台灣DRAM大廠南亞科(2408)昨日公布亮眼的第三季財報,單季每股盈餘(EPS)高達25.40元、毛利率衝上85.7%,雙雙展現記憶體景氣強勁復甦的成果。然而,亮麗財報卻未能立即激勵股價,10月13日早盤反而湧現明顯賣壓。截至上午10時50分,南亞科盤中報489元,下跌38元、跌幅7.21%,最低觸及481.5元,成交量放大至65,787張,明顯高於近期均量。
儘管短線面臨獲利了結與技術性修正壓力,但從DRAM產業供需、AI基礎建設擴張,以及南亞科正在推動的客製化記憶體、先進製程與3D IC封裝布局觀察,公司中長期成長前景仍值得關注。尤其2027年林口5A新廠進入設備裝機階段,將為2028年以後的產能擴張與產品升級奠定基礎。
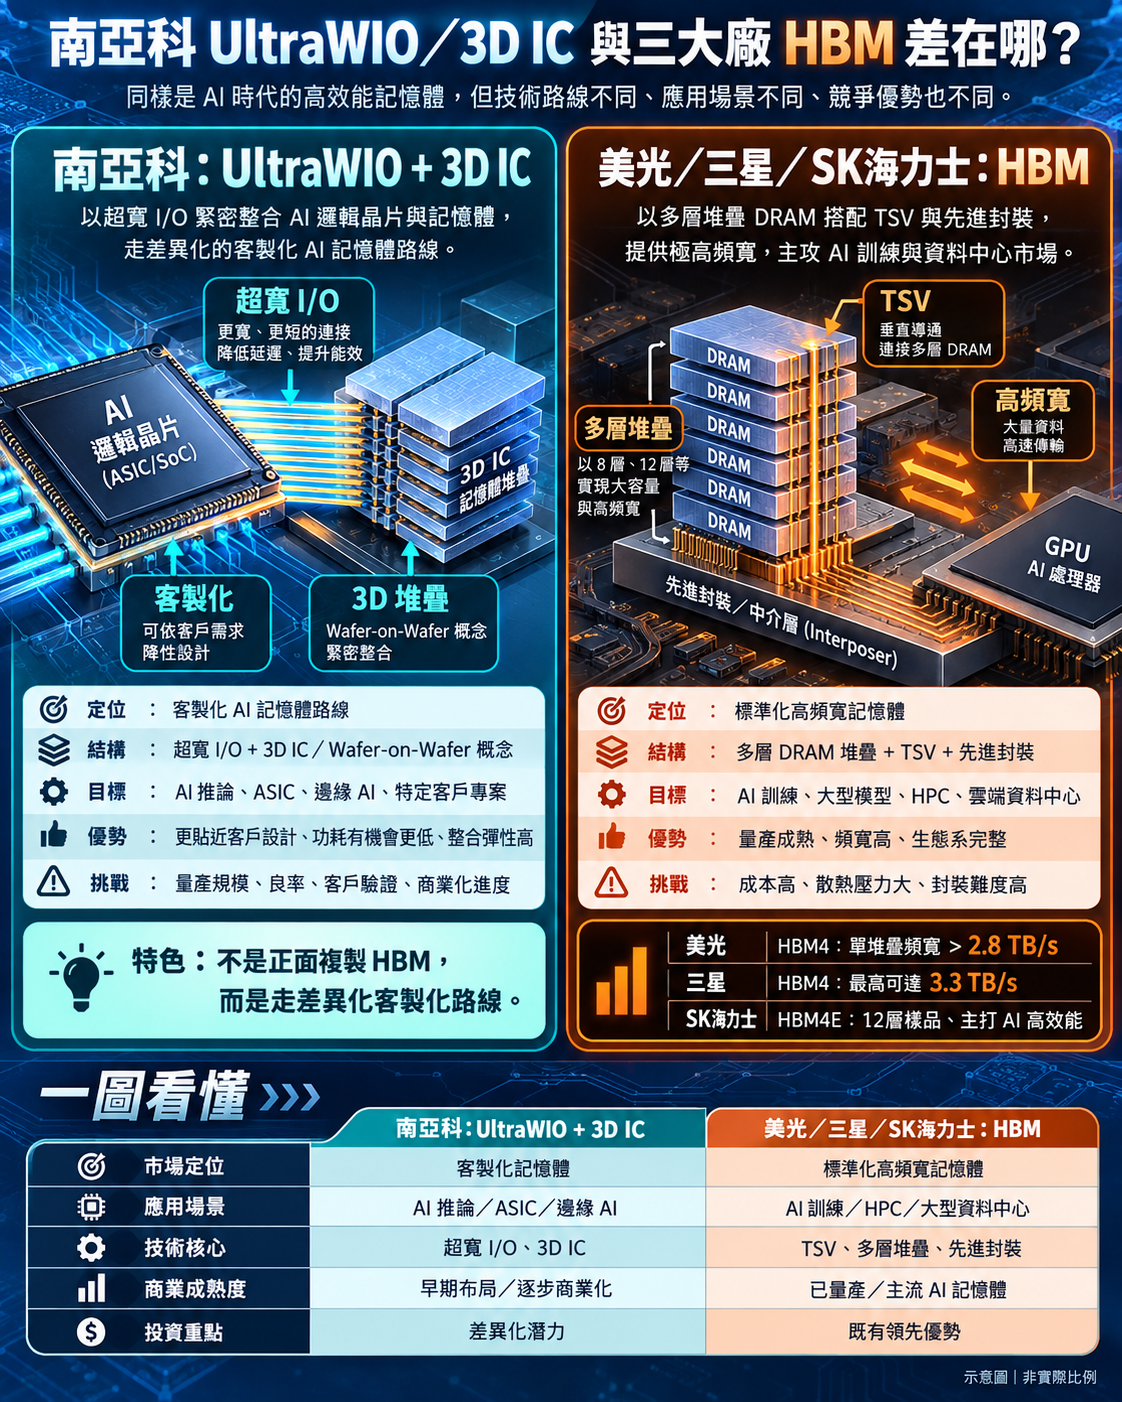
▲南亞科UltraWIO及3D IC技術 與 美光 三星 sk海力士的HBM差別
DRAM價格暴漲推升獲利 第三季EPS達25.4元
南亞科10月12日公布第三季自行結算財報,單季合併營收達1,336.49億元,季增61.9%;營業毛利1,144.82億元,毛利率85.7%;稅後淨利達876.27億元,EPS為25.40元。累計前三季EPS更達49.28元,顯示本波記憶體報價上漲,已實際反映在公司獲利表現。
值得注意的是,南亞科第三季DRAM平均售價季增超過60%,但位元出貨量卻季減中個位數百分比。換言之,這波獲利爆發的主要來源並非銷量大幅成長,而是記憶體供不應求帶動售價提高,以及既有長期供貨合約重新訂價。
研調機構TrendForce指出,AI伺服器對HBM與一般型DRAM需求持續提升,加上三星、SK海力士、美光將更多產能投入HBM,排擠標準型DRAM供應,預估2027年全球DRAM市場仍將維持供給緊張格局。這也使南亞科即使尚未大規模切入HBM市場,仍有機會受惠一般型DRAM供需改善。
不只靠DRAM漲價 UltraWIO打開AI客製化記憶體新市場
相較傳統DRAM景氣循環,南亞科未來更值得期待的,是從標準型記憶體走向客製化AI記憶體。
南亞科已證實,客製化AI UWIO記憶體開始貢獻初期營收。這類記憶體採取超寬輸入輸出介面設計,目標是透過增加資料傳輸通道、縮短晶片間連接距離,提升資料傳輸效率並降低能耗。
在AI運算高速成長的時代,GPU、ASIC及各類AI加速器不僅需要強大運算能力,更需要持續取得龐大的資料。一旦記憶體頻寬不足,即使運算晶片性能再高,也可能因等待資料而影響效率。
因此,客製化UltraWIO搭配3D IC堆疊技術,可能成為南亞科切入AI推論與特殊應用晶片市場的重要途徑。雖然目前尚不能將其技術成熟度與三星、美光、SK海力士量產中的HBM4直接相提並論,但透過客製化設計與晶圓堆疊整合,南亞科有機會尋找不同於標準型HBM的市場定位。
林口5A新廠2027年裝機 屏東3D IC布局瞄準2028年
南亞科的長期投資價值,也逐漸從目前的記憶體漲價行情,延伸到下一階段的新產能與新技術。
根據公司最新法說資料,林口5A新廠預計2027年第一季開始裝機,第三代10奈米級1C製程同步啟動客戶驗證,第四代1D、第五代1E及EUV技術也持續推進。新廠規劃2028年底達到每月投片3萬片、2030年底提高至5萬片。
此外,南亞科規劃於屏東科學園區興建3D晶圓封裝與測試廠,預計2028年下半年啟動相關產線建置與設備導入,年底前逐步導入TSV矽穿孔、晶圓堆疊等3D IC技術。
這項投資的重要性,在於南亞科未來不只生產DRAM晶片,也希望結合記憶體晶圓製造及先進封裝,提供AI客戶更高整合度的記憶體解決方案。公司亦強調,未來擴建將以客戶長期合約中的AI專案為主要目標。
目前南亞科來自AI基礎設施,包括伺服器、網路、儲存與系統管理等應用的營收占比已超過20%。若未來客製化記憶體業務持續成長,將有機會改善公司過去高度依賴一般DRAM價格波動的營運結構。
爆量跌破月線 481元至483元成重要觀察區
回到股價表現,南亞科從今年5月約200元附近一路上漲,8月底最高來到569元,累積漲幅可觀。近期則在500元至550元附近反覆震盪。
10月13日上午10時50分,南亞科股價489元,已跌破5日均線517.4元、10日均線518.7元及20日均線507.75元,盤中最低481.5元,更一度失守60日均線483.08元。
成交量方面,盤中65,787張已達20日均量42,638張的約1.54倍,顯示短線賣壓不容忽視。由於當日交易尚未結束,仍須觀察最終K線是否收出長下影線,以及成交量放大後是否出現買盤承接,才能判斷這波下跌究竟是漲多修正,還是更大規模的籌碼鬆動。
從技術面來看,481.5元至483元附近是短線重要觀察區域;若股價能重新站回508元至519元的月線及短期均線反壓區,配合量能回穩,才有利於修復轉弱的技術型態。反之,若持續帶量跌破季線附近支撐,整理時間可能拉長。
籌碼方面,截至10月8日,千張以上大戶持股仍達81.04%,但較8月底83.29%的高點有所下降,代表目前尚不能認定大戶全面持續加碼。後續外資買賣超、千張大戶持股變化,以及股價能否止跌回穩,都是值得密切觀察的指標。
AI需求有望延長記憶體景氣 南亞科中長線仍具追蹤價值
展望2027年,南亞科同時擁有三項成長動能:首先是AI需求造成全球DRAM供給緊張,其次是1C等先進製程與新廠擴產,第三則是UltraWIO及3D IC技術帶來的客製化記憶體市場機會。
不過,投資人仍須注意,南亞科現階段獲利主要受惠DRAM漲價,並不代表公司已完全擺脫景氣循環。隨著全球記憶體大廠新產能自2028年起逐步釋出,未來仍可能面臨供給增加、產品報價修正,以及新廠折舊費用上升等挑戰。
綜合基本面與技術面研判,南亞科仍值得列為中長期AI記憶體成長的重點觀察標的,但短線爆量下跌之際,不宜僅因財報亮眼就急於追價或認定已經落底。
如果未來股價能夠守穩中期支撐、籌碼重新集中,並隨著2027年新廠裝機、1C製程驗證與客製化AI記憶體訂單逐步實現,南亞科將有機會從傳統DRAM景氣循環受惠者,進一步轉型為兼具標準型與客製化產品的AI記憶體供應商。
真正決定南亞科下一階段投資價值的,不只是DRAM還能漲多久,而是當下一次記憶體景氣循環來臨時,客製化AI記憶體能否成為支撐公司獲利的新引擎。
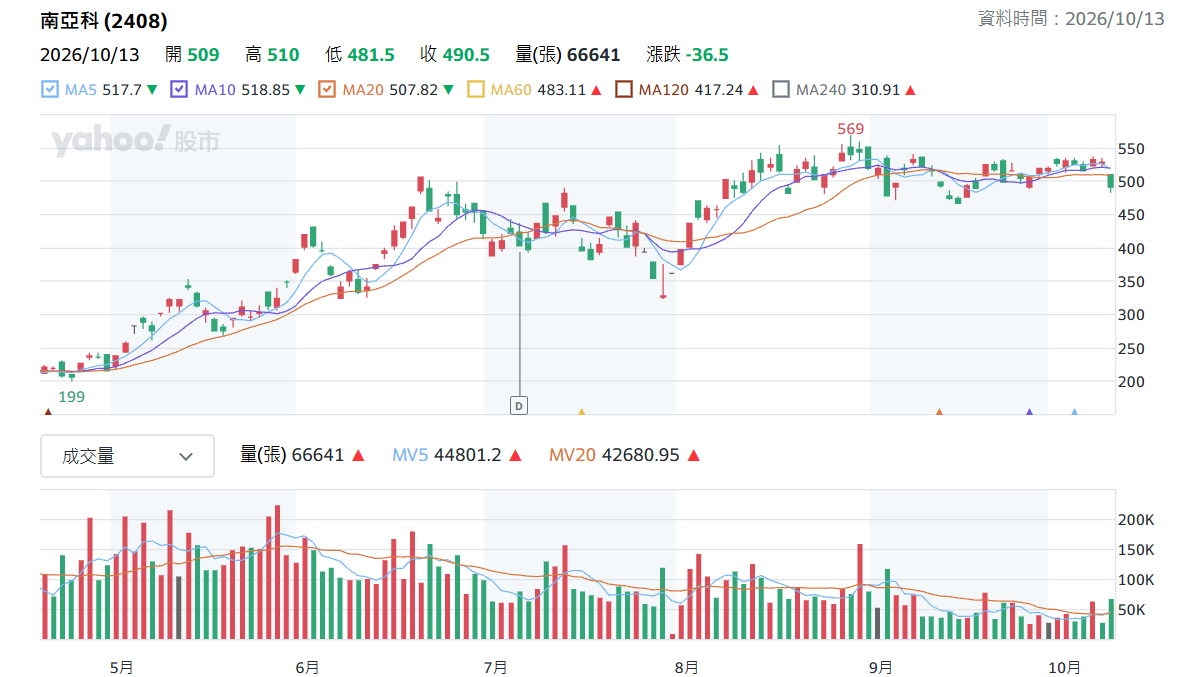
▲南亞科日k線圖(圖片來源:Yahoo股市)