空頭報告撞上監管紅線:基本面翻倍,為何股價單日重挫近8%?
11月19日的美股市場,見證了高估值AI成長股對政策風險的極度敏感。
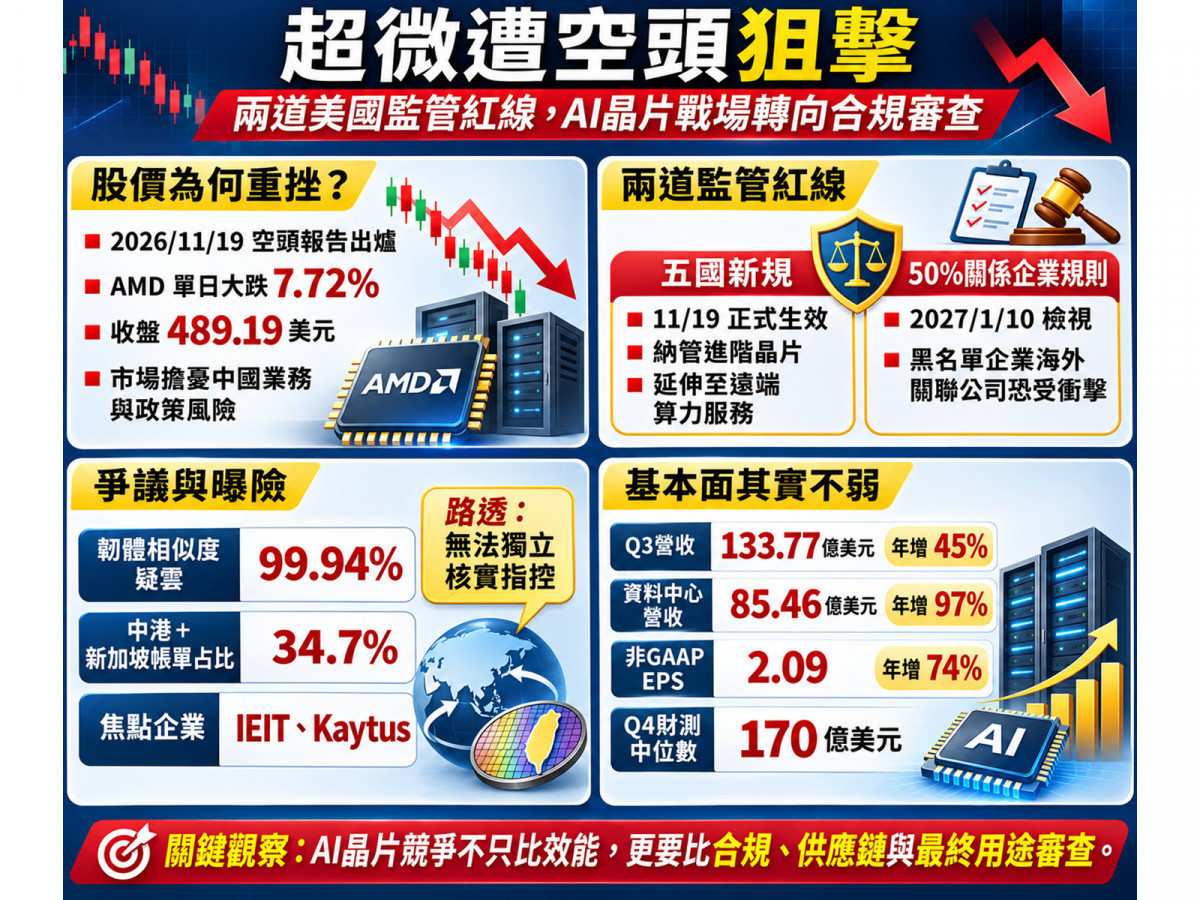
美國放空機構Hunterbrook Capital旗下關聯媒體Hunterbrook Media發表《AMD Has Its Own China Problem》調查報告,質疑超微與遭美國列入實體清單的中國企業仍有技術與商業往來。
消息一出,超微當日成交量放大至約7,191萬股,盤中一度重挫至470.56美元,終場大跌40.95美元(跌幅7.72%),由前一日的530.14美元滑落至489.19美元。
這場急殺背後藏著顯著的市場反差。
超微已隨即否認指控、強調全球業務嚴守美國出口管制,路透社亦明言無法獨立核實報告內容,且Hunterbrook Capital公開揭露自身持有超微空頭及同業一籃子多頭部位,具備明確財務利益;
更重要的是,超微剛於11月3日繳出強勁的2026年第三季財報,單季營收年增45%至133.77億美元,資料中心營收更狂飆97%至85.46億美元(占總營收約63.9%),非GAAP毛利率達56%、非GAAP每股盈餘(EPS)年增74%至2.09美元。
然而,依路透社引述LSEG數據,超微未來12個月預估本益比約31.28倍,對照約8,096億美元市值與全年推算營收的市值營收比更達15.5倍。
以固定EPS的估值敏感度推演,只要市場因政策不確定性將本益比由35倍下修至32倍或25倍,股價便將分別面臨8.6%與28.6%的修正壓力,這正是高溢價成長股難以承受任何監管雜音的經濟機制。
99.94%韌體疑雲的虛與實,美國五國新規才是真正殺招
細究Hunterbrook的調查核心,矛頭指向前身與浪潮資訊相關、已於2025年3月28日遭美國商務部列入《出口管理條例》(EAR)實體清單的中國伺服器商IEIT Systems。
報告主張,IEIT在列管後仍使用至少6個新版超微韌體(最新更新於2026年10月19日),且IEIT與新加坡Kaytus(財報指IEIT為最終母公司)、美國加州Aivres(歷史文件曾以Inspur Systems出現)及中國Maginfra的韌體相似度高達99.94%。
此外,報告也點出超微2025年財報認列6,700萬美元疑似與中國海光相關的授權利益,以及超微在中國通富微電兩家封測合資公司各持股15%、2025年採購約20億美元封測(ATMP)服務,至今仍承擔其大部分封測業務的供應鏈依賴。
但嚴謹的法律與技術界線不容模糊:伺服器BIOS與UEFI韌體常由多方不同時期模組整合而成,Hunterbrook本身亦承認不知IEIT取得程式碼的管道及是否具合法許可;
過去合法授權產生的權利金不能等同於違規交付新技術,通富微電目前也未遭禁止為超微提供封測服務。
真正令華爾街不敢掉以輕心的,是兩項具法律約束力的美國正式政策:首先,美國商務部於11月19日當日正式生效《Addressing Remote Access to Advanced Semiconductors》暫行最終規則,將新加坡、馬來西亞、印尼、泰國與巴西五國納入進階運算晶片出口許可審查,並首度將監管觸角由實體晶片延伸至「透過海外資料中心向受限國家提供遠端算力」;
其次,美國聯邦公報雖於11月9日將針對黑名單企業直接或間接持股50%以上海外關聯企業的擴大管制規則(Affiliates Rule)暫緩至2027年1月10日,但一旦如期實施,如Kaytus等符合股權條件的海外子公司恐面臨自動列管衝擊。
34.7%中港星帳單曝險解碼:美系雲端大單撐起基本面
市場最焦慮的是超微究竟有多少營收暴露在管制火線下。
翻開超微2025年Form 10-K,全年營收346.39億美元中,美國占32.80%(113.63億美元),中國及香港達77.51億美元(22.38%),台灣占14.97%(51.86億美元),新加坡達42.84億美元(12.37%);
中港與新加坡合計120.35億美元、占比約34.7%。然而,該統計係依「客戶帳單地址」分類,絕不能等同於三分之一營收全數落入受禁中國終端需求——例如台灣ODM在本地結帳後將整機出貨美國,新加坡企業亦服務合法市場,且超微2026年第三季10-Q已證實部分MI308獲准供應特定中國客戶、上半年亦取得部分MI325出口許可,顯示現行管制並非一刀切。
更關鍵的是,超微的成長引擎早已轉向美國主流雲端市場。
據S&P Global旗下Visible Alpha拆分,超微第三季資料中心營收中,伺服器業務約47.6億美元(年增103%)、GPU業務約36.8億美元(年增97.6%),Anthropic、Meta、Microsoft、OpenAI與Oracle Cloud Infrastructure等巨頭皆已採用首批Helios機架級方案。
超微11月3日給出的第四季營收財測中位數高達170億美元(年增約66%)、非GAAP毛利率約55%,搭配前三季351.66億美元實績,全年營收機械推算上看521.66億美元(年增50.6%),其更訂下未來三至五年資料中心AI營收年複合成長率逾80%、非GAAP年EPS突破20美元的長程目標。
惟須提醒,第四季財測發布於11月19日五國新規生效之前,後續交期與許可變數仍待法說會追蹤。
AI晶片步入合規門檻時代,台灣百億生態系喜憂參半
這場風暴也改寫了AI雙雄與台灣供應鏈的競爭邏輯。
過去市場常期待超微能承接輝達受限流失的中國訂單,但在美國將管制網擴及第三地與遠端算力後,兩大巨頭面對的是「整體可服務市場收縮」而非單純市占移轉,未來能否精準掌握客戶股權與最終算力用途,將成為晶片效能之外的新護城河。
對台灣半導體而言,台積電(2330)正處於多空交織的風口:一方面,超微代號Venice的新一代EPYC處理器已採用台積電2奈米製程在台灣放量(並計畫赴亞利桑那州擴產),強化先進製程動能;
另一方面,路透社11月19日引述知情人士指出,台積電因應美方新規正收緊部分中國晶片設計客戶的16奈米及以下訂單,要求取得許可並加強審查股權與封裝路徑。
而在超微2026年5月宣布投資台灣逾100億美元的生態系夥伴中,包括參與EFB先進封裝的日月光投控(3711)與面板級2.5D互連的力成(6239)、高效能載板廠欣興(3037)、Helios機架與系統合作商緯穎(6669)、緯創(3231)、英業達(2356)與營邦(3693),以及列於2025年財報封測夥伴名單的京元電子(2449),中長期仍緊扣全球雲端資本支出與新平台量產節奏。
即便超微未來為避險而將部分通富微電封測訂單轉向台灣,仍須歷經冗長的技術與客戶認證,難以立即挹注單季業績。
綜觀後市,現階段事件仍屬具真實政策背景支撐的「估值風險重定價」,唯有緊盯美國商務部是否採取實質執法、2027年1月10日50%新規走向及超微財測是否修正,方能分辨這究竟是情緒性急殺,還是基本面的長期轉折。
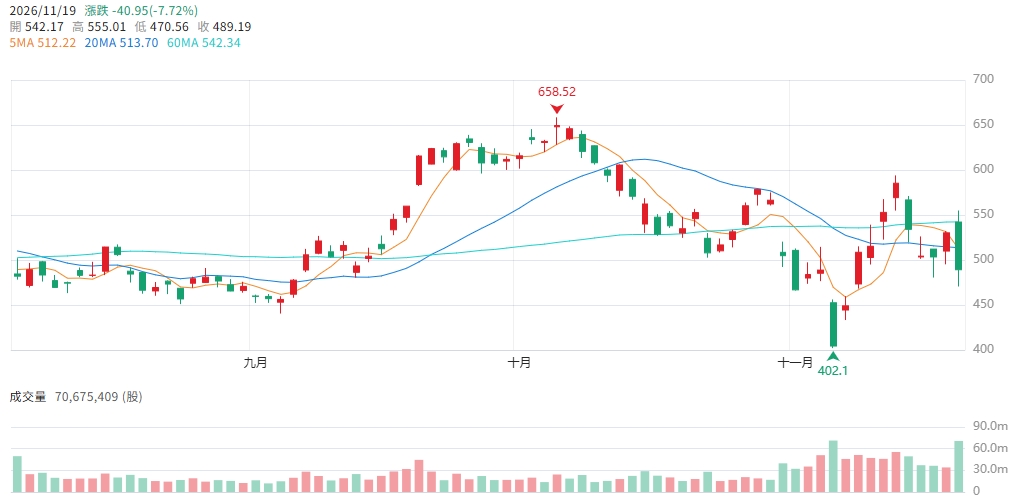
▲圖/CMoney AMD K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。