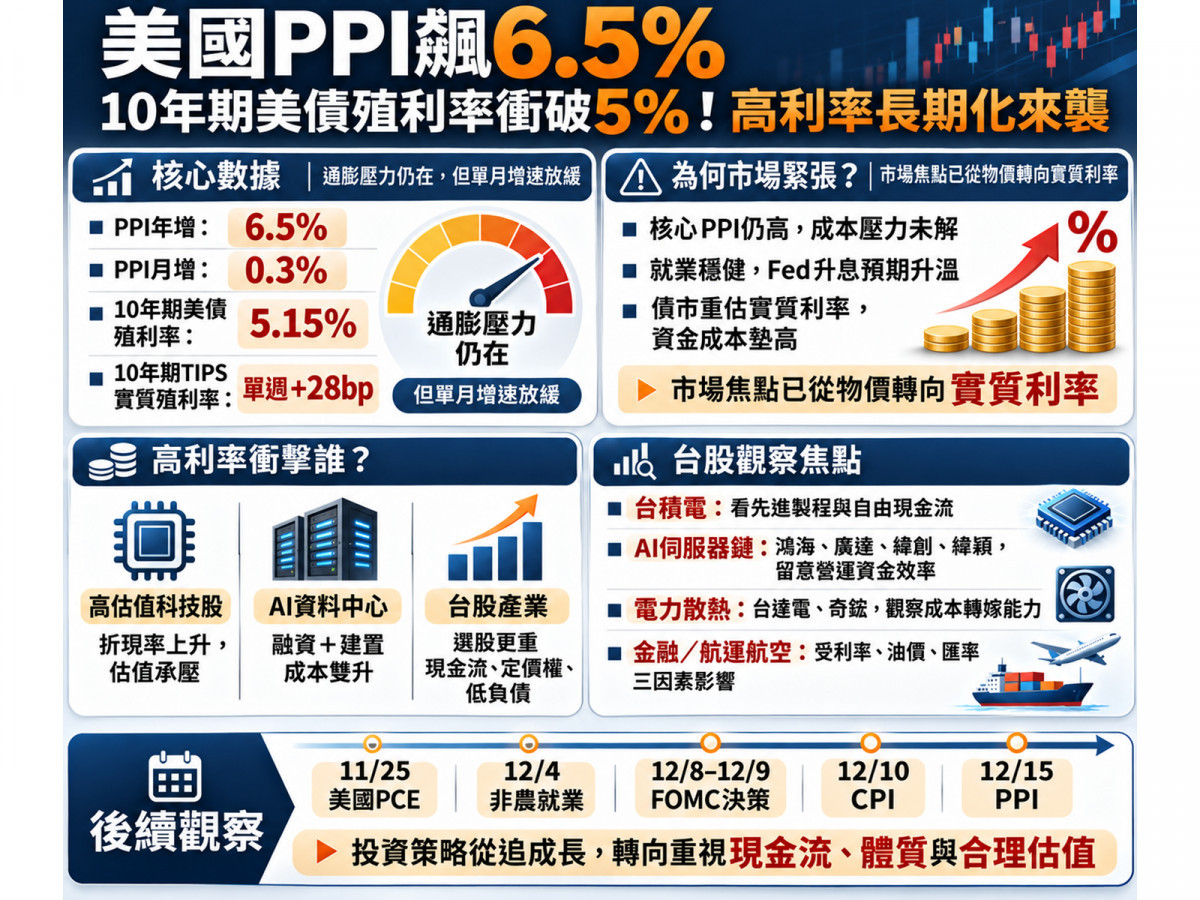
美國10月生產者物價指數(PPI)年增率衝上6.5%創下2022年11月以來近四年新高、且10年期美債殖利率突破5%大關來到5.15%,表面上的通膨數據顯然讓人擔憂物價再度失控。
然而,深入拆解數據卻會發現,10月PPI月增率已從9月的1.4%大幅降溫至0.3%(低於市場預期的0.4%),真正牽動全球股市神經的核心關鍵,早已從單純的「物價漲跌」轉向「實質利率與長期資金成本上升」!
在美股那斯達克指數於11月13日收跌0.9%(收25,136.27點)、標普500指數下跌0.4%(收7,561.67點)之際,台股(11月13日於美國PPI公布前上漲583.25點收在43,675.12點)正迎來一場嚴格的估值與財務體質大考驗!
通膨表象與債市真相拆解:單月物價增速放緩,但「上游成本與實質利率」雙雙拉警報
為什麼美國10月PPI月增率已經明顯放緩,美國公債殖利率卻反而全線狂飆,甚至讓聯準會(Fed) 12月升息預期居高不下?
- 生產端與通膨黏著度:能源價格雖降溫,但核心與中游投入成本依然高昂(壓縮企業毛利或轉嫁消費端)
儘管11月13日布蘭特原油(結算價95.84美元/桶)與WTI原油(88.56美元/桶)單週雙雙下跌約2.5%,且10月PPI中的原油(月減10.3%)與柴油(月減7.9%)價格下滑;
但扣除食品、能源及貿易服務的核心PPI月增率仍高達0.5%(最終需求商品月增0.5%、食品月增1.3%)。
更關鍵的是,細項中基礎有機化學品(月增3.9%)、工業化學品(月增3.1%)、鋼鐵廠產品(月增2.7%)、卡車貨運服務(月增3.9%)與最終需求建築(月增1.8%)持續上漲,且加工後與未加工中間需求商品價格年增率分別高達14.6%與16.9%(第四階段中間需求年增8.0%),加上10月整體CPI月增0.4%(核心CPI月增0.3%)與9月PCE年增3.6%(核心PCE年增3.1%),顯示上游成本壓力尚未全面解除。 - 聯準會政策與債市定價:就業穩健支撐緊縮空間,實質利率主導長債飆升(資金成本實質墊高)
美國10月非農新增就業達16.5萬人、失業率維持4.1%,給予聯準會持續抗通膨的底氣;
在10月28日FOMC以10比2決議維持政策利率於3.75%–4.00%後(2名委員主張升息1碼),報導引述CME FedWatch顯示市場預期12月9日升息1碼(至4.00%–4.25%)機率高達88.5%、升息2碼(至4.25%–4.50%)機率為11.5%。
與此同時,11月6日至13日短短一週內,美國2年期公債殖利率由4.51%跳升37個基點至4.88%,30年期由5.26%升至5.47%,10年期更由4.86%大漲29個基點至5.15%;
其中10年期TIPS(抗通膨公債)實質殖利率單週就狂升28個基點(隱含通膨補償僅升約1個基點),證明債市正在劇烈重估「未來的實質資金成本」!
這說明當前對股市最大的威脅未必是單次升息本身,而是高實質利率持續太久,將直接拉高折現率並考驗企業的獲利兌現能力。
當10年期美債殖利率突破5%:為什麼AI產業與高估值股會面臨「資本效率大考」?
當美國政府公債能提供約5%的名目殖利率,且美元兌新台幣匯率處於相對偏弱區間(11月12日收32.889元、11月13日收32.838元,較10月30日的32.478元明顯走貶),全球金融市場與AI產業正面臨三大傳導衝擊:
- 折現率攀升壓縮高本益比股估值:
10年期美債殖利率是全球資產定價的折現率基準,當利率快速上升,遠期盈餘比重高、尚未獲利或高負債的科技成長股,其未來現金流折現價值將直接下修;
同時,高股息股票與ETF也會面臨5%美債殖利率的替代競爭(惟長天期美債ETF無單一到期日,若存續期間為15年、殖利率再升1個百分點,淨值仍可能面臨約15%的價格下跌風險)。 - AI資料中心遭遇「融資與建置成本」雙重夾擊:
AI基礎建設涵蓋GPU、ASIC、HBM、伺服器、供電散熱與廠房變電設施,屬於長回收期的資本密集產業。
在實質利率走高下,企業新增借款與再融資成本大增,加上PPI顯示鋼鐵、化工與建築成本上揚推升建置預算,市場焦點已從「AI需求足不足」轉向「AI資本支出能否轉化為實際自由現金流」。 - 企業抗壓能力將出現劇烈分化:
擁有龐大營運現金流與良好資產負債表的科技巨頭仍能持續投資,但高度依賴外部融資擴張算力的企業將備受壓力;
上游供應鏈若面臨客戶拉貨遞延,或為擴產而累積過高應收帳款、存貨與短期借款,股東現金流將受到嚴格檢視。
這正是為什麼在高利率環境下,投資台股不能再只看「營收年增率題材」,而必須根據各產業對利率、成本與現金流的敏感度進行精準篩選!
台股核心產業硬實力體檢:AI科技鏈、金融與航運航空的分化關鍵
晶圓代工、AI伺服器與電力散熱鏈:
- 台積電(2330)看先進製程定價力與折現率拉鋸:
面對折現率上升的估值環境,台積電的核心觀察重點在於先進製程與先進封裝需求是否維持強勁成長、主要客戶是否因融資成本墊高而調整資本支出,以及產能投資轉化為穩定獲利與自由現金流的能力。 - 鴻海(2317)、廣達(2382)、緯創(3231)與緯穎(6669)緊盯營運資金效率:
AI伺服器組裝大廠雖受惠算力建置需求,但在高利率環境下,必須密切追蹤終端客戶資本支出節奏、產品毛利率表現,並檢視應收帳款、存貨週轉與營業現金流是否與營收同步改善,以及擴產帶來的融資利息成本。 - 台達電(2308)與奇鋐(3017)掌握基建剛需與成本轉嫁:
高功率AI設備與資料中心對台達電(2308)的電源及能源管理、以及奇鋐(3017)的散熱系統具備升級剛需;
後續需觀察客戶新建專案是否因建置與融資成本上升而遞延,以及廠商對上游材料成本的轉嫁能力。
金融保險與航運航空族群:
- 富邦金(2881)、國泰金(2882)與中信金(2891)並非單純受惠升息:
利率走高雖有助銀行業提升新放款與資產收益率,但須考量存款成本上升、授信需求與信用風險;
對壽險業務比重高的金控而言,長債殖利率飆升雖能提高新錢再投資收益,卻也會造成既有債券部位未實現評價損失,加上新台幣波動影響避險成本,應重點檢視淨利差、淨值與資本適足率變化。 - 長榮(2603)、陽明(2609)與華航(2610)、長榮航(2618)聚焦油價與運價連動:10月PPI中柴油(月減7.9%)與原油(月減10.3%)價格回落,且近期國際油價連兩週下跌,有助緩解華航(2610)、長榮航(2618)及貨櫃航運長榮(2603)、陽明(2609)的燃油成本壓力;
但仍須留意美元計價負債成本、全球終端貨運需求是否因高利率放緩,以及中東荷姆茲海峽地緣政治對油價與運價的突發干擾。
五大總經決戰日決定「全球資金與台股估值」的長線動能
面對美國通膨黏著與10年期美債殖利率突破5%的新常態,投資策略必須從單純追逐成長題材,轉向「成長性、資產負債表與合理估值」三者並重,優先選擇能自行創造強勁自由現金流、低負債且具定價權的企業,並妥善控管債券存續期間與交易槓桿。
接下來市場將迎來五大關鍵數據與決策考驗:11月25日的美國10月PCE物價指數、12月4日的11月非農就業報告、12月8日至9日的FOMC利率決策(關注點陣圖與2027年預測)、12月10日的11月CPI,以及12月15日的11月PPI。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。