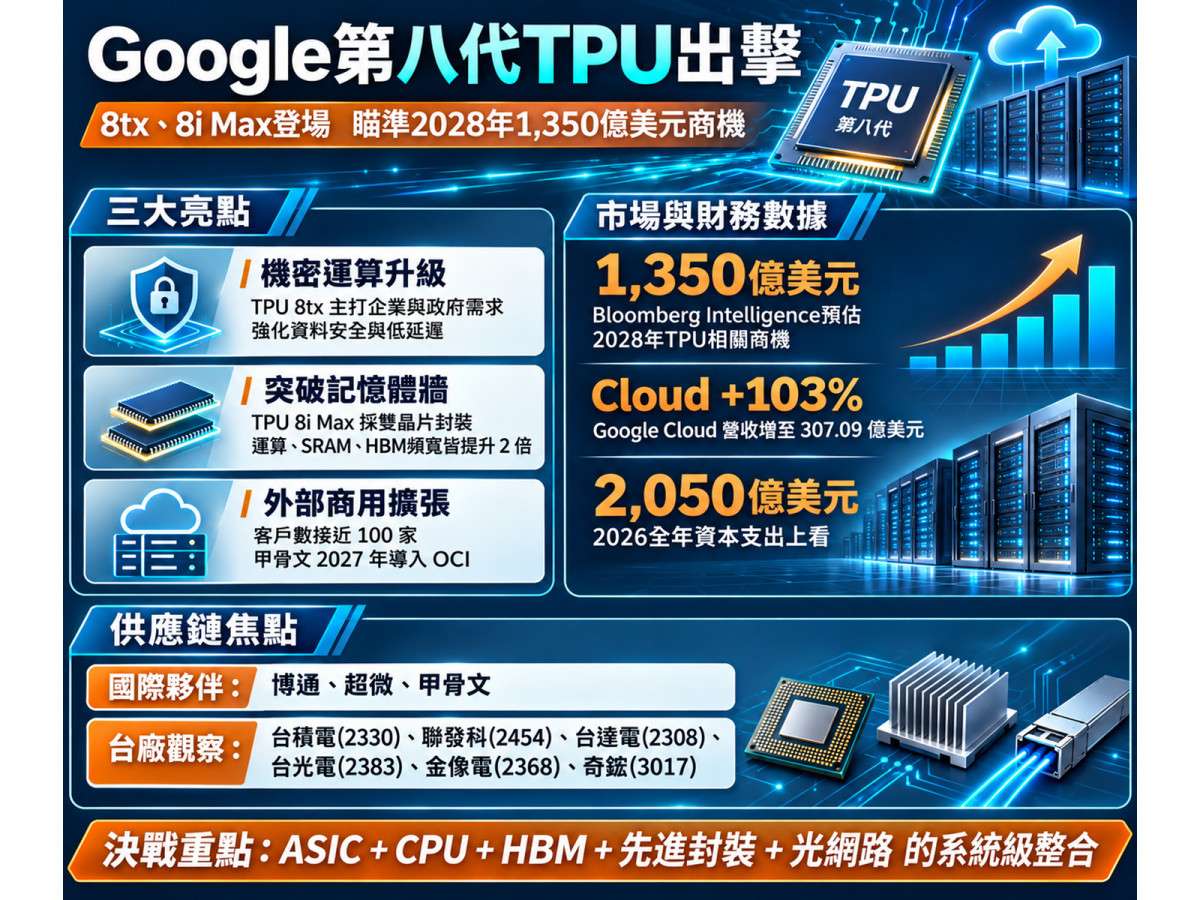
Google母公司Alphabet在2026年11月9日拋出震撼彈:正式發表第八代TPU的兩款全新系統「TPU 8tx」與「TPU 8i Max」!
這不僅意味著Google第八代TPU全面邁入訓練(8t)、即時推論(8i)、企業機密運算(8tx)與超長上下文多代理協作(8i Max)的四路專業分工,更宣告Google正式從「內部自研晶片使用者」,轉型為直接對外銷售完整AI系統的「全球AI運算系統供應商」!
回顧AI硬體的發展軌跡,單靠拉高單一晶片的峰值算力已無法解決所有痛點,「機密運算安全、突破記憶體牆與多晶粒先進封裝」才是下一階段的決戰核心。
隨著Google官方公布TPU客戶數已接近100家、甲骨文(ORCL)更宣布2027年起在OCI雲端平台導入Google TPU,除美股夥伴博通(AVGO)與超微(AMD)直接受惠外,台灣供應鏈中研究優先度最高的台積電(2330)、聯發科(2454),以及電源、散熱與高速材料大廠台達電(2308)、台光電(2383)、金像電(2368)與奇鋐(3017),正是這波客製化ASIC擴張潮下最關鍵的追蹤指標!
拆解Google雲端與TPU爆發真相:雲端營收翻倍,但2,050億美元資本支出也帶來考驗
為什麼Bloomberg Intelligence會大膽預估Google的TPU相關軟硬體銷售額,將從2026年的約120億美元,狂飆逾11倍至2028年的超過1,350億美元?
- Google Cloud營收年增103%,未履約合約高達5,608億美元 根據Alphabet2026年第三季正式財報,集團總營收達1,275.77億美元(年增25%),其中Google Cloud營收暴增103%至307.09億美元,雲端營業利益更狂飆約209%至111.21億美元(營益率由23.7%躍升至36.2%)。
管理層證實TPU系統對外銷售已對雲端成長做出顯著貢獻;
且截至9月底,Google Cloud未履約合約金額高達5,608億美元(占集團5,677億美元的絕大部分,預計略高於55%於未來24個月認列)。 - Q3自由現金流轉負91億美元,系統備貨與資本支出壓力並存
為了支撐龐大的TPU系統銷售(需先建立運算、儲存與網路整合庫存)及資料中心擴建,Alphabet2026年Q3資本支出高達約514億美元(約65%投向伺服器與網通設備、35%用於資料中心),超越單季營業現金流約423億美元,導致Q3自由現金流轉為負91億美元(帳上現金與有價證券仍達約2,651億美元、長期負債約1,251億美元)。
公司預估2026全年資本支出高達1,950億至2,050億美元,2027年更將顯著增加,這對上游硬體供應鏈無疑是龐大的訂單動能。
從「單顆晶片比快」到「系統級整合」:TPU 8tx與8i Max解決了哪三大痛點?
面對輝達(NVDA)Blackwell與Rubin平台的強大競爭,Google不打單純的峰值算力戰,而是透過三大核心設計直擊企業AI痛點:
- TPU 8tx鎖定「機密運算」,超微主機CPU同步沾光:
針對政府、金融與醫療機構最擔心的「運算中資料」外洩風險,TPU 8tx以8t基礎晶片為核心,正式採用第五代超微EPYC主機CPU,並結合硬體隔離與Boardfly低延遲網路,在幾乎不增加效能負擔下,相對8t系統實現最高約兩倍的延遲改善。 - TPU 8i Max雙晶片封裝,正面迎戰推論「記憶體牆」:
當AI代理需處理超長上下文與程式碼庫時,瓶頸往往卡在資料讀取速度。
TPU 8i Max透過先進封裝將「兩顆既有8i晶片」整合於單一封裝內,相較單顆8i系統直接提供2倍運算能力、2倍晶片內SRAM總量與2倍HBM(高頻寬記憶體)頻寬,大幅提升機櫃運算密度。 - 開源TorchTPU與結盟甲骨文(ORCL)、博通(AVGO)擴大生態系:
為降低客戶從CUDA轉移的門檻,Google於10月20日開源TorchTPU以支援PyTorch,並整合vLLM、SGLang與Hugging Face;
同時甲骨文宣布2027年將TPU引進OCI雲端,而博通則早已簽署延續至2031年的TPU開發與網路零組件長約(並與Google、Anthropic規劃2027年起提供約3.5GW的TPU容量),全面打開外部商用市場。
台廠供應鏈分層實戰掃描
依照業務關聯與公開證據強度,台股受惠方向可明確劃分為核心晶片封裝與高階系統零組件兩大主軸:
研究優先度最高:先進製程、客製化ASIC與封裝載板
- 台積電:通吃GPU與TPU雙陣營的共同底座
無論AI市場是由輝達(NVDA)通用GPU主導,還是GoogleTPU等客製化ASIC擴大滲透,皆高度仰賴台積電(2330)的先進製程與多晶粒先進封裝生態系。
特別是TPU 8i Max採用雙晶片整合封裝,更進一步凸顯先進封裝與異質整合價值,並同步帶動日月光投控(3711)的封測需求,以及欣興(3037)、景碩(3189)、臻鼎-KY(4958)的高階ABF載板與健策(3653)的封裝機構散熱元件需求。 - 聯發科:資料中心ASIC業務成最具爆發力引擎
路透社引述《The Information》披露Google準備讓聯發科(2454)參與下一代TPU開發。聯發科(2454)高層於2026年5月亦確認同時支援台積電CoWoS與Intel EMIB兩種先進封裝技術,並將2026年資料中心業務收入預測上調至20億美元;
隨著TPU演進為多系統家族,其高階SoC設計與高速互聯能力備受市場高度關注(惟具體負責產品與金額仍須以正式財報驗證)。
緊盯「2027年外部商用進度與雲端營益率」:鎖定高確定性的硬體贏家
Google推出TPU 8tx與8i Max,證明AI硬體競賽已從「單顆晶片算力」全面轉向「ASIC、CPU、HBM、先進封裝與光網路的系統級整合」!
面對2028年上看1,350億美元的龐大市場預測,投資人無須盲目猜測單一晶片勝負,而應密切追蹤三大關鍵指標:2027年TPU新系統與甲骨文(ORCL)OCI平台的實際部署量、Google Cloud能否維持36.2%的高營業利益率,以及Alphabet自由現金流的改善狀況。

▲圖/CMoney Alphabet(GOOG) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。