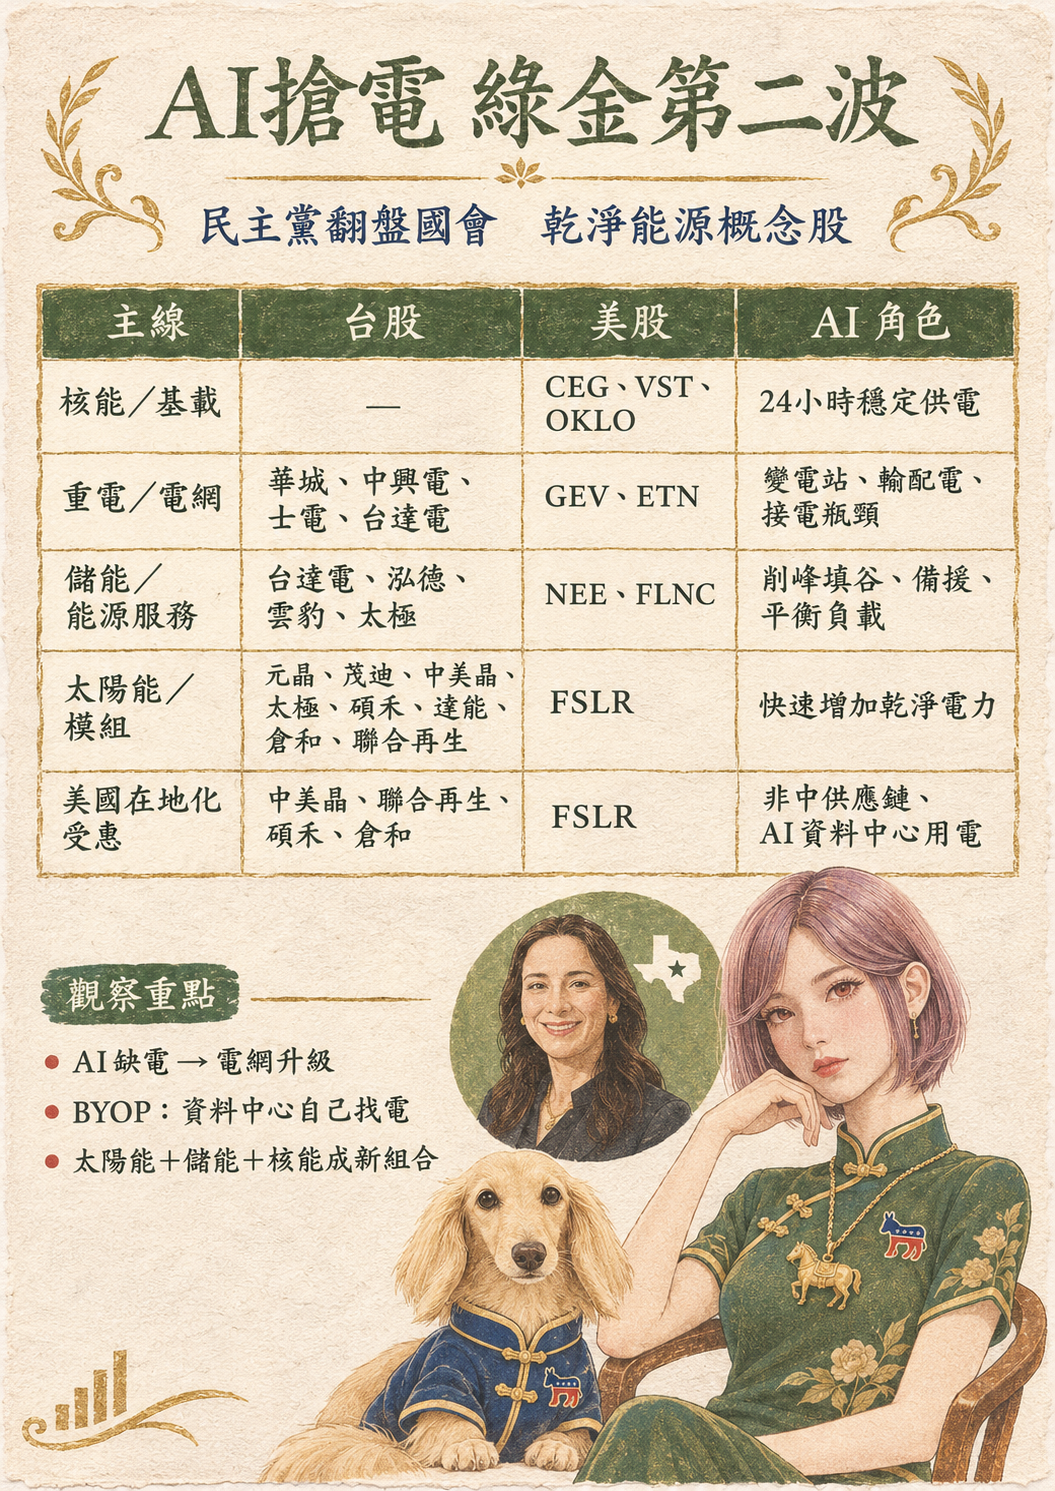
2026年美國期中選舉改變的不只是政治版圖,也可能重新定義AI產業下一階段的資本支出方向。隨著民主黨在國會席次大幅擴張,德州、俄亥俄、愛荷華等AI資料中心重鎮,開始重新檢討電網、水資源、稅務優惠與大型用電戶成本分攤機制,市場也開始意識到,AI下一個真正瓶頸,可能已從GPU、HBM、CoWoS轉向「電力」。
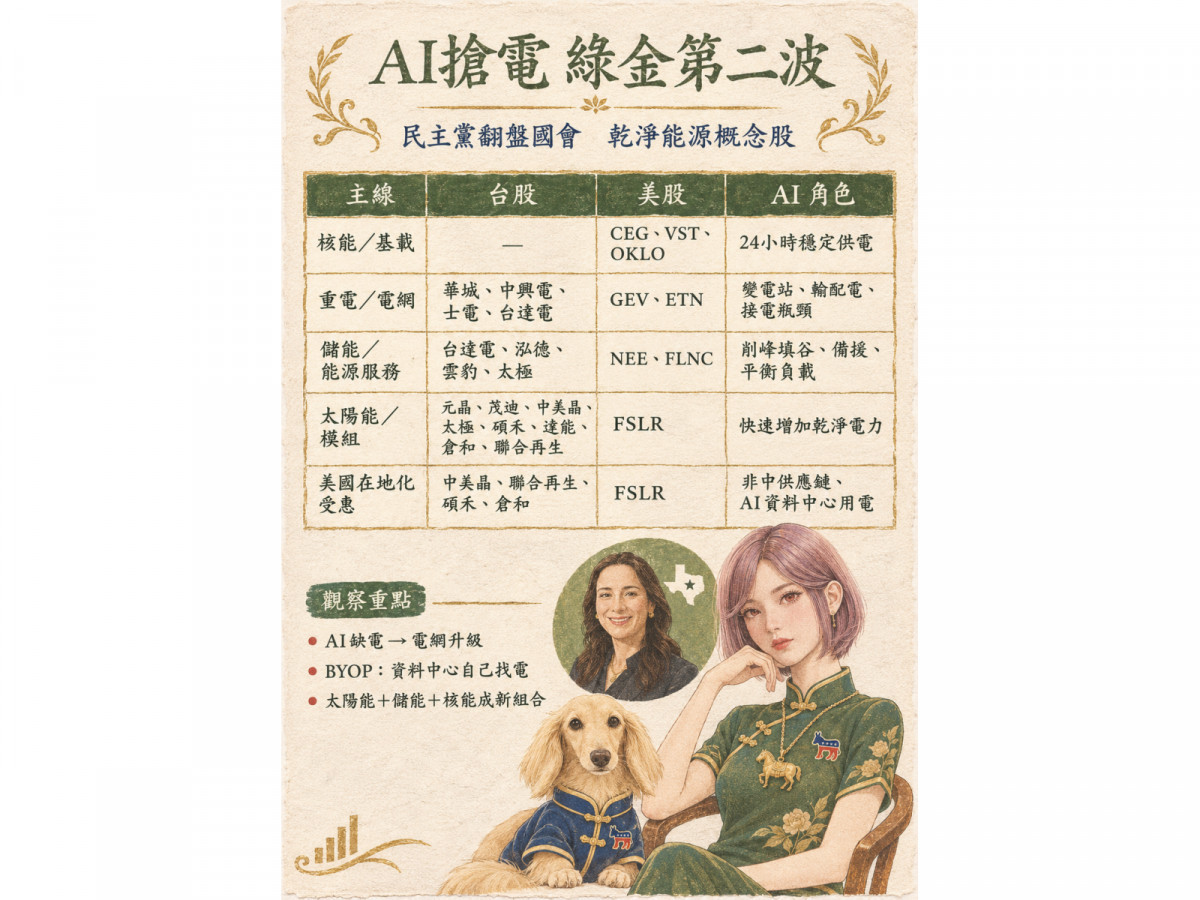
過去AI供應鏈聚焦GPU、伺服器與PCB,未來投資邏輯可能延伸至「核能、太陽能、儲能、電網、變壓器、UPS、HVDC與液冷」。大型科技公司未來興建數百MW甚至GW級AI園區,恐不能再單純向公用事業申請用電,而必須自行負擔更多發電、變電站、輸電與備援能源成本,「Bring Your Own Power」有機會成為新常態。
在能源結構上,核能因具備24小時低碳基載優勢,Constellation Energy、Vistra及Oklo等美股成為焦點;電網端則有GE Vernova、Eaton,台股可觀察華城、中興電、士電與台達電。儲能方面,台達電、泓德能源、雲豹能源,以及美股NextEra、Fluence,皆有望受惠AI電力波動與再生能源併網需求。
太陽能則可能重新回到舞台中央。AI資料中心未來更可能採用「Solar+Battery+Gas/Nuclear+Grid」混合供電架構,太陽能負責快速增加乾淨電力,儲能平衡負載,核能與天然氣提供基載與調度。
台股太陽能族群可分三類:元晶、茂迪、太極屬台灣與海外需求復甦型;中美晶、聯合再生、碩禾、倉和則與美國在地化供應鏈連結較深,其中中美晶與聯合再生規畫赴美建置1GW模組產能,碩禾已有美國模組布局,倉和則受惠美國太陽能電池廠擴產。達能則已退出傳統太陽能矽晶片製造,較偏綠色低碳轉型題材。
這波行情真正的重點,不是「民主黨勝選等於所有綠能股大利多」,而是AI資本支出正從算力軍備競賽,進入能源軍備競賽。未來誰能最快解決「電從哪裡來、怎麼穩定供電、如何降低居民電價衝擊」,誰就可能成為AI下一階段的新贏家。