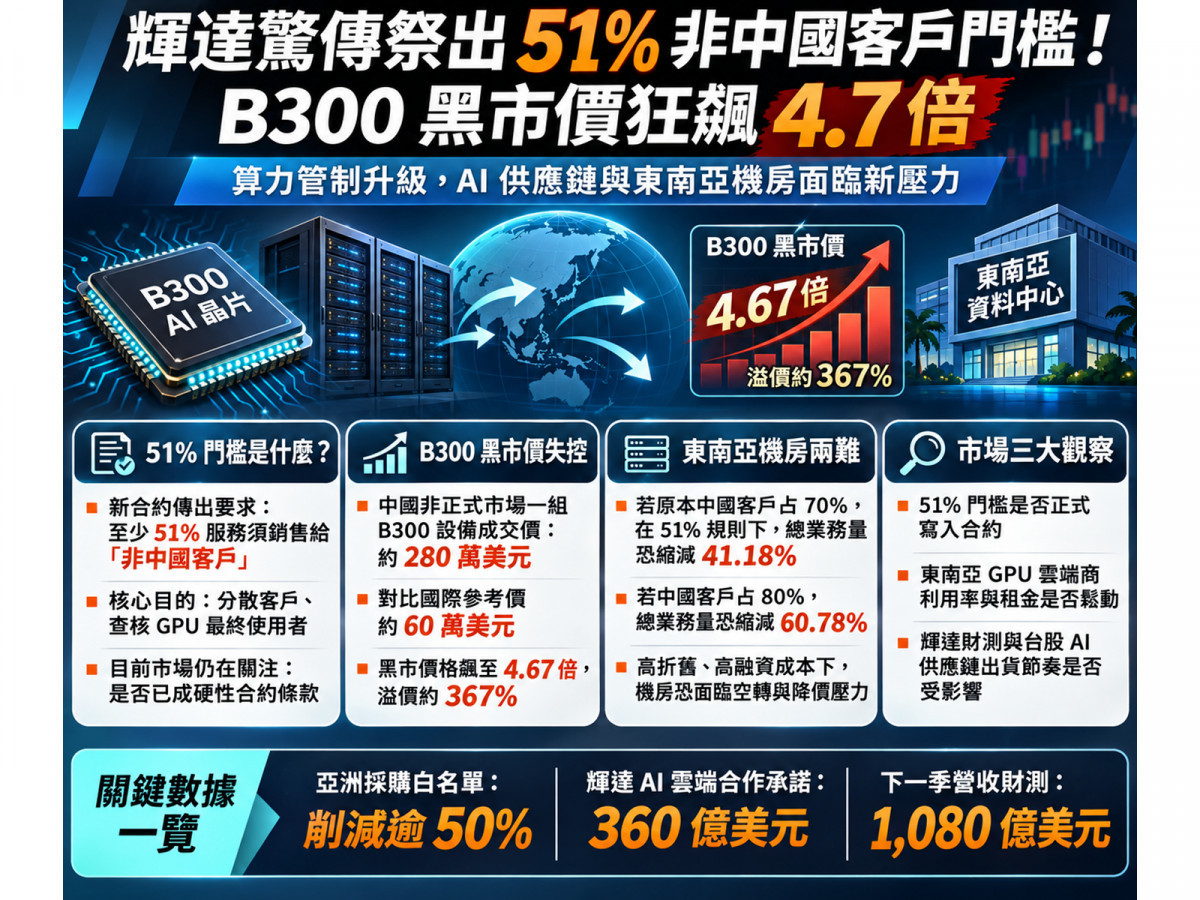
根據《金融時報》今(3)日最新報導,美國 AI 晶片霸主輝達(NVDA)已透過銷售與區域團隊口頭通知全球資料中心與雲端合作夥伴,未來新合約中至少須有「51%」的服務銷售給非中國客戶!
但《The Information》另一份獨立報導指出該指引目前並非硬性強制規定,重點在於推動客戶多元化與查核 GPU 最終使用者身分。
輝達在亞洲大砍超過一半的採購白名單,並背負高達 360 億美元的 AI 雲端合作承諾,這場算力大挪移牽動寒武紀(688256.SH)、中芯國際(0981.HK/688981.SH)、阿里巴巴(9988.HK/BABA)等中國本土替代鏈!
算力封鎖線真相拆解:中國黑市溢價狂飆 367%,為何東南亞機房卻恐面臨「空轉危機」?
為什麼中國市場對高階 GPU 渴求到願意付天價搶貨,而輝達卻在此時要求海外雲端商降低中國客戶比重,甚至可能讓東南亞資料中心陷入兩難?
- 中國端:B300 非正式成交價飆上國際價 4.67 倍,反映極度缺貨與走私風險溢價
儘管美國商務部於 2026 年 1 月 15 日調整 H200 等晶片輸中許可為逐案審查,但更先進的 B300 依然受到嚴格出口管制。
報導揭露,2026 年 10 月中國非正式市場上一組 B300 設備成交價高達人民幣 1,850 萬元(約 280 萬美元),相較國際參考價格約 60 萬美元暴增達 4.67 倍(溢價約 367%)!
但投資人必須釐清,這類配備 8 顆 GPU 的伺服器規格不等於包含 72 顆 B300 GPU 與 36 顆 Grace CPU 的 GB300 NVL72 整機櫃;
且高達 280 萬美元的黑市價主要反映中間商轉手、走私法規風險及缺乏原廠保固的溢價,並不會轉化為輝達的合法帳面營收。 - 海外雲端商端:51% 門檻引爆非線性砍單壓力,東南亞 Neocloud 面臨高固定成本考驗
過去許多東南亞新型 GPU 雲端商專為中國 AI 企業建置算力叢集。
以數學模型試算,若一家海外雲端商原本中國客戶占 70%、非中國客戶占 30%,在找不到新歐美客戶填補、且嚴格執行「非中國業務須達 51%」的前提下,其可服務的中國業務將被迫從 70 個單位大幅削減至 28.82 個單位,導致總業務量萎縮達 41.18%(若原中國客戶占 80%,總業務更將劇減 60.78%)!
由於資料中心背負龐大的設備折舊與融資利息,加上新加坡政府於 2026 年 10 月 7 日要求新資料中心申請案至少須有 50% 容量採用綠能,若海外機房無法迅速開發非中國客戶,恐出現「中國買不到算力、東南亞 GPU 卻閒置降價」的結構性矛盾!
當管制穿透到「最終使用者」:為什麼輝達寧可砍白名單,也要嚴控雲端夥伴?
輝達之所以主動收緊客戶審查,背後不僅是為了配合美國政府法規,更是為了保護自身高達數千億美元的資產負債表與信用曝險:
- 美國 BIS 穿透式監管與司法嚴打,亞洲採購白名單大砍逾 50%:
美國商務部工業暨安全局(BIS)於 2026 年 5 月發布指引,明確規定只要接收實體的總部或最終母公司位於中國等受管制國家,即便機房設在海外仍可能需要出口許可。
配合 2026 年 3 月美國司法部起訴 3 名與美超微(Super Micro)相關人員、8 月台灣檢方起訴 B300 設備涉嫌違法出口案,以及 10 月馬來西亞海關查獲 30 台高階 AI 伺服器轉運案,輝達自 2026 年 7 月起對新加坡、馬來西亞與日本展開實地查核,已將最初獲准採購 AI 晶片的亞洲客戶白名單削減超過一半! - 輝達直接中國營收不到 1%,卻背負 360 億美元雲端承諾的連帶風險:
根據輝達於 2026 年 8 月 26 日公布的 2027 會計年度第二季財報,單季總營收年增 106% 達 962.21 億美元,資料中心營收年增 117% 達 890.23 億美元(占總營收約 92.5%,GAAP 毛利率達 75.0%),且下一季高達 1,080 億美元的營收財測已預設「中國資料中心運算收入為零」(上季對中國出貨之特定 Hopper 產品占資料中心營收不到 1%)。
然而,截至 2026 年 7 月 26 日的 10-Q 財報揭露,輝達除了有 2,790 億美元的供應鏈採購承諾外,還與特定 AI 雲端夥伴簽署了高達 360 億美元的雲端服務採購承諾,以及最高 35 億美元的土地、電力與機房相關擔保!
若這些合作的雲端商因過度依賴中國客戶而遭制裁或違約,輝達恐被迫自己吞下閒置算力義務,這正是公司必須提前要求夥伴「去中國化、分散客戶」的核心財務考量。 - 中國被迫加速國產替代,惟受制於 HBM 記憶體與先進製程瓶頸:
面對海外算力租賃大門收窄,華為輪值董事長徐直軍於 2026 年 9 月坦言中國本土 AI 設備需求已超過華為供應能力,並推出昇騰(Ascend)950、960 等新晶片與大規模互連架構。
這雖帶動中國本土晶片設計廠寒武紀(688256.SH)、晶圓代工廠中芯國際(0981.HK/688981.SH)、華虹半導體(1347.HK/688347.SH)及雲端大廠阿里巴巴(9988.HK/BABA)、百度(BIDU/9888.HK)、騰訊(0700.HK)的自主研發需求,但受限於高頻寬記憶體(HBM)短缺漲價、先進製程良率與 CUDA 軟體生態差距,短期內仍難以全面取代輝達的高階系統。
緊盯「合約強制性、東南亞利用率與輝達千億財測」三大風向球!
回首美中科技博弈的歷史教訓,試圖游走於法規邊緣的灰色商業模式終究難以長久,唯有具備全球多元合規客戶與核心技術壁壘的企業,才能在監管風暴中屹立不搖。
由於目前《金融時報》與《The Information》對「51% 非中國客戶比例」是否為強制硬性規定仍有不同說法,且計算分母(依營收、租用時數或運算容量)尚未公開,切勿僅憑單一消息就認定台股 AI 供應鏈遭砍單。
接下來應密切追蹤三大指標:
第一,輝達是否將 51% 門檻寫入正式合約條款,以及第三季 1,080 億美元營收財測的達成狀況;
第二,東南亞 GPU 雲端商的設備利用率與租金報價是否出現鬆動;
第三,台股 AI 伺服器與零組件廠的月營收出貨節奏。
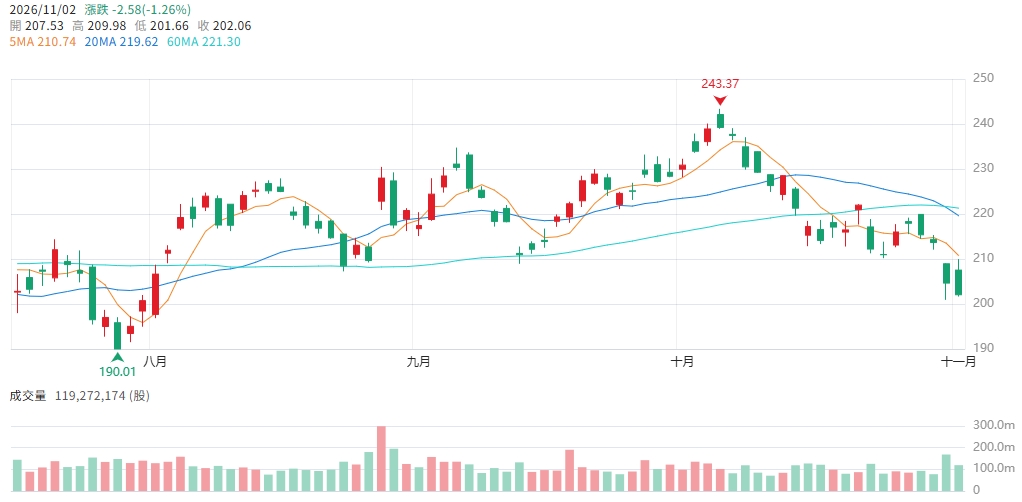
▲圖/CMoney 輝達(NVDA) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。