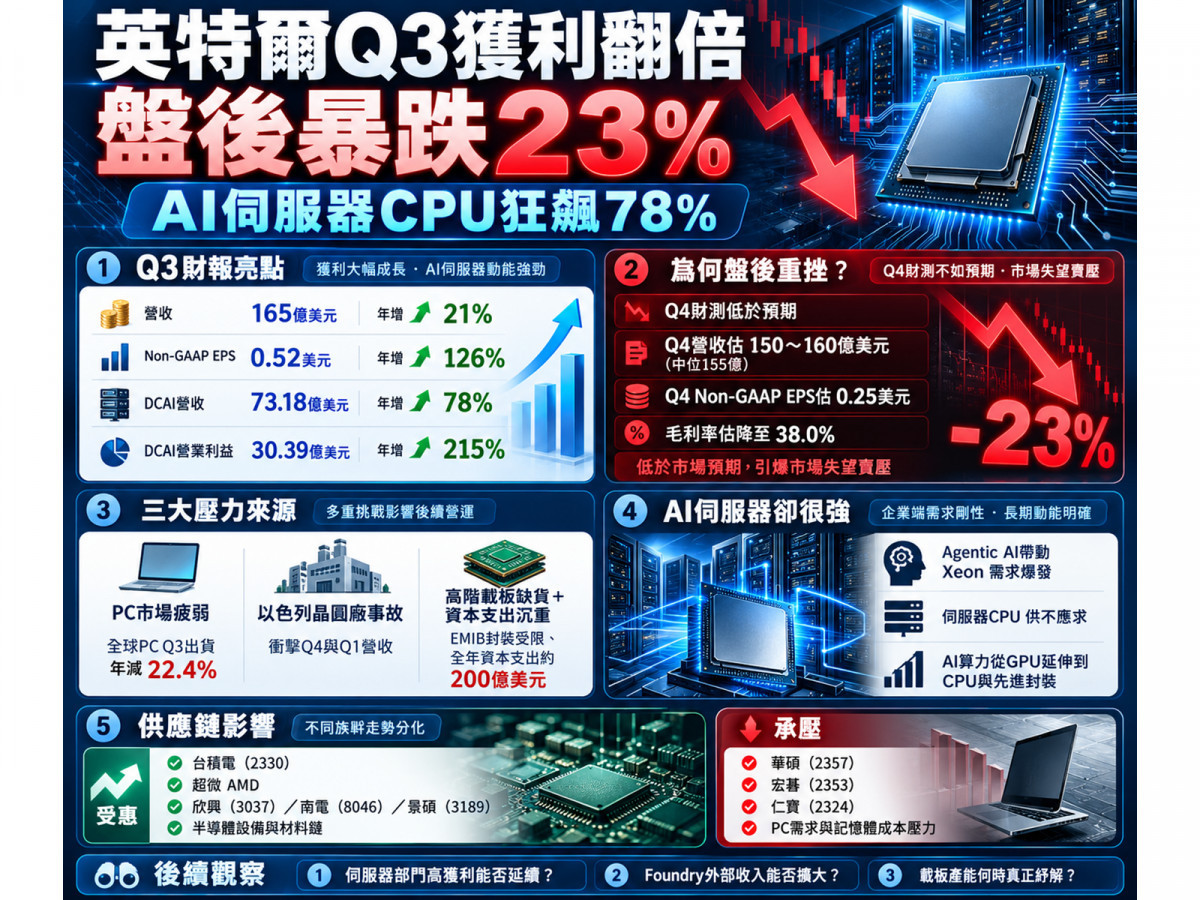
美國處理器大廠英特爾(INTC)於 2026 年 10 月 29 日美股盤後公布第三季財報,儘管單季營收年增 21% 達約 165 億美元、Non-GAAP 每股盈餘(EPS)更暴增 126% 達 0.52 美元(優於市場預估的 0.40 美元),且資料中心與 AI(DCAI)部門營收狂飆 78%;
但受到 PC 市場衰退、以色列晶圓廠爆炸事故、高階封裝載板缺貨及龐大資本支出拖累,第四季財測大幅低於華爾街預期,引爆盤後股價一度崩跌約 23.1% 至 70.79 美元(正常盤收 92.07 美元)!
回顧半導體產業在 AI 浪潮下的發展軌跡,算力建置向來都是「企業端基建先行、消費端終端隨後」,如今更進一步從 GPU 加速器擴散至通用型伺服器 CPU 與先進封裝領域。
隨著英特爾伺服器處理器供不應求卻卡在「有機載板瓶頸」,加上外部晶圓代工收入占比仍低,這份財報不僅牽動美股競爭對手超微(AMD)與輝達(NVDA)的動向,也讓台股供應鏈迎來截然不同的多空分水嶺!
冰火兩重天的財報真相:消費端 PC 遭記憶體漲價反噬,企業端「伺服器 CPU」非買不可!
為什麼英特爾第三季 Non-GAAP 淨利年增 169% 達約 28 億美元,第四季財測卻讓市場大失所望?
- 消費端與財測逆風:記憶體漲價排擠 PC 銷量,加計以色列廠爆炸重創 Q4 展望
英特爾預估第四季營收僅 150 億至 160 億美元(中位數 155 億美元,季減約 6%,較市場預期的 171 億美元低約 9.4%),Non-GAAP 毛利率將大降 6.1 個百分點至 38.0%,Non-GAAP EPS 更僅估 0.25 美元(較市場預期 0.43 美元大減約 41.9%,GAAP EPS 僅估 0.10 美元)。
這背後有兩大主因:
第一,以色列 Kiryat Gat 晶圓廠於 2026 年 10 月 14 日發生氣體相關設備或作業異常爆炸事故(造成兩死一重傷並停工約兩週),預估將分別削減 2026 年第四季與 2027 年第一季各約 3 億美元營收(合計約 6 億美元),並因晶圓報廢拉低第四季毛利率約 2 個百分點(占第四季營收財測落差約 18.75%)。
第二,更嚴重的結構性問題在於 PC 衰退——受記憶體成本飆漲與通路庫存修正影響,英特爾第三季客戶運算及 Physical AI 事業營收年減 5% 至約 81 億美元;
研調機構 Gartner 更證實 2026 年第三季全球 PC 出貨量年減高達 22.4%(僅 5,535 萬台),且英特爾管理層悲觀預估全球 PC 出貨量繼 2026 全年年減約 12%(下半年年減逾 20%)後,2027 全年將再衰退約 10%(相當於較 2025 年基準累積萎縮約 20.8%),低迷期至少延續至 2027 年上半年! - 企業端剛需爆發:
代理式 AI(Agentic AI)引爆 Xeon 搶購潮,DCAI 營業利益狂飆 215%
與消費端 PC 的寒冬相反,AI 資料中心對通用型 CPU 的需求正全面噴發!
在大型 AI 系統與代理式 AI應用中,除了需要 GPU 與 AI ASIC 進行平行運算外,更必須仰賴 CPU 負責系統管理、任務調度、讀取資料庫與協調網路儲存。
這帶動英特爾第三季資料中心與 AI(DCAI)部門營收暴增 77.8%(約 78%) 達 73.18 億美元,部門營業利益更從去年同期的 9.64 億美元狂飆 215% 至 30.39 億美元,營業利益率大舉跳升 18.1 個百分點至 41.5%!
管理層更預估,2026 年與 2027 年全球伺服器 CPU 市場單位出貨量均將年增超過 30%,目前旗下 Xeon 處理器需求更遠超公司供應能力。
當 Xeon 處理器有單卻出不了貨:為什麼「高階封裝載板」與「代工虛實」成最大關鍵?
既然企業端 AI 伺服器 CPU 需求如此強勁,為什麼英特爾無法立刻將訂單全數轉化為第四季獲利?財報揭露了三大關鍵瓶頸與財務現實:
- EMIB 先進封裝卡在「高階有機載板缺貨」,產能瓶頸恐延續至 2027 下半年:
英特爾坦言,雖然採用 Intel 3 製程的 Xeon Granite Rapids 晶圓產出已增加(單位成本較第一季下降約 15%),但先進有機載板供應不足卻嚴重限制了 EMIB(嵌入式多晶片互連橋接)先進封裝產品的出貨能力,預計部分新增載板供應能力要到 2027 年下半年才會顯著到位。 - 晶圓代工營收成長 58% 的假象:外部客戶收入僅占 6.1%,單季仍虧 18.53 億美元:
Intel Foundry 第三季帳面營收雖年增 58% 達 66.97 億美元,但其中絕大多數來自「英特爾內部晶片交易」,真正的對外代工收入僅約 4.11 億美元(占比僅約 6.1%),且季增 1.18 億美元主要是受單一非經常性專案帶動;
代工部門單季營業虧損仍高達 18.53 億美元(營益率約 -27.7%,雖較去年同期虧損 23.21 億美元收斂)。
儘管 18A 製程成本較第一季下降約 40%(Panther Lake、Clearwater Forest 已投產出貨)、18A-P(Diamond Rapids 送樣)預計 2027 年放量,且 14A 已於 10 月發布 0.9 版製程設計套件(PDK,規劃 2027 年風險試產、2028 年量產),但尚未證明已奪下足以撼動市場的外部大客戶量產訂單。 - 200 億美元資本支出與股權稀釋壓力:
為支應 18A、Intel 3 擴產與 14A 研發,英特爾將 2026 全年資本支出上調至約 200 億美元,並預告 2027 年將進一步增加且難以產生正自由現金流(第三季營業現金流 50.82 億美元、購置設備現金支出 42.19 億美元,簡化自由現金流為 +8.63 億美元)。
雖然截至 9 月 26 日公司帳上現金及短期投資達 540.05 億美元(短期及長期借款合計 501.34 億美元),但其中很大一部分來自 2026 年 8 月完成的約 230 億美元股權募資,導致第三季稀釋加權平均股數年增達 17.1%(升至 53.07 億股),使未來每股盈餘面臨稀釋考驗。
台灣半導體與 PC 供應鏈總體檢:誰吃載板與擴產紅利、誰受 PC 逆風衝擊?
面對英特爾揭示的「伺服器強、PC 弱、載板缺、擴產大」四大趨勢,台美股相關企業的受惠與承壓邏輯必須嚴格區分:
台積電(2330)與 超微(AMD):外部代工霸權穩固,伺服器 CPU 迎潛在轉單契機
- 台積電外部代工護城河未受侵蝕:
由於 Intel Foundry 外部代工單季營收僅 4.11 億美元且仍處巨額虧損,距離全面威脅台積電的核心外部客戶業務仍有極大差距,在先進製程與全球 AI 晶片代工需求支撐下地位依然穩固(惟長線仍需追蹤 2027~2028 年 Intel 14A 外部客戶認證進度)。 - 超微受惠伺服器供給缺口,輝達(NVDA)維持互補優勢:
在英特爾Xeon 處理器因 Intel 3 產能、先進載板缺貨與以色列廠事故而供不應求之際,直接競爭對手超微有機會爭取雲端客戶的伺服器 CPU 新增採購;
至於輝達,因大型 AI 系統需更多 CPU 與 GPU 協同運作而維持互補成長,英特爾布局的 GPU D-series 目前尚不構成重大直接威脅。
ABF 載板與設備材料鏈:欣興(3037)、南電(8046)、景碩(3189)聚焦高階封裝外溢
- AI 算力延伸至 CPU,引爆高階 ABF 載板需求:
英特爾點名高階有機載板缺貨限制伺服器出貨,印證 AI 需求已從 GPU、ASIC 全面延伸至伺服器 CPU 與先進封裝,帶動台灣載板三雄欣興、南電與景碩的中長期需求關注度(惟 EMIB 載板規格與認證特殊,投資人仍須緊盯各廠實際訂單、產能利用率與毛利率轉化)。 - 晶圓廠擴產支撐設備廠務與材料商機:
英特爾拉高資本支出並攜手 ASML、科林研發(Lam Research)與應用材料(Applied Materials),配合美國本土半導體製造擴張,使具備海外與設備廠務布局的帆宣(6196)、漢唐(2404)、家登(3680),以及深耕半導體材料的環球晶(6488)、中砂(1560)、崇越具備條件式正面題材。
PC 品牌與代工族群:華碩(2357)、宏碁(2353)、仁寶(2324)提防記憶體漲價與需求降溫
- PC 品牌廠面臨成本轉嫁與出貨保衛戰:
根據 Gartner 統計,2026 年第三季全球 PC 出貨大減 22.4%,台灣雙 A 品牌華碩出貨年減 13.0%、宏碁年減 11.2%,雖表現優於全球平均,但在記憶體漲價與全球 PC 市場恐連兩年衰退的逆風下,須密切觀察高階機種比重與庫存控管能否守住毛利率。 - 筆電代工與記憶體族群表現分化:
純筆電比重較高的代工廠如仁寶(2324)較易受 PC 疲弱影響,而兼具 AI 伺服器業務的英業達(2356)、緯創(3231)則具業務緩衝;
至於記憶體廠南亞科(2408)、華邦電(2344),雖受惠記憶體報價上揚,但仍需留意下游 PC 客戶拉貨放緩的抵銷效應。
緊盯「伺服器獲利、代工虧損收斂與載板產能」三大長線驗證點!
英特爾此次財報暴跌 23%,正式宣告半導體產業不再是齊漲齊跌的單一景氣,而是進入「AI 伺服器與高階封裝強勢擴張、傳統消費性 PC 遭記憶體成本反噬」的劇烈分化期。
未來可檢驗三大財務指標:
第一,以色列廠復工與 2027 下半年載板產能開出後,DCAI 伺服器部門能否維持逾 40% 的高營益率成長;
第二,Intel Foundry 外部代工收入能否擺脫 4.11 億美元的低基期並實質縮小虧損;
第三,高達 200 億美元以上的資本支出,能否在不過度稀釋股東權益的前提下創造正向自由現金流。

▲圖/CMoney 英特爾(INTC) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。