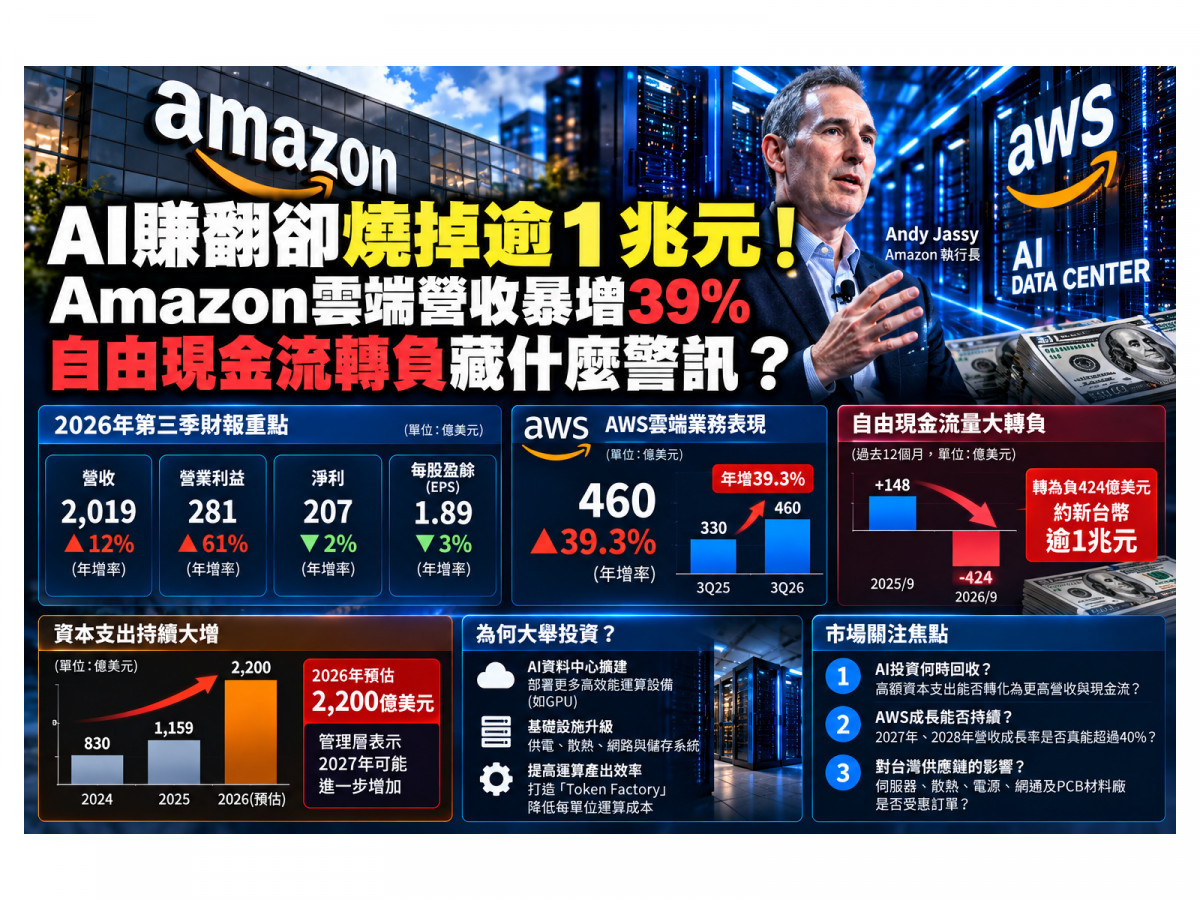
全球科技巨頭持續加碼人工智慧(AI)基礎建設,龐大投資究竟何時才能回收,正成為市場關注焦點。亞馬遜(Amazon)美東時間29日公布2026年第三季財報,旗下雲端服務AWS營收年增39.3%,創近五年最快成長速度,集團營業利益也寫下歷史新高。然而,在亮眼的營運數字背後,Amazon截至9月底的過去12個月自由現金流量卻轉為負424億美元,折合新台幣超過1兆元,凸顯AI投資規模擴大與現金回收速度之間的矛盾。
更值得注意的是,Amazon預估2026年全年資本支出約2,200億美元,並透露2027年投資規模可能進一步增加。在AI需求持續升溫之際,科技巨頭究竟是在提前建立競爭優勢,還是面臨投資回收期拉長的壓力,成為市場重新評估AI產業鏈的重要問題。
AWS營收暴增39.3% 創近五年最快成長
根據Amazon公布的第三季財報,集團營收達2,019億美元,較去年同期成長12%;營業利益281億美元,較去年同期174億美元大幅增加,營業利益率達13.9%,創公司歷史新高。
其中,AWS成為最重要的成長引擎。
第三季AWS營收約460億美元,年增39.3%,為近五年最快成長速度;營業利益約178億美元,高於去年同期114億美元。以AWS營收計算,其單季營業利益率約38.7%,顯示雲端業務不僅維持高速成長,也持續貢獻可觀獲利。
Amazon執行長Andy Jassy指出,AWS在功能與基礎設施方面的投資正逐步發揮效益,公司預期2027年及2028年AWS營收成長率均有機會超過40%。
不過,這項展望仍屬管理階層預測,實際成長速度將受到客戶需求、產能供給及市場競爭等因素影響。
從財務結構觀察,AWS第三季營收占集團整體營收約23%,卻貢獻超過六成的營業利益,凸顯雲端業務對Amazon獲利的重要性。
自由現金流轉負424億美元 AI投資吃掉多少現金?
儘管AWS成績亮眼,Amazon的現金流量表卻呈現另一番景象。
截至2026年9月30日的過去12個月,Amazon營業活動現金流量達1,683億美元,較去年同期成長29%。換言之,公司日常營運仍持續創造大量現金。
然而,同一期間,自由現金流量卻從去年同期正148億美元,轉為負424億美元,出現約572億美元的變化。
問題並非Amazon沒有賺錢,而是投資支出擴張的速度,超過營運現金流增加的幅度。
根據公司財報,過去12個月購置不動產及設備的淨支出達2,107億美元,較去年同期增加約948億美元,主要反映AI相關投資大幅增加。
這筆支出包括支援雲端運算及AI服務的基礎設施投資。隨著資料中心需要部署更多高效能運算設備,企業也必須同步投入供電、散熱、網路與儲存系統,形成龐大的前期資本需求。
不過,自由現金流為負並不代表公司第三季營運虧損。Amazon第三季仍有281億美元營業利益,過去12個月營業現金流也持續成長。
真正值得關注的是,新增投資能否在未來轉化為更高營收與現金流入,以及投資回收所需的時間是否符合市場預期。
今年資本支出上看2,200億美元 2027年還要繼續加碼
Amazon預估2026年全年資本支出約2,200億美元,主要用於AI及相關基礎設施建設。
而隨著AWS持續擴張,管理階層也釋出2027年資本支出可能進一步增加的訊號。
這意味著即使Amazon雲端營收維持高速成長,公司仍可能面臨長時間的高額投資需求。
對AI資料中心而言,資本支出並不只發生在購買GPU或伺服器的當下。隨著運算設備密度提高,電力供應、液冷散熱、高速網路及土地與機房建置,也會同步增加成本。
此外,AI硬體更新速度快,新一代運算平台推出後,資料中心業者還須持續評估舊設備的使用效率與折舊負擔。
因此,AI需求強勁雖有助於提升雲端服務營收,卻不代表短期自由現金流一定同步改善。
如果未來AI服務使用量、收費能力與設備利用率持續提高,高額投資可能逐步轉化為更高的長期獲利;反之,若客戶需求成長低於預期,或基礎設施利用效率不如預期,投資回收期便可能延長。
這也是市場對AI投資抱持高度期待,卻同時對科技巨頭財報更加敏感的原因。
財報創高仍難滿足市場 股價盤後承壓
值得注意的是,Amazon第三季雖創下營業利益新高,獲利表現卻未全面符合市場期待。
第三季稅後淨利約207億美元,略低於去年同期212億美元;稀釋後每股盈餘為1.89美元,低於去年同期1.95美元。
公司說明,去年同期包含與Anthropic投資相關的高額稅前利益,影響今年的淨利比較基礎。因此,不能單純將稅後淨利下滑視為核心營運惡化。
此外,Amazon預估第四季集團營收介於2,400億至2,470億美元,年增約12%至16%。市場對這項展望及高額AI投資的疑慮,使公司公布財報後股價在美股盤後交易一度下跌約7%。
盤後股價反映的是投資人即時評價,仍須與下一個正常交易時段的正式收盤表現區分。
從財報反應觀察,市場對科技巨頭的要求正在提高:即使雲端營收與營業利益快速成長,企業仍須向投資人證明,龐大資本支出最終能帶來合理的現金回報。
台灣AI供應鏈受惠訂單 但成長不代表人人都能賺
Amazon資本支出擴張,對台灣AI供應鏈同樣具有重要意義。
AI資料中心建置需要大量伺服器、機櫃、高速網通設備、電源系統及散熱方案,台灣供應鏈中的鴻海(2317)、廣達(2382)、緯穎(6669)等伺服器相關業者,以及奇鋐(3017)、雙鴻(3324)等散熱廠,均處於值得觀察的產業環節。
此外,隨著AI運算設備採用更高速的訊號傳輸架構,高階銅箔基板與PCB材料需求也受到關注,包括台光電(2383)、台燿(6274)等廠商,可能受惠於材料規格升級趨勢。
但必須注意,Amazon增加資本支出,並不代表上述每家台廠都能直接取得訂單,更不能直接推算營收增幅。
不同供應商能否受惠,仍取決於其是否進入實際供應鏈、產品認證進度、訂單分配及出貨時間。
尤其當科技巨頭開始重視AI基礎設施的投資效率,下游客戶可能對設備價格、交貨速度及系統效能提出更高要求,進一步考驗供應鏈的成本管理與技術競爭力。
AI熱潮下一道考題:不是有沒有訂單,而是多久能回本
Amazon第三季財報揭示了AI產業一項關鍵矛盾:需求確實快速成長,企業也持續創造營業利益,但建置AI基礎設施所需的投資速度,可能在短期內超過現金回收能力。
AWS營收年增39.3%,證明雲端與AI相關服務仍有強勁需求;過去12個月自由現金流轉為負424億美元,則說明這波成長必須付出龐大的前期資本成本。
對投資人而言,未來觀察AI產業已不能只看企業宣布投入多少資金,或供應鏈取得多少訂單。
真正重要的是,這些資金能否提高運算產出、帶來穩定營收,並在扣除持續性的設備投資後,創造足以支持下一輪擴張的現金流。
當AI競爭從擴充算力走向驗證投資報酬,Amazon這份財報或許正反映科技巨頭下一階段必須面對的共同考題。

▲圖片由ChatGPT生成