隨著 AI 加速器整合規模與系統複雜度暴增,整個 AI 系統的交付能力已愈來愈受到後段製程與高速網路限制;
然而,全球 AI 霸主輝達(NVIDIA)直接出資綁定後段供應鏈的擴產大戰,卻早已「搶先全面爆發」!
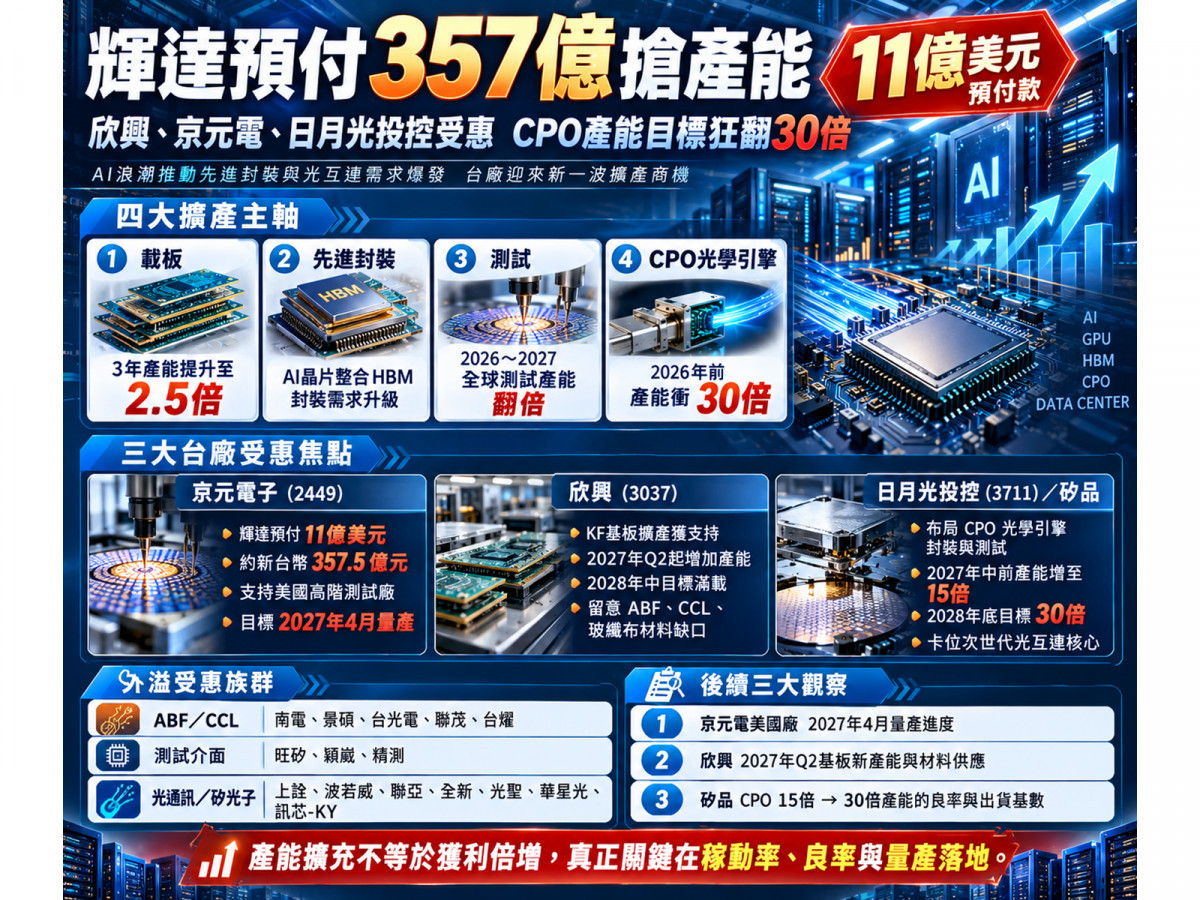
輝達於 2026 年 10 月 21 日在 GTC Berlin 正式宣布,與全球六家關鍵半導體供應鏈夥伴擴大合作,全面鎖定 IC 載板、先進封裝、半導體測試與共同封裝光學(CPO)光學引擎四大領域。
回顧半導體產業的發展軌跡,過去多由供應商自行預估需求並承擔擴產風險,如今輝達為了確保未來多個世代的產品交付,未來供應與產能承諾已從前一季的 1,190 億美元暴增至 2,790 億美元,正式將供應鏈推向「由終端客戶共同出資擴建」的新紀元!在這波官方具名的六大核心夥伴中,台廠直接搶佔三席——欣興(3037)、京元電子(2449)以及日月光投控(3711)旗下的矽品精密,加上既有的台積電(2330)與鴻海(2317)生態系,無疑是這波 AI 後段製造與 CPO 光互連升級潮下,最具實質基本面支撐的核心焦點!
瓶頸全面轉移:前段晶圓代工不夠看,後段「載板、測試與 CPO」非擴不可!
為什麼輝達在掌握台積電先進製程與矽光子製造支持後,還要大舉介入全球後段供應鏈的資本配置?
- 封裝與載板端:AI 晶片整合大量 HBM,載板與中介層缺一不可
當 AI GPU 整合大量高頻寬記憶體(HBM)與高密度互連後,封裝尺寸、接點密度與散熱難度全面飆升。
輝達不僅要求美商艾克爾(Amkor,AMKR)在 2028 年底前將韓國中介層晶圓產能提升超過 300%(逾 4 倍),更設定其產品相關的全球封裝基板供應鏈整體產能在三年後達到 2.5 倍(增加 150%)的目標,並同步引入日本揖斐電(Ibiden,4062.T,小野廠產能目標 3 倍)與韓國三星電機(009150.KS)擴大供貨。 - 測試與光互連端:晶片太貴賠不起,CPO 解決龐大算力通訊瓶頸
一方面,高階 AI 晶片造價極為昂貴,若封裝完成後才發現品質瑕疵,報廢成本難以估算,促使輝達目標在 2026 至 2027 年間將全球半導體測試產能翻倍(2 倍);
另一方面,當資料中心擴展至龐大 GPU 叢集,傳統可插拔光模組面臨高功耗與訊號損耗極限,將光學引擎緊鄰交換器 ASIC 的 CPO 技術(如 Spectrum-X Ethernet Photonics 特定光連接配置可改善約 5 倍功率效率)成為必然趨勢,帶動相關光學引擎產能展開數十倍的狂飆擴張!
輝達欽點台廠三巨頭硬實力:京元電、欣興、日月光投控
京元電子(2449):狂拿 11 億美元預付款,資金承諾最明確的測試霸主
- 獲約 357.5 億新台幣預付款支持赴美設廠:
在本次公告中,京元電的財務承諾最為具體!輝達官方證實提供高達 11 億美元(以假設匯率 32.5 元換算約新台幣 357.5 億元)的產能預訂預付款,支持京元電及美國全資子公司建置美國高階測試設施,目標於 2027 年 4 月進入大量生產。
對照京元電董事會先前通過的美國投資授權上限約 14 億美元,這筆預付款相當於投資上限的約 78.6%,大幅降低了海外建廠的前期資金壓力。 - 留意會計認列與海外成本考驗:
投資人須精確區分,11 億美元屬於「客戶預付款(預收負債)」,並非立即認列為當期營收,而是隨 2027 年提供測試服務逐步抵減並認列收入。
後續須持續追蹤美國廠的人力營建成本、設備折舊與實際產能利用率爬坡速度。
欣興(3037):獲輝達產能預訂加持,2027 Q2 起新產能放量
- 具名支持台灣 KF 基板擴產,時程最清晰:
輝達正式宣布以產能預訂支持欣興擴充台灣 KF 基板製造產能,預計 2027 年第二季起開始增加產能,並於 2028 年中達到滿載,大幅提升了中期訂單能見度。 - 材料缺口與日韓競爭成雙重觀察指標:
欣興董事長簡山傑於 TPCA Show 點出,低 CTE 玻纖布、CCL 及 ABF 等關鍵材料在 2027 年可能出現約 20% 的供需缺口,部分設備交期甚至長達 30 個月。
此外,隨著輝達同步扶持日本揖斐電與韓國三星電機(2026 年起供應 ABF 基板並於 2028 年擴產),欣興能否順利克服材料瓶頸並在 2028 年全球產能開出時維持高稼動率,將是獲利關鍵。
日月光投控(3711)旗下矽品:CPO 光學引擎產能翻 15 至 30 倍的技術領頭羊
- 掌握次世代光互連核心,產能目標翻倍再翻倍:
在輝達 Spectrum-X Ethernet Photonics 生態系中,台積電負責先進矽光子製造、鴻海(2317)參與交換器系統組裝,而日月光投控旗下的矽品精密則扛起光電元件高精度封裝、組裝與測試重任。
本次輝達宣布與矽品擴大台灣 CPO 光學引擎產能,規劃在 2027 年中前增至目前的 15 倍,並於 2028 年底前再翻倍(以原始產能為基準達 30 倍目標)! - 技術選擇權極強,但勿直接換算集團 EPS 倍數:
CPO 涉及極高難度的光學耦合精度、熱管理與組裝前測試,矽品站穩核心地位極具長期戰略價值。
不過由於官方未公布原始產能基數,且單一業務占日月光投控龐大集團營收比重仍待觀察,不宜直接將「產能提升 30 倍」等同於集團獲利翻倍。
外溢效應總體檢:載板、CCL、測試介面與光通訊誰能沾光?
除了正式入列的三家核心台廠,這波大擴產也牽動周邊供應鏈(惟尚未確認直接取得本次擴產訂單,證據強度應與核心三廠區分):
- ABF 載板與高階 CCL 材料:
隨著高階載板與高速訊號傳輸需求擴張,同屬載板陣營的南電(8046)、景碩(3189),以及高階銅箔基板(CCL)廠台光電(2383)、聯茂(6213)、台燿(6274),具備產業趨勢連動機會。 - 高階晶片測試介面:
輝達目標將全球測試產能翻倍,晶片測試複雜度與高功率驗證需求提升,有利於探針卡與測試介面廠旺矽(6223)、穎崴(6515)、精測(6510)的技術發展空間。 - 矽光子與 CPO 周邊供應鏈:
在光纖陣列與光學耦合領域的上詮(3363)、波若威(3163),磷化銦雷射相關的聯亞(3081)、全新(2455),以及光通訊模組廠光聖(6442)、華星光(4979)、訊芯-KY(6451)皆具技術關聯性。但投資人需特別注意,CPO 若逐步普及,對部分傳統可插拔光模組產品線反而可能產生替代效應,選股必須確認是否真正打入 CPO 新零組件供應鏈。
看懂「產能倍數」與「實質獲利」的差距,緊盯 2027 量產關鍵里程碑!
今(22)日台股盤中,欣興漲 5%、京元電跌 2.52%、日月光投控跌 1.17%。
輝達透過預付款與長期產能預訂,確實為台廠帶來極高的中期需求能見度;
但投資人切忌將「產能擴充倍數」直接畫上「EPS 成長倍數」的等號(新增營收仍取決於實際稼動率與售價,且須扣除龐大折舊與海外設廠成本)。
展望後市,2027 年 4 月京元電美國廠量產與預付款抵減節奏、2027 年 Q2 欣興KF 基板產能開出與材料缺口變化,以及 2027 年中日月光投控旗下矽品 CPO 光學引擎 15 倍產能的實際良率與出貨基數,將是檢驗這波 AI 供應鏈大擴產能否轉化為實質股東報酬的三大決勝指標!

▲圖/CMoney 欣興(3037) K線圖

▲圖/CMoney 京元電子(2449) K線圖

▲圖/CMoney 日月光投控(3711) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。