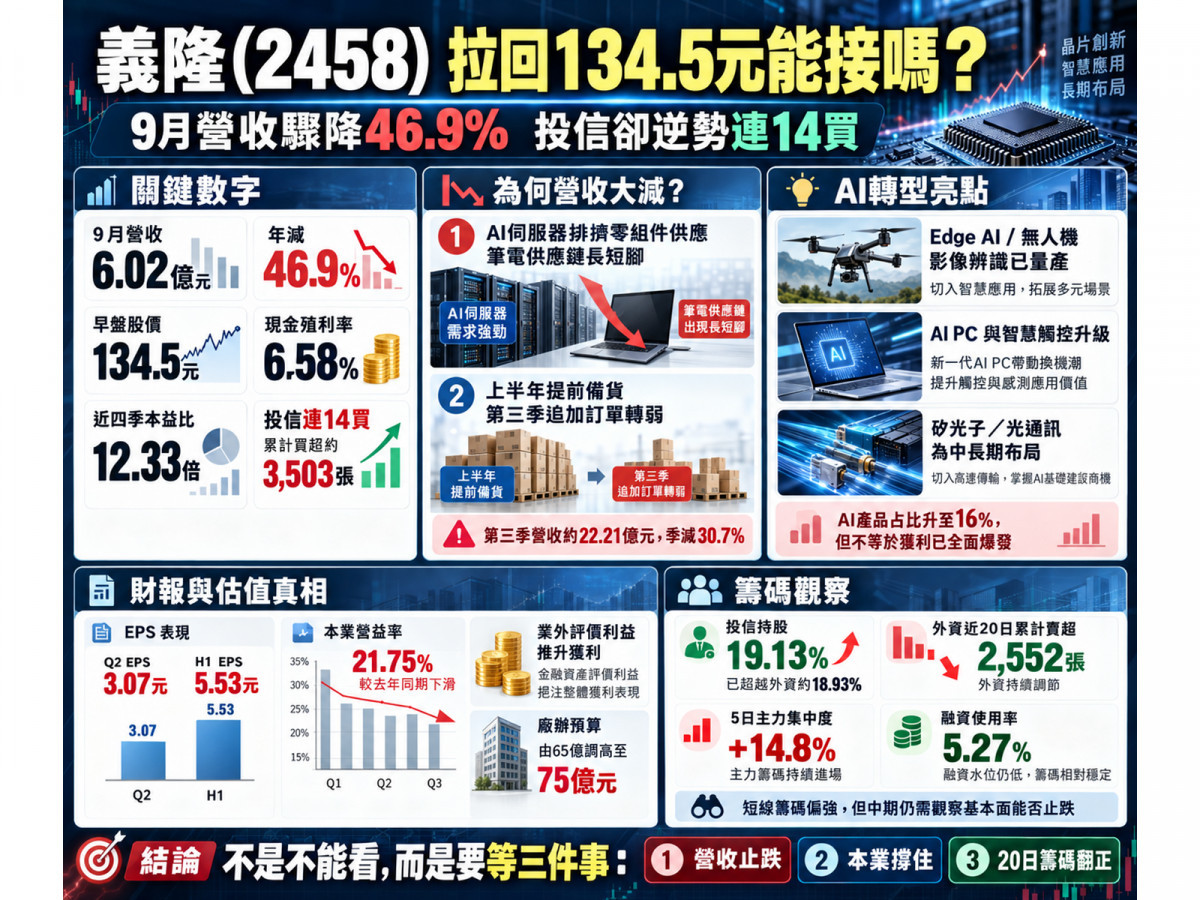
筆電觸控IC大廠義隆(2458)近期在台股盤面出現極為罕見的「基本面與籌碼面劇烈背離」現象。
從營收表現來看,2026年9月單月營收驟降至6.02億元,不僅月減18.74%、年減幅度更高達46.90%;
第三季單季營收約22.21億元,較第二季大幅季減30.70%、年減約33.0%,呈現傳統旺季急速萎縮的警訊。
然而,本土投信法人卻展開強力的低檔掃貨,截至10月16日已連續14個交易日買超(16日單日再買超842張),累計買超約3,503張,推升股價於10月16日收在當日最高點139元;10月19日早盤股價則拉回至134.5元(暫跌4.5元或3.24%,早盤成交量587張,約當前一交易日全天量能2,974張的19.7%),正直接測試近期投信買盤的支撐力道。
剖析這場「營收大衰退、投信卻狂買」的矛盾局勢,關鍵在於市場對義隆的定位並非已由財報確認高速成長的AI伺服器股,而是屬於「PC相關業務遭遇庫存與缺料逆風、AI視覺新事業開始放量、機構資金提前卡位復甦」的轉型股。
儘管以134.5元計算,義隆近四季靜態本益比僅約12.33倍、回顧性現金殖利率達6.58%,但在第三季營收顯著收縮的現實下,切忌單憑投信連買或高殖利率就盲目追價,必須先釐清財報背後的獲利品質與產業轉折訊號。
旺季不旺!為何9月營收驟減46.9%?拆解「AI占比翻倍」的財務真相與3大新布局
義隆在2026年上半年原本維持穩健的年增表現(4月營收11.41億元、年增6.32%;
5月10.04億元、年增3.59%;6月10.59億元、年增7.13%),第一季與第二季營收分別達32.25億元與32.05億元(季減0.62%)。
但自7月起營收卻連跌三個月且跌幅逐月擴大:7月降至8.78億元(月減17.09%、年減13.21%)、8月降至7.41億元(月減15.67%、年減36.72%)、9月更滑落至6.02億元(月減18.74%、年減46.90%),導致第三季營收僅約22.21億元(較去年同期約33.16億元大減約33%),前三季累計營收86.50億元,轉為年減8.62%。
根據義隆於10月2日發布的官方營收報告,造成第三季旺季急凍的核心原因來自供需兩端的雙重夾擊:
- 供給面(AI伺服器排擠效應):
由於AI伺服器需求極度強勁,導致部分上游零組件供應吃緊,影響筆記型電腦相關產品的供應鏈長短腳配套;
即便義隆自身的觸控板、指紋辨識IC具備供貨能力,客戶仍因缺其他關鍵料件而無法組裝整機,被迫延後拉貨。 - 需求面(上半年提前備貨消化庫存):
品牌客戶已在今年上半年提前拉貨備貨,墊高庫存水位,使第三季追加訂單的動能明顯放緩。
在產品結構方面,對比今年8月法說會公布的2026年第二季數據與9月最新官方營收報告,觸控相關(含生物辨識)占比由77%降至69%,非觸控產品由16%微降至15%,而AI相關產品占比則從7%大幅跳升至16%。
不過,這裡暗藏一個財務分析陷阱:「占比提升不等於絕對營收同步暴增」——以9月總營收6.0186億元乘以16%推算,AI產品單月貢獻僅約0.96億元,占比翻倍有相當程度是因為分母(整體PC營收)急速萎縮所致。
目前義隆正推動三條成熟度不同的成長曲線:
- 無人機與Edge AI影像辨識(已量產出貨):
整合影像訊號處理(ISP)與AI物件偵測、追蹤的方案已正式量產,應用擴及無人機與影像辨識,具備拉升單機產品價值的實質機會。 - Agent AI PC與智慧觸控(既有產品升級):
透過觸控板、觸控螢幕控制器、指紋辨識與指向裝置搶攻AI PC商務換機潮,惟單機規格與售價提升幅度仍待訂單驗證。 - 矽光子與光通訊晶片(中長期研發布局):
2026年6月宣布策略投資PETA Optronics,共同開發結合光子積體電路(PIC)與電子積體電路(EIC)的光通訊方案以切入高速資料中心,目前仍處研發與市場布局階段,尚未貢獻大量營收。
Q2 EPS暴增147%背後的貓膩!本業獲利、75億廠辦投資與12倍本益比怎麼看?
檢視義隆最新的2026年第二季財報與財務體質,表面上單季EPS高達3.07元(年增147.58%)、上半年累計EPS達5.53元,但深入拆解損益表卻可發現「本業下滑、靠業外撐場」的結構:
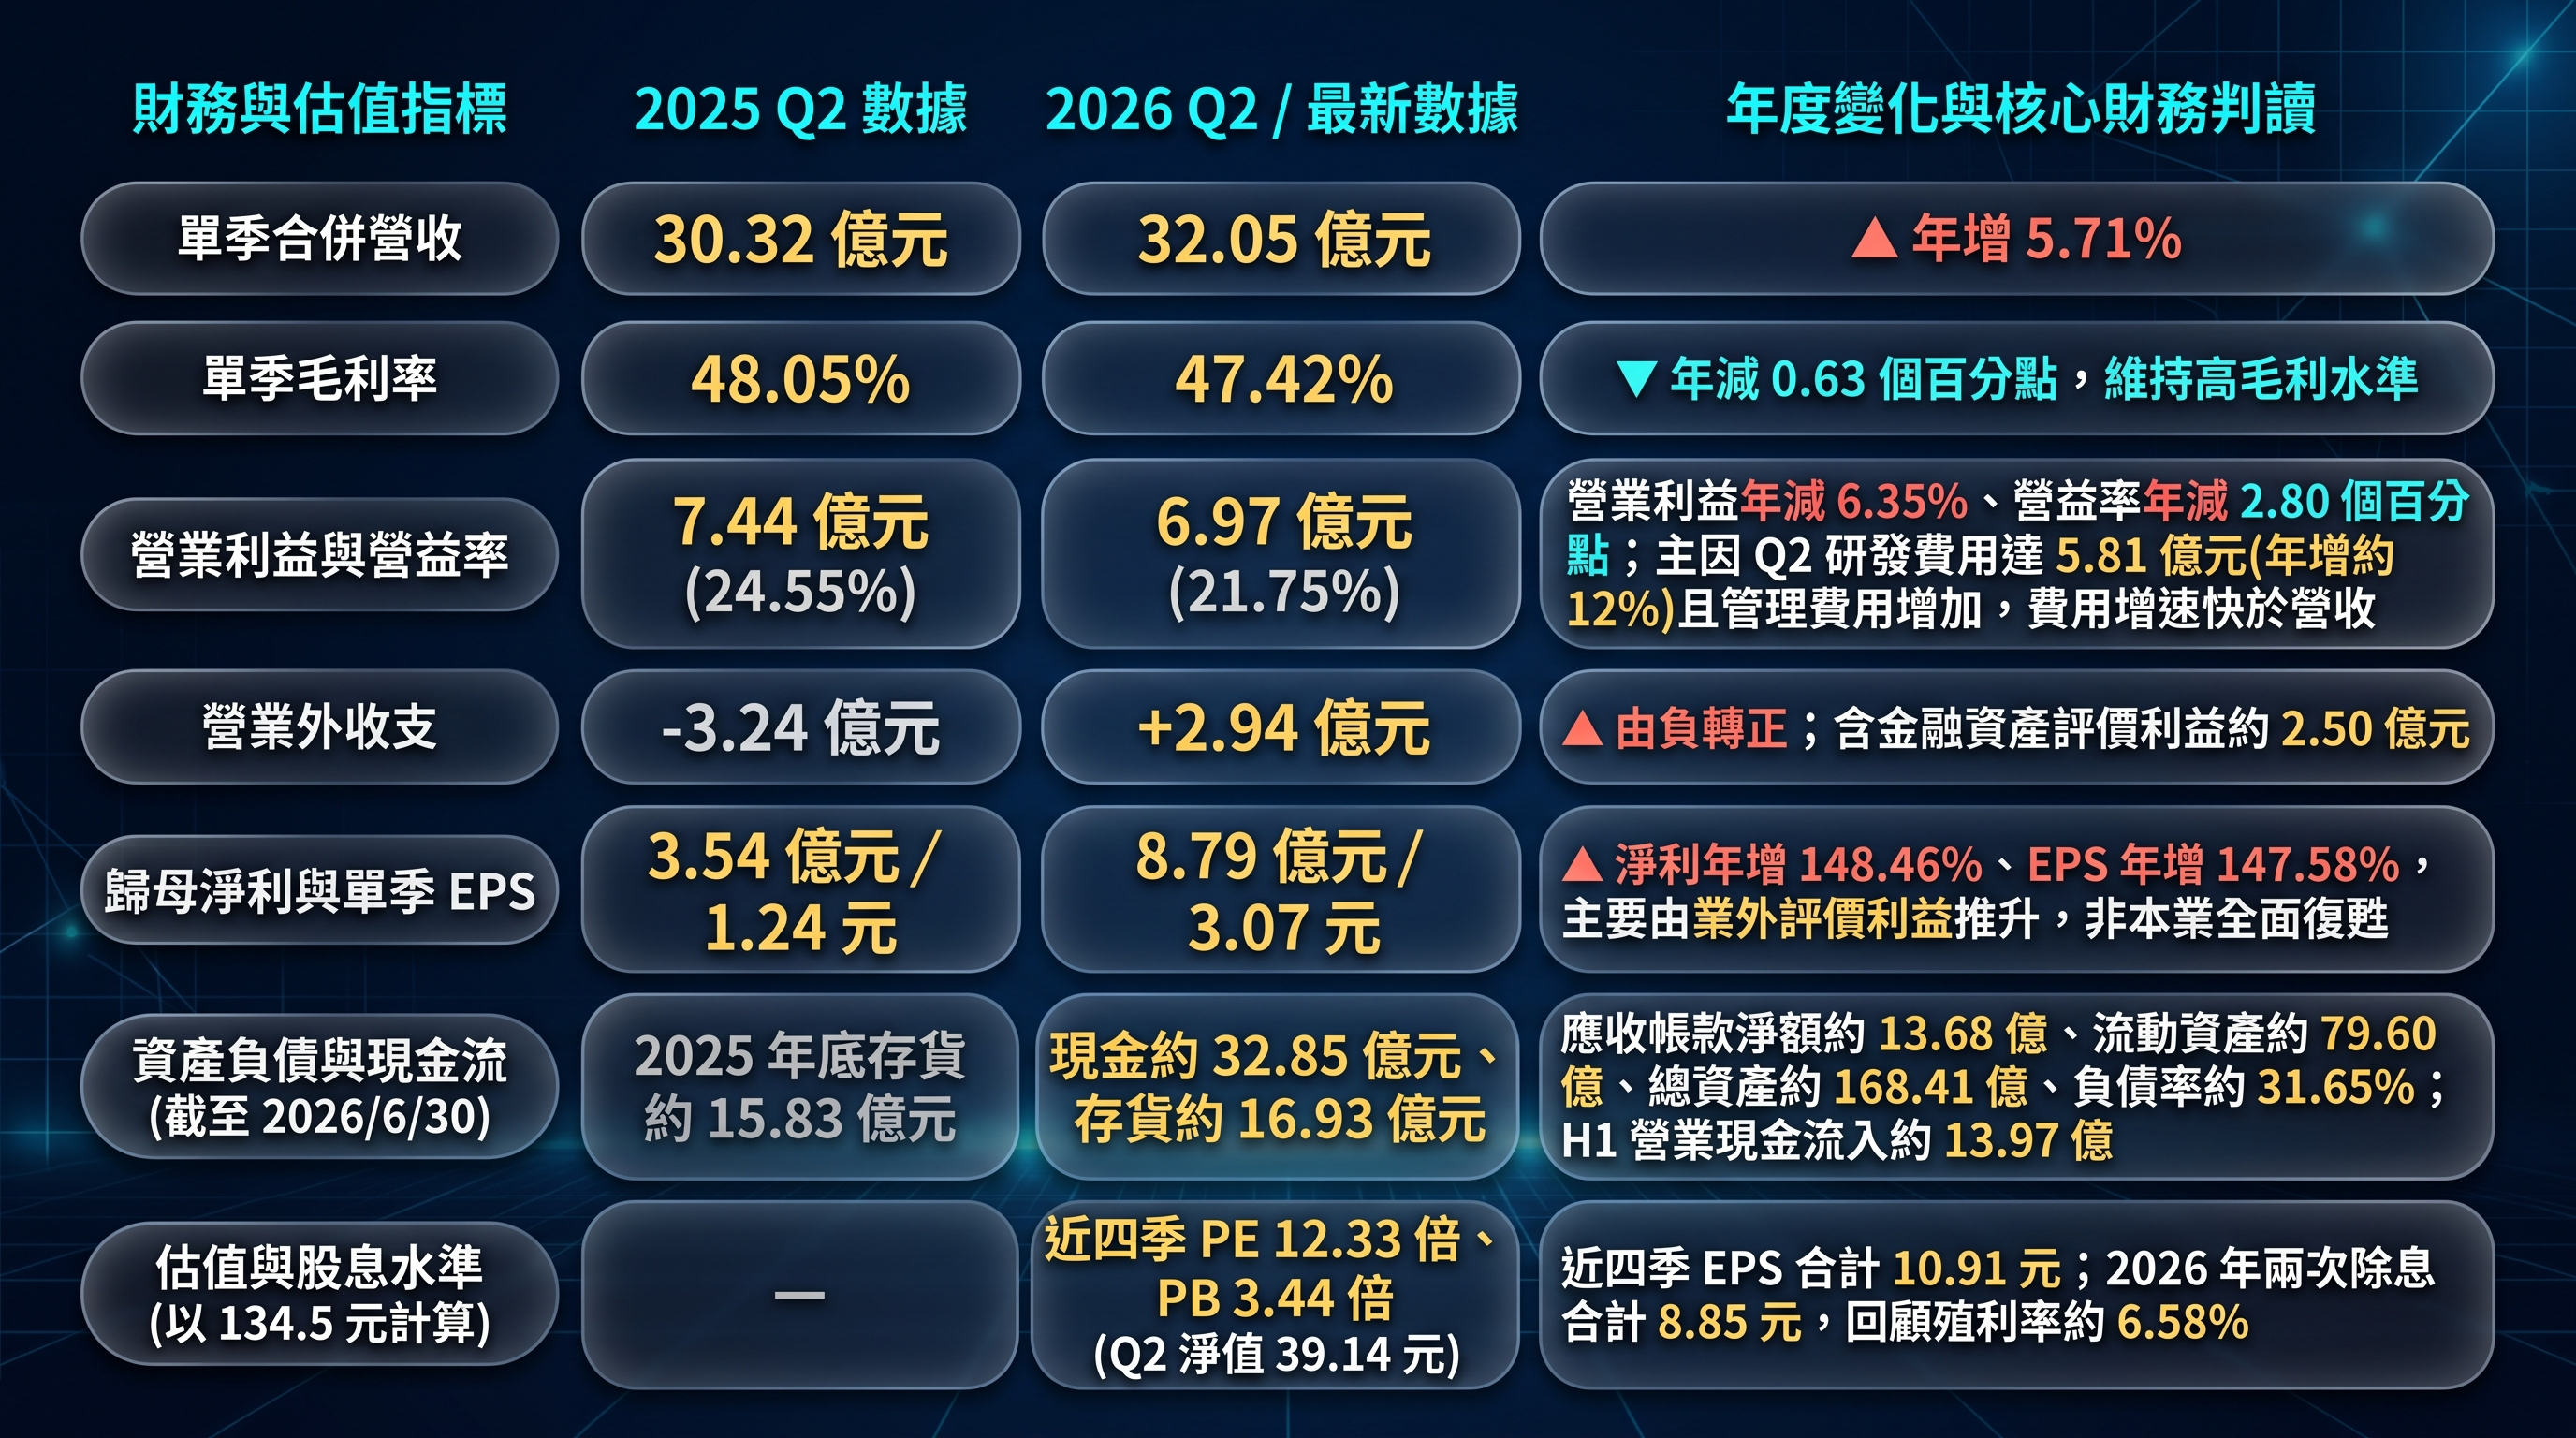
▲圖/Gemini
在資本支出與估值安全邊際上,投資人必須留意兩大重點:
- 廠辦預算調升與庫存檢驗:
義隆截至6月底存貨微增約7%至16.93億元,在第三季營收急跌後,須密切檢視第三季財報的存貨跌價損失與應收帳款變化。
此外,公司於10月1日公告因應建築方案調整及原物料、人力成本上漲,將新竹縣國際AI智慧園區廠辦大樓的預計營造費用總額度由65億元調高至75億元(屬整體預算額度調整,非單季支出),在營收逆風期更需關注未來折舊與資金效率。 - 低本益比與高殖利率的盲點:
目前12.33倍的靜態本益比看似便宜,但因分母包含了第二季高額的業外金融資產評價利益,且尚未反映第三季營收季減逾3成的衝擊;
一旦未來盈餘下修,靜態本益比便會失真,而6.58%的歷史殖利率也需視全年實際獲利與現金流重新評估。
籌碼面「土洋對作」!投信連14買超車外資、國票單日狂敲近3成量,誰在趁機換手?
儘管基本面處於逆風,義隆的短線籌碼卻相當強勁,呈現標準的「外資調節、投信硬接」換手格局:
- 投信連14買、持股正式超車外資:
10月16日投信單日買超842張(外資賣超112張、自營商賣超52張,三大法人合計買超678張),創下連續14個交易日買超紀錄(累計買超約3,503張)。
統計近20個交易日,外資累計賣超2,552張,投信則大買3,264張(自營商買超16張,三大法人合計買超728張),使目前投信持股比例攀升至約19.13%,正式超越外資的約18.93%;
本土機構鎖碼雖帶來下檔支撐,但也須提防若未來基本面不如預期或基金贖回時,容易引發集中性賣壓。 - 集保大戶「中期分散、短線回補」:
若從7月31日中期觀察,400張以上大戶持股比由60.19%(8月底為58.23%)降至10月16日的57.56%,減少約2.63個百分點;
同期10張以下散戶占比由18.88%升至21.47%,總股東人數更由59,633人增加4,192人至63,825人,屬中期籌碼分散。
但若聚焦10月8日至10月16日最新一週數據,千張以上大戶已由48.56%回升至48.75%(+0.19個百分點)、400~1,000張大戶由8.41%升至8.81%(+0.40個百分點),帶動400張以上大戶合計由56.97%回升至57.56%(+0.59個百分點);
同時10張以下散戶由21.72%降至21.47%(其中零股占1.18%持平),總股東人數單週減少353人,顯示短線已出現大戶回補的局部集中訊號。 - 5日主力集中度飆至14.8%、國票分點單日大買:
10月15日與16日主力分別買超775張(買賣家數差-243家)與607張(家數差-171家),呈現少數分點集中買進型態;
帶動5日主力集中度由9月17日的-5.72%(10月8日為-3.89%)強勢翻正暴衝至10月16日的+14.80%,而20日主力集中度雖從9月17日的-20.76%大幅收斂至-4.23%,但仍處負值。
觀察10月16日關鍵分點,買方由國票證券(+824張,占當日成交量約2,974張高達27.7%)、港商野村(+127張)、摩根大通(+82張)、瑞銀(+71張)與群益證券(+37張)領軍;
賣方則集中在美商高盛(-199張)、元大證券(-132張)、摩根士丹利(-130張)、富邦(-95張)及台新證券(-77張)。
此外,截至10月16日融資餘額為4,004張(單日+14張,融資使用率僅5.27%),融券僅71張、券資比1.77%,槓桿風險低且無軋空條件,完全仰賴現貨與法人買盤推動。
134.5元回測支撐能接嗎?緊盯3大落底確認訊號
綜合評估,義隆目前處於「短線籌碼高達8分、AI與新事業潛力7分、財務體質7分,但本業獲利、中期籌碼與估值安全邊際僅5分,且營收動能僅3分」的轉折觀察期。
對於想進場布局的投資人而言,不宜僅憑投信買超就認定趨勢反轉,應優先等待以下3大關鍵條件獲得驗證:
第一,營收確認止跌(觀察10月、11月營收能否結束連跌,證明Q3衰退僅是短期缺料與庫存調整);
第二,本業獲利抗跌(檢視即將公布的Q3財報毛利率、營益率與存貨水位,確認本業獲利未被營收驟降嚴重擊穿);
第三,中期籌碼正式翻多(追蹤投信與國票證券買盤是否延續、高盛與摩根士丹利賣壓是否收斂,並帶動20日主力集中度正式由負轉正)。
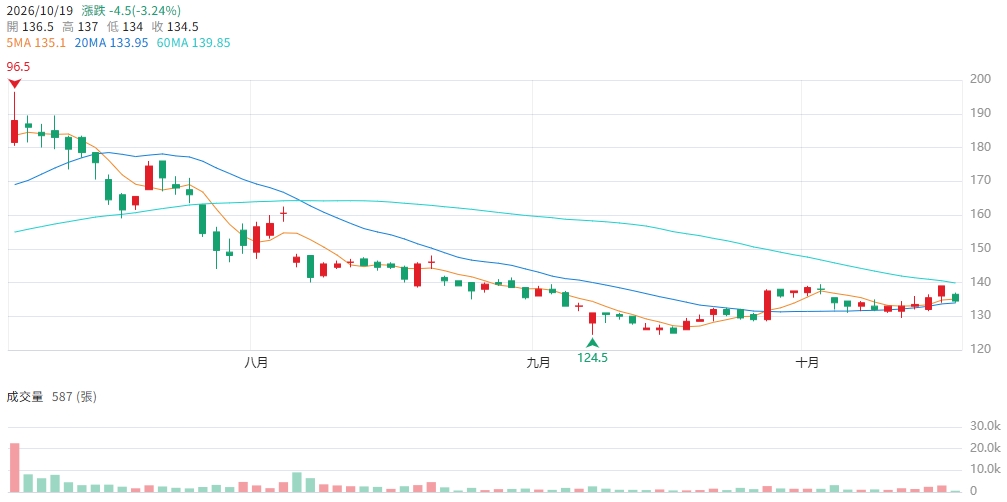
▲圖/CMoney 義隆(2458) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。