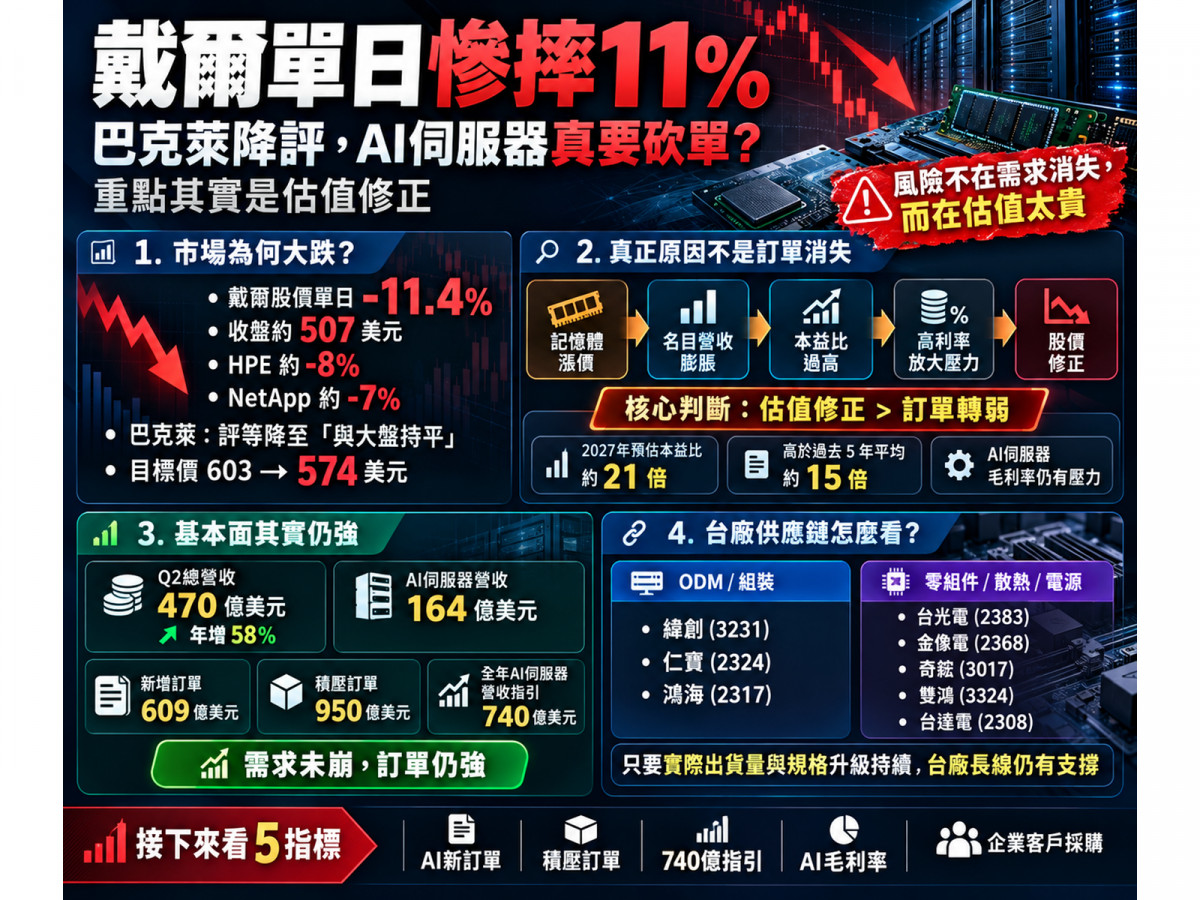
AI伺服器大廠戴爾(Dell Technologies)於10月14日股價終場重挫約11.4%,收在約507美元,創下2025年4月以來最大單日跌幅之一;
同族群的慧與科技(HPE)與NetApp也分別下跌約8%與7%。
引發這波殺盤的導火線,來自巴克萊(Barclays)分析師Tim Long將這三家企業硬體大廠的投資評等全數由「優於大盤」下調至「與大盤持平」,
並將戴爾目標價從603美元下修至574美元。巴克萊指出,其追蹤的7檔企業科技股今年以來平均已大漲約140%(戴爾今年先前漲幅更超過300%),
遠高於標普500指數同期的約14%漲幅;目前該族群交易在2027年預估獲利的約21倍本益比,顯著高於過去5年約15倍的平均水準。
然而,深入拆解巴克萊的降評邏輯與戴爾最新財報可以發現,這次重挫並非宣告「AI伺服器需求造假或結束」,
而是市場開始重新檢視戴爾過去一年高達50%~70%的營收成長中,
究竟有多少來自「AI伺服器實際出貨台數成長」,又有多少是靠「記憶體等零組件大漲後的售價轉嫁」。
換言之,戴爾的AI伺服器訂單依然極度強勁,
但股價先前已將「AI高成長+記憶體漲價帶動的名目營收膨脹+營運槓桿」一次反映得過於充分,這是一場典型的「估值修正大於訂單問題」。
巴克萊為何出手降評?拆解戴爾營收暴增背後的「漲價紅利」與4大隱憂
巴克萊分析師Tim Long在報告中並非看衰AI伺服器出貨,
甚至預估戴爾本會計年度(FY2027)AI伺服器營收將達750億美元(約為前一年的三倍,且略高於戴爾官方指引的740億美元),
更看好FY2028有機會突破1,000億美元。
分析師一邊預估AI營收大增、一邊降評股票,主要基於以下四大結構性隱憂:
- 第一,名目營收受「記憶體通膨」過度放大:
根據市調機構TrendForce預估,2026年DRAM與NAND Flash占主要雲端服務商資本支出比重高達47%,2027年更將飆升至68%。
戴爾在2027財年10-Q財報中也坦言面臨顯著的零組件成本通膨,並透過嚴格定價轉嫁給客戶。
巴克萊警告,市場可能把「零組件漲價轉嫁帶動的售價提升」誤認為全數是「AI出貨量成長」;
一旦未來兩年記憶體價格正常化甚至回落,即便伺服器出貨台數續增,戴爾的帳面營收成長率也將明顯放緩,進而壓縮本益比。 - 第二,傳統企業端尚未全面爆發:
目前AI基礎建設買家分為兩類,第一類是微軟(Microsoft)、Meta、Google、AWS等超大規模雲端巨頭,以及CoreWeave、Nscale等新興AI雲端廠;
第二類則是銀行、製造業、零售商等自行採購伺服器部署的傳統企業。
巴克萊認為,目前戴爾的AI高成長仍高度依賴第一類AI雲端客戶,傳統企業端的硬體換機潮尚未出現全面性轉折,
而HPE與儲存設備廠NetApp同步遭降評,正反映市場對整體企業硬體估值過高的戒心。 - 第三,AI客戶的融資成本警報:
由於戴爾主要AI雲端客戶如CoreWeave高度仰賴舉債買設備(目前背負債券與貸款合計約480億美元,部分公司債市場殖利率近期更升至約15%),
在10月14日美國CPI數據升溫後,CoreWeave單日暴跌約16%。
若高利率導致這類客戶借貸成本過高而縮減資本支出,最終將傳導至戴爾的訂單成長。 - 第四,AI伺服器稀釋毛利率結構:
巴克萊估計戴爾AI伺服器的營業利益率僅約5%(註:戴爾官方揭露的整個ISG基礎架構事業群Q2營益率則為15%)。
由於一台AI伺服器中最昂貴的成本集中在NVIDIA GPU、HBM與網通設備,戴爾主要賺取系統整合、機櫃與服務費用,
戴爾官方也坦言AI伺服器占比拉升會壓低整體毛利率表現,促使市場從單純看「AI營收規模」轉向檢視「AI毛利品質」。
AI需求是假的嗎?從950億美元積壓訂單看戴爾真實基本面與記憶體走勢
儘管巴克萊提出估值預警,但檢視戴爾最新公布的FY2027第二季官方財報與財測,
其真實出貨與營運槓桿依然極為強勁,絕非單靠「記憶體漲價」創造的會計幻覺:

▲圖/Gemini
此外,針對巴克萊「記憶體價格將正常化」的假設,目前產業數據顯示短期內尚未進入下行週期。
根據TrendForce於9月底發布的最新預估,2026年第四季一般型DRAM價格仍將季增10%~15%,NAND Flash季增15%~20%,
且伺服器DRAM第四季依然供不應求,合約價上行趨勢甚至可能一路延續至2027年下半年。
更重要的是,即便未來記憶體跌價,對戴爾也必須區分為兩種截然不同的情境:
- 良性降價:
因記憶體供給改善導致DRAM降價,雖然會壓低伺服器平均售價(ASP)與名目營收增速,
但成本下降有助維持每台機器的毛利額,且伺服器變便宜反而能刺激銀行、醫療、製造等傳統企業加速導入本地端AI,帶動出貨量成長。 - 惡性降價:
因AI融資惡化、雲端客戶砍單導致記憶體與GPU需求崩跌,這才會演變為基本面空頭,但目前尚未出現此訊號。
若以戴爾官方FY2027 Non-GAAP EPS指引25.50美元計算,10月14日收盤價507美元相當於約19.9倍本益比,
而巴克萊下修後的目標價574美元(約22.5倍本益比)仍高於現價,顯示巴克萊僅是進行「估值紀律提醒」,而非全面看空基本面。
緯創(3231)、仁寶(2324)、鴻海(2317)會被拖累嗎?台廠供應鏈的關鍵分水嶺
由於戴爾高度仰賴台灣硬體製造生態系,這波股價重挫對台灣AI供應鏈的影響,關鍵在於分清「名目ASP變化」與「實際出貨台數」的差異。
即使戴爾未來因記憶體跌價導致名目營收增速放緩,只要伺服器實際出貨台數與機櫃部署持續成長,台廠的組裝代工、主板、電源與散熱內含價值就不會受損:
1. 伺服器ODM代工廠:看實際機櫃出貨與市占擴張
產業報導顯示,緯創(3231)為戴爾既有的重要伺服器供應商,仁寶也自2026年開始擴大戴爾AI伺服器生產布局並逐步放量,而鴻海、英業達、神達亦名列戴爾伺服器製造生態系中。
對緯創而言,只要戴爾的訂單與出貨量未減,單純的記憶體價格波動並不影響代工動能;
而對剛切入供應鏈的仁寶來說,即便戴爾整體營收增速從70%降為30%,只要自身在客戶端的市占率提升,依舊能維持高速成長。
2. PCB、CCL、散熱與電源零組件:受惠新世代平台規格升級
對於台光電(2383)、金像電(2368)、健策(3653)、奇鋐(3017)、雙鴻(3324)及台達電(2308)等零組件大廠而言,營運核心同樣取決於AI伺服器出貨台數與硬體規格。
隨著未來新世代Rubin與Rubin Ultra平台功耗、PCB層數、CCL面積、電源瓦數與液冷散熱需求持續拉升,單機內含價值仍將不斷墊高,不會因記憶體跌價而縮水。
對於持有台灣AI伺服器供應鏈的投資人而言,真正需要提高警覺的時間點,並非戴爾股價短線回檔,而是後續財報中是否出現以下5大核心指標轉弱的訊號:
① 單季AI伺服器新訂單(目前609億美元)是否跌破400億甚至250億美元、
② AI伺服器積壓訂單(目前950億美元)是否連續兩季縮水、
③ 戴爾是否下修740億美元的全年AI伺服器營收指引、
④ AI伺服器營業利益率能否由約5%往7%~8%改善,以及
⑤ 銀行、醫療、製造與政府等傳統企業客戶是否開始大規模採購AI基礎建設。只要訂單與積壓規模未見鬆動,AI伺服器的基本面長線趨勢便依然穩固。

▲圖/CMoney DELL K線圖