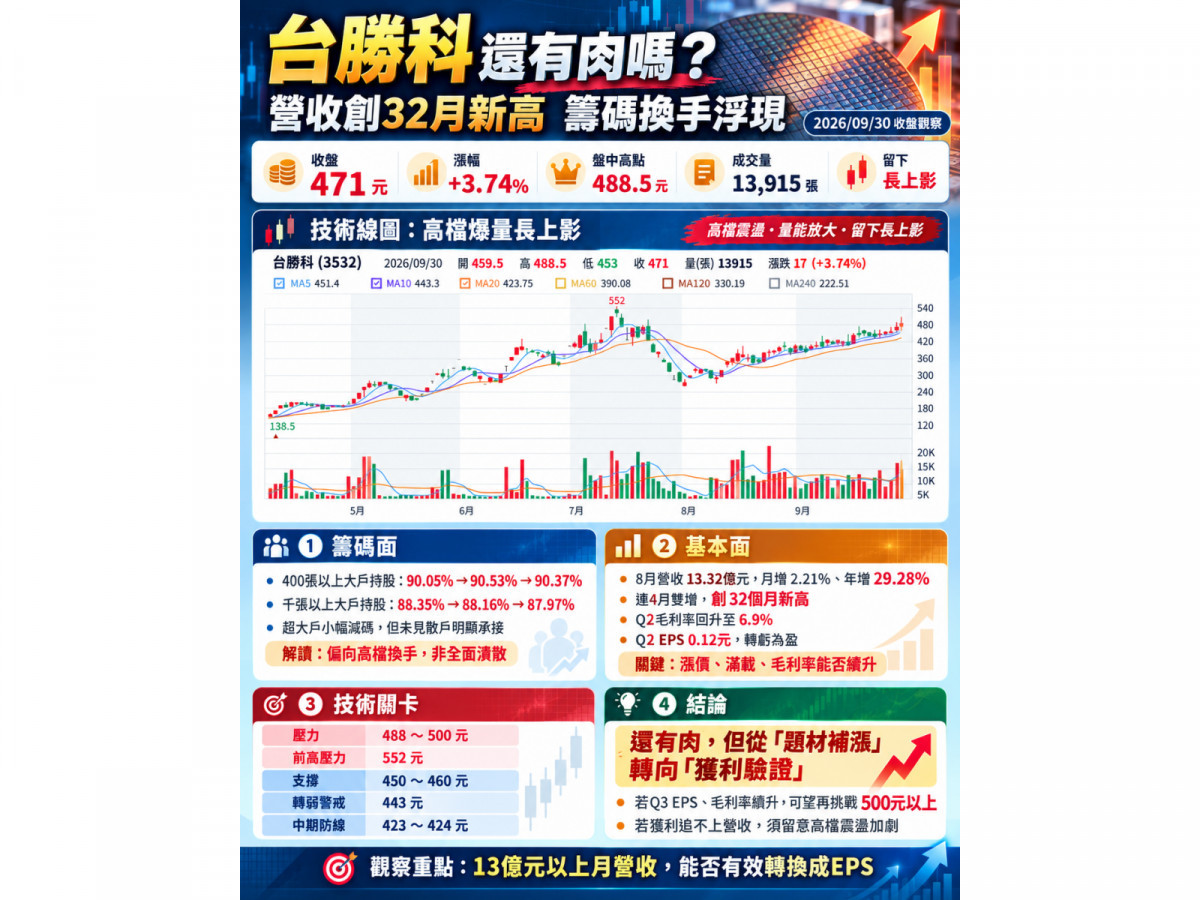
矽晶圓族群9月30日再度成為台股盤面焦點,環球晶(6488)盤中於11時31分攻上1,035元漲停,合晶(6182)同步攻抵133元、漲幅逼近10%,資金快速往半導體上游材料集中。台勝科(3532)也在中午前後出現急拉走勢,盤中最高衝上488.5元,但漲幅隨後明顯收斂,終場收在471元,上漲17元、漲幅3.74%。 值得注意的是,台勝科今日成交量放大至13,915張,接近前一交易日6,976張的兩倍,股價卻由盤中高點488.5元回落至471元,單日留下相當明顯的上影線。這樣的價量結構自然讓市場產生疑問:是不是主力趁環球晶、合晶漲停,利用族群氣氛把台勝科拉高後趁機出貨? 從目前資料來看,還不能直接下「大戶倒貨」的結論,但確實已經出現值得注意的高檔換手訊號。 ▲台勝科千張大戶拉高倒貨給散戶?環球晶 合晶拉漲停掩護台勝科出貨? 觀察大戶持股資料,400張以上大戶持股比例9月11日為90.05%,9月18日升至90.53%,9月24日略降至90.37%。也就是說,中大型持股者整體仍維持在相當高的集中程度。真正較值得注意的是「千張以上」超大戶。千張以上大戶持股比例從9月11日的88.35%,降至9月18日的88.16%,9月24日再降至87.97%,兩週合計下降0.38個百分點。換句話說,最頂端的大型持有者確實有小幅鬆動。 但另一方面,同期間散戶持股比例也由5.82%降至5.42%,並沒有出現典型的「大戶大量丟給散戶」現象。因此這組籌碼反而比較像是部分千張級持股下降、籌碼往400至999張或其他持股區間轉移,尚不足以判定主力已全面撤退。 而在今天急拉之前,9月29日台勝科三大法人合計仍小幅買超15張,其中外資買超70張;主力券商統計當日則呈現買超247張,至少截至昨日為止,尚未看到法人連續大幅提款的證據。 因此,今天488.5元衝高回落,可以解讀成:「族群資金點火+短線追價盤湧入之後,高檔套牢與獲利了結賣壓同步出籠。」 台勝科這一波最大的底氣,在於營運已經明顯脫離2025年至2026年初的低迷期。 2026年第二季營收36.1億元,季增9.1%、年增20.6%,毛利率由第一季的0.83%快速回升至6.9%,營業利益率也由負3.18%翻正至2.64%,第二季EPS回升至0.12元,正式由首季虧損轉為獲利。雖然上半年整體EPS仍約為負0.05至負0.06元,但獲利轉折已經出現。 更重要的是營收仍在往上走。 台勝科8月合併營收13.32億元,月增2.21%、年增29.28%,不但連續第四個月成長,更創下32個月新高;今年前八月累計營收95.54億元,年增19.14%。從5月12.18億元、6月12.24億元、7月13.03億元到8月13.32億元,可以看到需求回溫並非只有單月跳升,而是呈現逐月墊高。 這也是市場願意提前給予台勝科較高評價的原因。 不過台勝科目前最大的問題也很清楚。 第二季毛利率雖然回升至6.9%,相較第一季0.83%大幅改善,但去年同期仍有14.42%。換句話說,營收已經明顯回來,獲利能力卻還沒有完全恢復。 原因之一就是新廠折舊。 台勝科董事長郭文筆先前指出,上半年受到新廠折舊攤提增加影響獲利,但目前8吋、12吋產線皆維持滿載,與客戶討論調漲價格也得到正面回應,公司預期下半年獲利將優於上半年。 因此接下來第三季財報,市場真正要看的已經不是「營收有沒有成長」,而是三件事情: 漲價能不能反映、稼動率提升能不能攤薄折舊、毛利率能不能繼續往10%以上靠攏。 只要這三件事同步發生,台勝科的EPS才有機會從目前接近損益兩平的水準快速放大。 台勝科另一個值得注意之處,是產品結構正在從景氣循環股往高階矽晶圓靠攏。 公司目前12吋晶圓產量占比已超過七成,並持續導入日本母公司SUMCO的先進技術,布局先進製程、HBM、先進封裝特殊晶圓、中介層、Carrier Wafer以及矽電容等產品。隨著AI晶片、HBM與3D先進封裝增加晶圓與矽中介層使用量,高階12吋矽晶圓需求成為台勝科未來產品組合改善的重要方向。 也因此,台勝科現在與單純成熟製程矽晶圓廠最大的差異,在於未來獲利改善不能只靠「景氣回溫」,還可以靠高階產品比重拉升ASP與毛利率。 這才是股價能否重新挑戰前高的根本。 從9月30日技術線圖來看,台勝科收471元,仍明顯站在5日線451.4元、10日線443.3元以及20日線423.75元之上,而且短中長期均線同步向上,整體波段多頭架構目前仍完整。 問題是今天最高488.5元之後快速遭遇賣壓。 因此接下來可以把價格分成三層觀察: 今天收471元距離前波高點552元,帳面上仍有約17%的價差,但552元只能視為前高壓力區,而不能直接當成目標價。 如果後續台勝科能夠把488.5元今天的上影線吃掉,而且量能沒有失控放大,代表今天比較可能只是高檔換手,之後才有機會重新挑戰500元以上。 反過來,如果接下來連488元都無法站回,又跌破450元甚至443元,就要開始提防今天真的形成短線大量出貨點。 若把基本面、籌碼與技術面放在一起,目前分析師把台勝科分成三個判斷。 基本面:偏正向。 籌碼面:中性偏警戒。 技術面:多頭,但短線過熱。 所以投資人關心的問題:台勝科上方還有肉嗎?仍有,但現在吃的是「獲利復甦」的肉,不再是「低基期補漲」的肉。 從300、400元一路上來時,市場交易的是矽晶圓景氣復甦預期;如今來到470元附近,接下來若要突破500甚至重新挑戰552元,市場勢必要看到Q3 EPS、毛利率以及9、10月營收繼續證明漲價與滿載真的轉換成獲利。 也因此,今天的長上影反而很重要。如果下一波公布財報後毛利率繼續向上,今日488.5元可能只是換手;但若營收成長、獲利卻追不上,市場很可能開始重新檢視目前已經偏高的評價。 台勝科現在最大的多空分水嶺,已經不是「矽晶圓會不會漲」,而是「13億元以上月營收,究竟能換回多少EPS」。這才是決定台勝科上方還剩多少空間的核心。
千張大戶連兩週減碼 但還不到「籌碼潰散」
基本面其實真的在變好 不是只有矽晶圓題材
下一個關鍵不是「營收」,而是「毛利率」
AI也真的能吃到 12吋占比已逾七成
技術面:多頭沒有壞,但488.5元已經出現第一道賣壓
區間 技術意義 488~500元 今日高點+整數心理關卡,第一道壓力 552元附近 前波重大高點,真正的大套牢區 450~460元 短線多頭第一道防守 443元附近 10日線,短線轉弱警戒區 423~424元 20日線,中期多頭重要防線 台勝科「還有沒有肉」?關鍵已從題材行情進入業績驗證
8月營收創32個月新高、Q2由虧轉盈、8吋與12吋滿載、漲價洽談正面,加上12吋、高階晶圓與AI先進封裝產品比重提升,2026下半年確實有進一步復甦條件。
400張以上大戶仍高度集中,但千張以上超大戶已連續兩週小幅下降,代表上方確實有人開始調節;好消息是散戶持股沒有同步暴增,因此尚未形成典型「大戶倒給散戶」的出貨結構。
471元仍站穩所有重要均線,然而今日爆量衝488.5元留下長上影,480至500元已正式進入籌碼交換區。