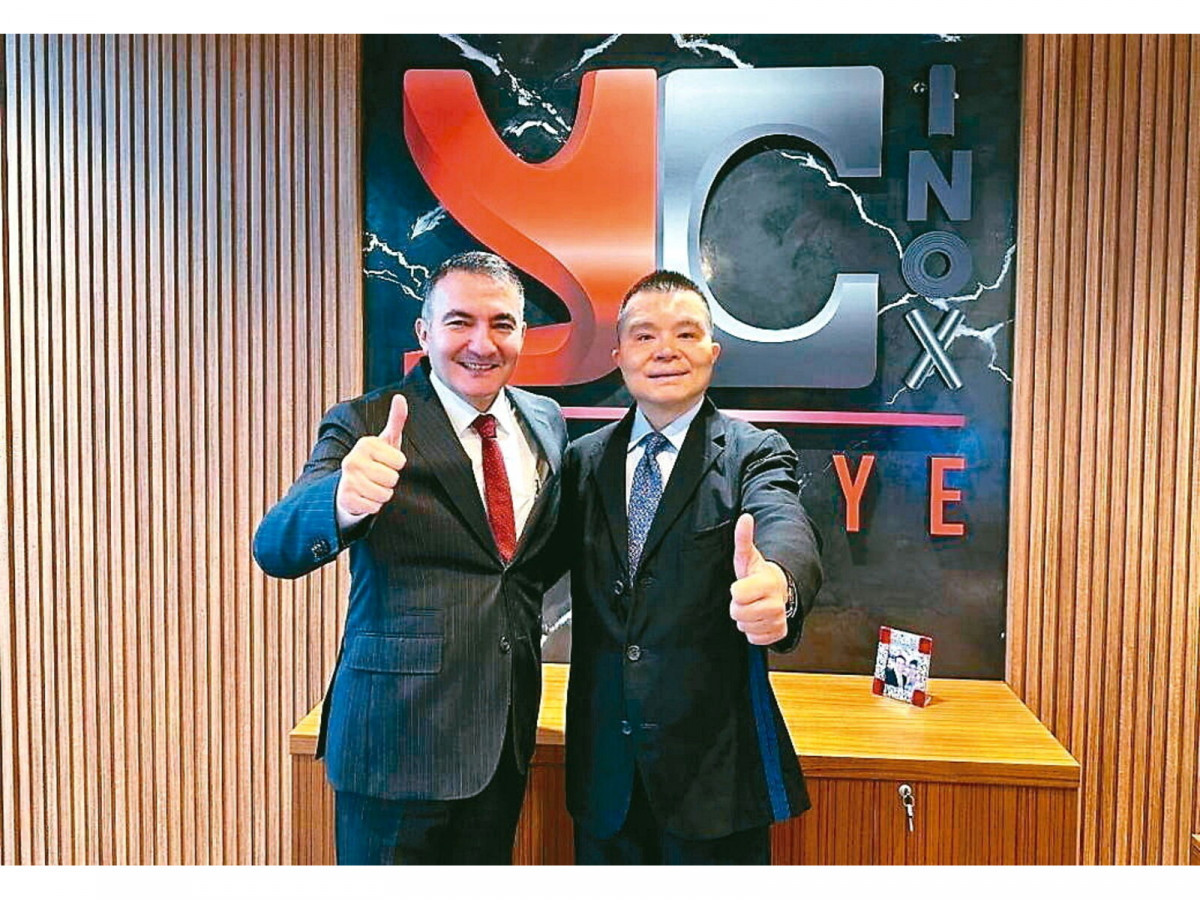
AI產業的成長機會,不只存在於晶片、伺服器與散熱模組,也延伸至半導體廠房背後的工業配管。允強(2034)持續提高高附加價值工業用配管比重,並透過土耳其生產基地改善營運效率,逐步建立「半導體建廠需求、產品組合升級、海外產能效益」三條成長主軸。公司在8月27日法說會指出,AI與半導體擴廠帶動配管需求,將是下半年重要營運動能。 籌碼面也出現值得留意的變化。依截至9月24日的持股資料,允強千張以上大戶持股比率連續三週增加,升至44.57%;400張以上大戶持股比率則達51.11%。同期散戶持股比率下降,呈現籌碼向較大持股級距集中的現象,為這檔處於獲利修復階段的不鏽鋼加工股,增添觀察價值。 ▲允強技術面與基本面轉好 允強的轉型重點,不是單純增加鋼材銷售量,而是提高加工層次與產品附加價值。公司產品涵蓋不鏽鋼工業配管、構造管、衛生管及鍋爐熱交換器管等,其中不同用途的管材,對應不同產品規格與品質要求,不能全部視為一般建築用鋼管。 隨著半導體廠擴充產能,廠房內部的氣液體輸送及相關公用系統,也需要配套建置。允強的AI受惠邏輯,主要是透過半導體擴廠帶動工業配管需求,而不是直接參與AI晶片製造。財務長李兆青在法說會表示,公司觀察到相關配管需求強勁,並看好擴廠計畫對未來數年產品需求的支撐。這是管理階層對市場的展望,並不等同已取得涵蓋未來五至十年的確定訂單。 產品組合的變化,已反映在公司公布的銷售結構:不鏽鋼鋼管比重由2024年的58.4%、2025年的64.9%,提高至2026年上半年的68.9%,顯示營運重心持續向鋼管產品移動。 允強另一項值得追蹤的方向,是特殊潔淨管、資料中心液冷系統及分歧管應用。依8月底法說會資料,公司正投入這些領域的研發與布局,嘗試將既有管材加工能力延伸至新興應用。 從液冷系統的實際架構來看,不鏽鋼管材確實存在切入空間。例如,Vertiv的機櫃分歧管採用不鏽鋼結構,負責連接伺服器與冷卻液分配單元,並強調清潔處理、接頭及可靠性設計。這說明液冷不只是冷板的生意,也包含冷卻液輸送與分配零組件。 從營收表現來看,允強近期的改善已有數據支持。公司2026年7月營收13.54億元,年增41.22%;8月營收12.71億元,雖然月減6.17%,但仍年增26.75%。依公司月營收資料計算,7、8月合計營收約26.25億元,較去年同期增加約33.83%,顯示第三季前兩個月的營收動能明顯優於去年同期。 更值得注意的是,允強累計營收的衰退幅度正快速收斂。上半年營收62.93億元,年減9.58%;累計至8月,營收提高至89.18億元,年減幅度已縮小至約0.04%,幾乎追平去年同期。目前允強「營收逐步復甦」有望在第四季迎來更多驚喜。 獲利方面,公司上半年歸屬母公司淨利約7,288萬元,較去年同期虧損4,059萬元轉盈,EPS為0.14元;其中第二季單季EPS達0.13元,是上半年獲利的主要來源。這代表允強的改善不僅反映在營收,也開始落實到損益表。 依公司法說資料,上半年毛利率約9.7%、營業利益率約3.2%,營業利益約1.99億元。後續投資評價能否進一步提升,關鍵在於營收回升之後,能否持續提高毛利率與單季EPS,而不是只靠單月營收年增率支撐行情。 除了台灣半導體配管需求,土耳其子公司的營運改善,也是允強獲利修復的重要變數。 依公司法說會相關資訊,土耳其子公司第二季營收突破9億元、季增逾五成,6月出貨量與營收創高;今年投產的冷軋產線,則透過自用與對外銷售提高營運彈性。自用料可降低部分進口成本,對外銷售則拓展當地白色家電等市場,讓海外基地不再只承擔初期投資與固定費用,也有機會逐步發揮規模效益。 這項轉變的投資意義,在於海外子公司即使尚未大幅獲利,只要虧損縮小,也可能改善集團整體損益;若進一步達到損益兩平並穩定獲利,才有機會成為新的成長來源。不過,土耳其仍面臨高利率、高通膨及匯率波動,公司對後續營運持樂觀看法,並不代表獲利已經確定落袋。 公司也在法說資料中提出,土耳其子公司預期自2027年起適用12.5%的優惠稅率。這應視為公司提出的稅負改善預期,實際適用與財務效果仍須追蹤後續揭露;相較之下,產銷規模、良率、成本控制及實際損益,才是判斷土耳其轉機能否落實的核心。 依照近期允強的持股統計,允強9月初至9月24日的籌碼結構,呈現較大持股級距上升、散戶比率下降的變化: *400至未滿1,000張比率,為兩個大戶級距相減所得;400張以上已包含千張以上持股,兩者不能相加。 以允強已發行普通股528,995,589股估算,千張以上級距增加0.97個百分點,約相當於5,131張的持股規模。這反映的該級距持股增加的「等值張數」。 法人方面,9月11日至9月24日的十個交易日,外資累計買超5,619張、自營商買超66張、投信買賣超為零,三大法人合計買超5,685張,約相當於上述已發行股數的1.07%。因此,這段期間較準確的解讀是外資主導的買盤增加。大戶持股比率與外資買超呈現同方向變化,為偏多觀察提供支持。 資深分析師表示:允強值得列入AI基礎建設轉型與獲利修復股的追蹤名單。較有依據的推薦理由,是工業配管既有業務承接半導體擴廠需求、近期營收回升,以及土耳其基地改善營運的可能性;液冷與分歧管則是尚待商業化成果驗證的中長期選項。 對投資人而言,接下來應觀察第三季毛利率與單季EPS能否續升、土耳其子公司是否持續減虧,以及液冷相關產品能否公布具體導入與出貨成果。允強的吸引力,在於「已有配管業務基礎,獲利正等待進一步改善」;真正值得期待的,是轉型逐季反映在財報與切入AI產業鏈的速度與規模。 對尚未持股者,較值得優先觀察的是22.2~22.5元附近的回測表現。這個區間接近5日線的22.28元,可作為第一個規劃進場的觀察區,但不是股價碰到就必須買進的價位。較具操作依據的情境,是股價回到該區後,成交量相較此次大量明顯縮小、下跌幅度收斂,並在收盤守住或重新站回5日線,再考慮小部位分批布局。新進部位應以實際形成的止穩低點規劃退出條件,不能在跌破後只因看好AI題材而持續攤平。另一種策略,是等待股價收盤突破25元,之後回測不破,或在其上形成穩定整理區,再重新評估進場。25元是此次上攻高點,適合作為壓力觀察位置。 綜合基本面、籌碼與技術面,允強值得列入AI基礎建設轉型與獲利修復股的追蹤名單。研究重點在於既有工業配管業務能否承接擴廠需求、土耳其基地能否持續改善損益,以及液冷布局能否逐步形成可辨識的營收與獲利貢獻。 不過,投資上的「看好公司」與「立即追價」並不相同。現階段較合理的布局思路,是在基本面持續改善的前提下,等待回測量縮止穩,或突破25元後確認支撐,再依風險承受能力分批進場。允強真正值得期待的,不是提前將所有AI液冷想像計入股價,而是轉型逐季反映在財報。當營運改善、籌碼結構與價量走勢相互支持,進場才更有依據;若條件尚未成熟,保留資金、等待確認,同樣是投資策略的一部分。 本文為研究與條件式交易規劃,不構成獲利保證;實際交易須考量成本、滑價及跳空風險。 
從傳統鋼管走向高附加價值配管 AI受惠先看半導體廠務
液冷布局具延伸空間 切入AI產業鏈
8月營收年增26.75% 累計衰退幅度收斂,復甦輪廓逐漸清楚
土耳其新廠改善成本結構 2027年獲利可期
千張大戶持股連三升 法人買盤以外資為主
持股級距 2026/9/4 2026/9/24 期間變化 千張以上大戶 43.60% 44.57% 增加0.97個百分點 400張以上大戶 50.48% 51.11% 增加0.63個百分點 400至未滿1,000張* 6.88% 6.54% 減少0.34個百分點 圖表所定義的散戶 23.42% 23.08% 減少0.34個百分點 分析師:投資看點在獲利修復 不宜只因「AI液冷」標籤追價
分析師提出進場策略:等待回測止穩,或突破25元後確認支撐
看好轉型,也要重視買進位置與獲利驗證