一份白宮剛剛端出的300億美元降稅商品清單、一張只把死線往後挪了60天的超短休戰協議,加上一組讓美國國防部與高科技產業冷汗直流的稀土斷供數據。三樣東西擺在一起,藏著這場舉世矚目的華府「川習會」背後,雙方互扣扳機、誰也不肯鬆手的殘酷密碼……
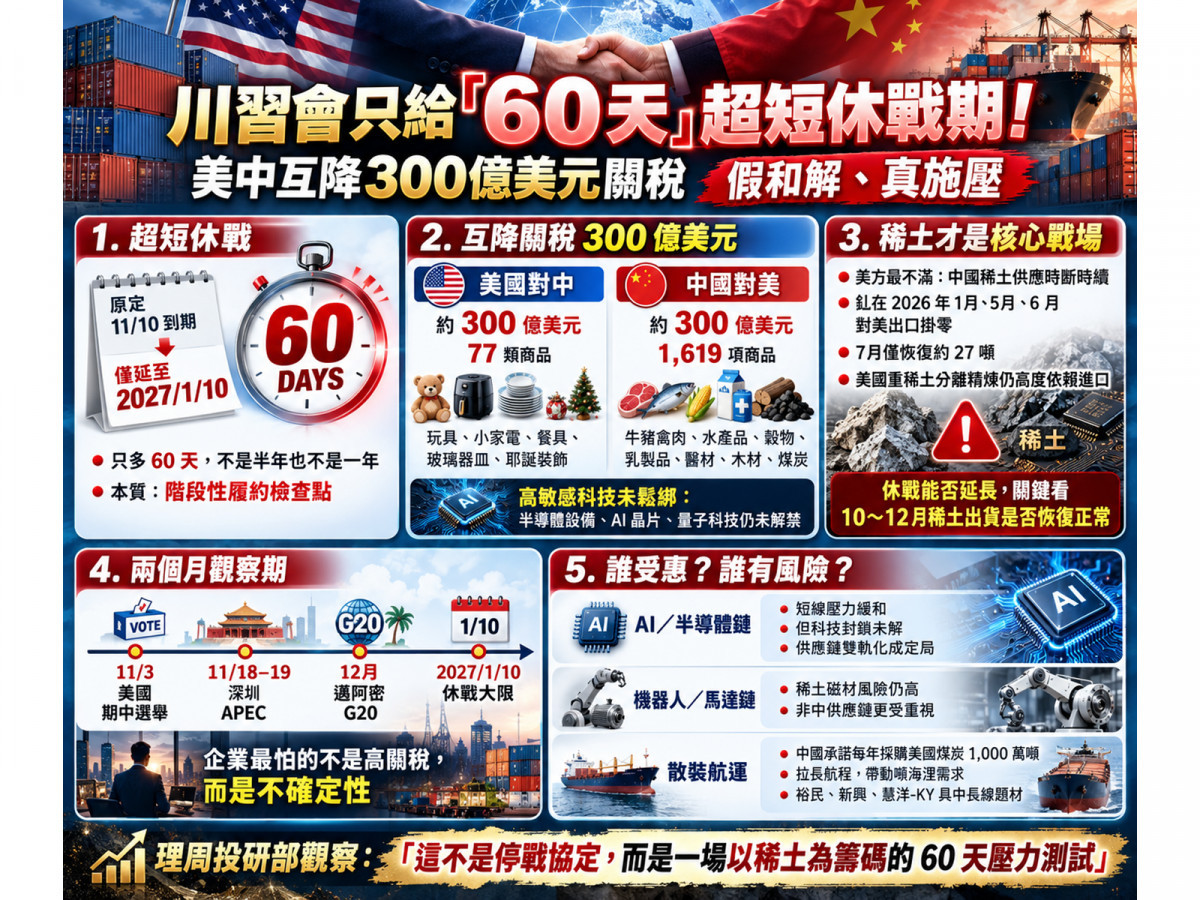
原本11月10日到期的休戰期,雙方談判到最後,竟然只僅僅往後延了兩個月,硬生生停在2027年1月10日。
不是市場預期的半年,更不是給予企業喘息空間的一年。在跨國貿易的長週期裡,短短60天連安排一艘散裝貨輪的船期都嫌緊湊。今天,我們就用真實海關數字、產業鏈結構與兩國談判底牌,拆開這場「假和解、真施壓」的世紀博弈。
先看數字有多殘酷:零出口、等半年!美企停工敲響的稀土警報
為什麼這場休戰只給兩個月?戰略與國際研究中心(CSIS)資深專家語破天驚地指出:美方這柄極度短命的保護傘,本質上就是衝著中國對「稀土履約承諾」的極度不滿而來。
這絕不是華府政客隨口說說的政治口水,而是海關提單上血淋淋的現實。
自從中國在2025年建立更嚴格的關鍵礦物出口許可制度後,儘管雙方在釜山與北京會談多次宣稱恢復供應,但調閱2026年中國海關的實際通關紀錄,美國高科技產業拿到的原料根本處於「時斷時續」的窒息狀態:
以廣泛應用於半導體設備、發電渦輪與航太發動機耐熱塗層的關鍵重稀土「釔」為例,2026年1月、5月、6月,中國對美出口量整整三個月份直接掛零!直到7月才勉為其難恢復了約27噸的微薄配額。許多美國高科技企業遞交出口許可一等就是半年以上,生產線甚至因無料可用而被迫停工。
白宮在會後聲明中,依然刻意留下「雙方繼續處理稀土供應短缺,目標是讓出貨量回到適當水準」等字眼,這直接揭開了殘酷的真相——對美方而言,目前的出貨量根本稱不上「正常」。
這就是美中談判桌上最核心的物理瓶頸。
美國真的能一氣之下跟中國翻臉嗎?答案是:現階段完全做不到。
翻開研調機構 Benchmark Mineral Intelligence 的體檢表,即使美國近年砸重金扶植本土礦山,目前國內兩大主要稀土的產出,依然僅能滿足全美約42%的需求,重稀土的分離與精煉更是美國本土最脆弱的軟肋。即便到2031年,美國仍極度依賴進口。
即便五角大廈、能源部與進出口銀行過去一年已聯手砸下超過70億美元扶植 MP Materials、Lynas 等非紅供應鏈,並串聯澳洲、日本與馬來西亞,但一座礦山從開採、分離、精煉、合金到做成高階永久磁鐵,需要的是數年光景,絕不是幾個月能憑空生出來的奇蹟。
拆解「30-for-30」清單:非敏感商品的煙霧彈,半導體絲毫不讓
在此背景下,9月27至28日美中正式公布的所謂「30-for-30」降稅框架,就顯得極具戰略深意。
這項框架表面上十分風光:雙方各挑選約300億美元(合計約600億美元)的商品,超過90%的品項將免除額外加徵關稅、回歸最惠國稅率:
- 美國對中降稅清單(77類):集中在玩具、小型家電、餐具、玻璃器皿與耶誕節裝飾品。
- 中國對美降稅清單(1,619項):涵蓋牛肉、豬肉、禽肉、水產品、穀物、乳製品、醫療器材、個人護理用品、木材以及煤炭。
但其中的算計:這是一張被嚴格限縮在「非敏感消費商品」的安全名單!
最具殺傷力的半導體設備、高階AI晶片、量子科技與實體清單管制,在長達數小時的閉門峰會中完全沒有得到實質解禁。更耐人尋味的是,美國農業的命根子「黃豆」,甚至被中國硬生生排除在這次30-for-30清單之外,維持原有的個別採購與關稅架構;而清單文字更僅標註為「建議與考慮優惠」,仍須各自走完繁瑣的國內法律程序。
這透露出大國博弈最清晰的底層邏輯:一般民生商品可以局部交易降溫,但牽涉國運的關鍵科技與稀土戰略咽喉,寸步不讓!
把休戰期壓在短短的兩個月,本質上根本不是「停戰協定」,而是一場把刀架在對方脖子上的「階段性履約檢查點」!
翻開接下來兩個月的時間軸,其緊湊程度令人窒息:
- 11月3日:美國期中選舉正式投開票。
- 11月18~19日:深圳 APEC 經濟領袖會議登場。
- 12月:邁阿密 G20 峰會交鋒。
- 2027年1月10日:貿易休戰正式大限到期!
美方透過極短的60天窗口,一方面讓美國進口商能平穩度過年底的耶誕消費旺季,另一方面則是緊盯中國在10月至12月間的稀土出口審批速度。
如果中國放寬釔、鏑、鋱等重稀土配額,工廠不再面臨斷料,美方才會在明年初的APEC或G20場邊考慮延長休戰;反之,若出口審批依然卡脖子,2027年1月10日隨時會引爆新一輪關稅與科技反制風暴。
這就是為什麼跨國企業至今不敢重啟長期資本支出。對企業而言,沒有三到五年的政策確定性,眼前的短暫平靜只不過是海嘯來臨前的低潮期。
資本市場體檢:誰是短線贏家?誰又暗藏地雷?
當戰略迷霧散去,反映在股市與全球產業鏈上,該如何按圖索驥?
1. 晶圓代工與AI硬體:短多中性,雙軌化成定局
對台積電(2330)、聯發科(2454)、日月光投控(3711)以及廣達、鴻海等AI伺服器供應鏈而言,最直接的利多是:美中全面貿易戰立即升級的尾端風險暫時被拆除,年底前電子旺季的備貨節奏不致被打亂。
但中期來看,「貿易緩和」絕不等於「科技解禁」。美國對高階AI晶片的圍堵絲毫未鬆,這反而會進一步逼迫中國加速自研晶片生態系;更深層的隱憂在於,若未來稀土供貨再度受阻,美日半導體設備商可能因耐熱材料短缺而遞延交期,間接波及先進晶圓廠的擴產時程。
2. 機器人與馬達概念:磁材供應鏈的防護網考驗
近來市場狂熱的人形機器人、伺服馬達與電動車族群,全身上下動輒數十個關節促動器,內部高度依賴釹鐵硼等高性能稀土永磁體。美中稀土戰火越是陰晴不定,國際大廠對於尋求「非中國永磁體供應鏈」的迫切性就越高,原料成本與第二來源的驗證能力,將成為未來硬體廠的一大分水嶺。
3. 散裝航運:煤炭萬里長征,迎來扎實「噸海浬」紅利
在這份協議中,少數具備白紙黑字具體數額的,是中國承諾在2027與2028年,每年至少向美國採購1,000萬噸煤炭。
1,000萬噸雖然僅占中國年進口煤量的2%左右,但從航運經濟學來看,從美國東岸或墨西哥灣繞行至中國的航程,比起從澳洲或印尼起運拉長了數倍之多!這種長航程將大幅推升巴拿馬型與超輕便型散裝船的「噸海浬(Ton-Mile)」需求,對於裕民(2606)、新興(2605)、慧洋-KY(2637)等具備遠洋船隊的散裝航商而言,產業結構確實迎來中長線實質支撐。
理周投研部表示:別把止痛藥當成解藥
這場川習會給全球金融市場最大的啟示是:美中雙方都想避開全面撞車的經濟玉石俱焚,但也誰都不願意交出手中的王牌。
美國手握的是先進半導體、高階算力架構與全球科技管制的屠龍刀;中國手握的則是重稀土精煉、關鍵礦物壟斷與世界工廠的倚天劍。
兩個月的休戰,只是給病入膏肓的經貿關係吞下一顆長效止痛藥。接下來直到2027年1月10日,別再緊盯元首握手時的微笑,真正能決定全球科技股多寡命運的,是中國海關每個月吐出來的稀土配額噸數,以及美軍軍工廠裡,那些等待原料復工的機器是否能重新轉動。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。