▲圖片來源:ChatGPT製圖
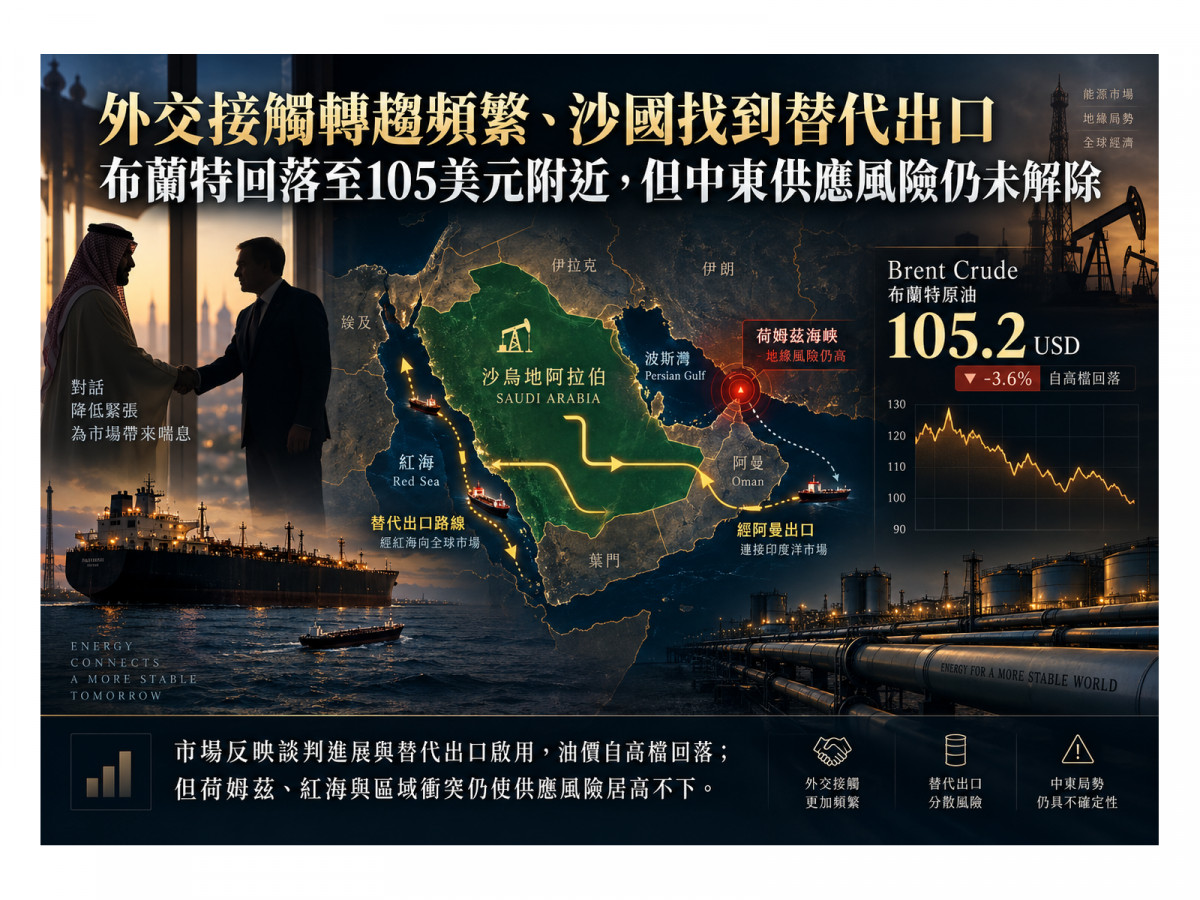
中東戰火還沒有真正停下來,但國際油市最近開始出現一個微妙變化。
過去幾週,市場交易的核心幾乎都是「哪一條油管又被炸、哪一艘油輪又遇襲、荷姆茲海峽還剩多少船可以通行」;但進入9月中旬後,影響油價的另一股力量逐漸變強:
外交接觸正在增加,而且產油國開始找到新的替代出口方式。
這也是布蘭特原油在一度逼近每桶110美元後,重新回落的重要原因。
截至9月17日亞洲交易時段,布蘭特原油期貨報每桶105.64美元附近,WTI約102.10美元,兩者前一個交易日均已下跌約3美元。沙烏地阿拉伯增加經由阿曼供應亞洲煉油商的原油,被市場視為近期供應壓力稍微緩解的重要訊號。
但如果進一步拆解現在的油價結構,會發現市場並不是認為「戰爭快結束了」,而是開始在重新評估:
即使戰爭短期沒有結束,全球石油供應是不是已經慢慢找到繞路的方法?
先看最近最大的變化——沙烏地阿拉伯。
9月11日攻擊造成沙國東西向輸油管部分設施受損,這條油管原本可以每天將約400萬桶原油,由波斯灣一側橫跨阿拉伯半島輸送到紅海延布港,是沙國繞過荷姆茲海峽最重要的出口替代路線。
事故發生後,市場一度擔心延布港庫存可能只能維持約5至7天出口,而油管完整修復時間甚至可能需要數週。
不過沙國很快開始尋找第二套方案。
目前沙烏地阿拉伯正增加供應亞洲煉油商的原油,透過**阿曼蘇哈爾港外海船對船轉運(ship-to-ship transfer)**安排額外船貨,希望部分彌補東西向輸油管及延布港出口受阻造成的缺口。這並不是「東西向油管直接連到阿曼」,而是在原有紅海出口系統受損後,另外建立替代物流。
這個消息對油價非常重要。
因為只要市場發現沙國即使失去部分延布出口能力,仍能透過阿曼增加供應,原本市場計算的「每天少掉數百萬桶」情境就必須重新修正。
也因此,沙國經阿曼增加供應的消息傳出後,布蘭特油價明顯回落。
但這並不代表中東供應風險已經解除。
真正值得注意的是,荷姆茲海峽的實際航運仍然非常低迷。
根據船舶追蹤資料,9月16日僅有3艘商船通過荷姆茲海峽,前一天為12艘,而過去10日平均約17艘。由於部分船舶可能關閉AIS,因此實際數字可能較高,但與戰爭以前相比,海峽運輸能力仍遠未恢復正常。
換句話說,目前油價下跌的原因比較接近:
替代供應增加,降低「立即缺油」的恐慌;而不是全球能源運輸已經恢復正常。
外交方面則開始出現比前幾週更密集的接觸。
9月16日,中國外交部長王毅在北京與伊朗外長阿拉格齊會談,公開呼籲伊朗與美國保持克制,回到6月達成的臨時和平協議,並展開實質協商。中國同時要求相關各方盡快採取措施,恢復荷姆茲海峽正常通航,以維護國際能源運輸與供應鏈。
對油市而言,中國介入尤其值得關注。
中國本身就是伊朗石油最主要的買家之一,同時與美國、海灣國家都有龐大經貿利益,因此市場開始期待,中國、阿曼、卡達等國家可能逐漸形成另一條外交斡旋管道。
而美國總統川普9月16日也表示,希望美伊戰爭已經「接近尾聲」,並稱收到伊朗方面直接接觸。另有消息指出,川普預計在聯合國大會期間與沙烏地、阿聯、卡達、科威特、巴林及阿曼等海灣合作委員會國家領袖或官員會面,討論戰爭下一階段安排。
因此,目前外交面的訊號確實比8月底、9月初更加頻繁。
問題在於:
「願意接觸」距離「談得成」仍然有很大的距離。
過去幾個月美伊談判始終卡在幾個核心問題,包括伊朗核計畫與濃縮鈾安排、美國對伊朗的制裁與海上封鎖,以及荷姆茲海峽的控制與通航制度。伊朗也一再把美國是否遵守先前停火與相關協議,視為恢復正式談判的重要前提。
因此,目前比較準確的說法不是「美伊即將達成協議」,而是:
雙方周圍的外交管道重新開始運作。
另一方面,軍事戰線也沒有完全降溫。
沙烏地戰機近期持續攻擊葉門境內目標,與伊朗關係密切的胡塞武裝則以無人機及飛彈攻擊沙國城市。胡塞近期在紅海沿岸的軍事推進,也使曼德海峽與紅海航運風險重新升高。
因此現在出現一個相當典型的「外交升溫、軍事未停」局面。
這也是布蘭特油價沒有因外交消息直接跌回戰爭前水準的重要原因。
另外一項正在快速增加的變數,則來自美國國內政治。
路透社最新民調顯示,在全國性的國會政黨偏好調查中,44%受訪者表示傾向民主黨、37%傾向共和黨;川普施政支持率約35%。路透社指出,美伊戰爭造成中東石油供應受阻與燃料價格上升,已經成為影響美國家庭財務與共和黨政治支持度的重要議題之一。這類全國民調並不能直接預測各州與各選區的選舉結果,但反映能源價格正在增加白宮與共和黨面對的政治壓力。
尤其美國柴油平均零售價格近期已突破每加侖6.30美元,創下歷史新高,使「如何讓油價下降」從外交問題逐漸變成美國國內的經濟與選舉問題。
這可能也是未來幾週油市必須觀察的重要變數:
如果高油價持續侵蝕消費者購買力,美國政府推動停火、擴大替代供應或者促使產油國增加出口的誘因就會進一步上升。
除了中東局勢之外,目前還有兩股力量正在壓抑油價。
第一是美國庫存。
美國石油協會(API)資料顯示,截至9月11日當週,美國原油庫存增加約710萬桶,原先市場預期則是減少約160萬桶。原油、汽油與餾分油庫存同步增加,使市場對短期供需緊張程度稍微降溫。
第二則是美國升息。
美國聯準會9月最新會議升息1碼,這是三年多以來首次升息,並釋出仍可能進一步緊縮的訊號,推動美元指數升至約七週高點。由於國際原油以美元計價,美元走強通常會提高非美元國家購買原油的成本,對油價形成額外壓力。
因此,現在的布蘭特原油正在同時受到兩組力量拉扯。
一邊是外交接觸增加、沙國透過阿曼建立替代出口、美國庫存增加、美元走強,以及美國國內降低能源價格的政治壓力。
另一邊則是荷姆茲海峽仍未恢復正常、東西向輸油管尚未完全修復、葉門與沙國戰線升溫,以及紅海與曼德海峽航運風險持續存在。
這也解釋了為什麼布蘭特從接近110美元回落後,仍然守在100美元以上。
目前市場真正交易的,已經不只是「戰爭會不會結束」,而是:
外交降溫與替代物流改善的速度,能不能跑得比軍事衝突破壞能源基礎設施的速度更快。
如果接下來中國、阿曼、卡達與海灣國家的外交接觸持續增加,沙國經阿曼出口的規模又能進一步擴大,甚至東西向輸油管恢復部分輸送,那麼市場原本計入的供應風險溢價就有進一步下降的空間。
反過來,如果荷姆茲海峽通航量持續維持極低水準,胡塞與沙烏地衝突進一步擴大,或再次出現大型油輪、輸油管與港口設施遇襲,那麼目前油價的回檔,也可能只是高檔震盪中的一次風險降溫。
因此,短期觀察布蘭特油價,接下來真正重要的已不只是每天的飛彈與無人機消息,而是以下更實際的數據:
荷姆茲海峽每天到底有多少油輪通過、沙國透過阿曼能補回多少出口量,還有美國原油庫存輛,以及美伊外交接觸是否開始從「互相喊話」進入具體條件交換。
這幾項數字,可能比任何單一政治人物的發言,更能決定布蘭特原油下一個方向。
與油價相關的股票或ETF:
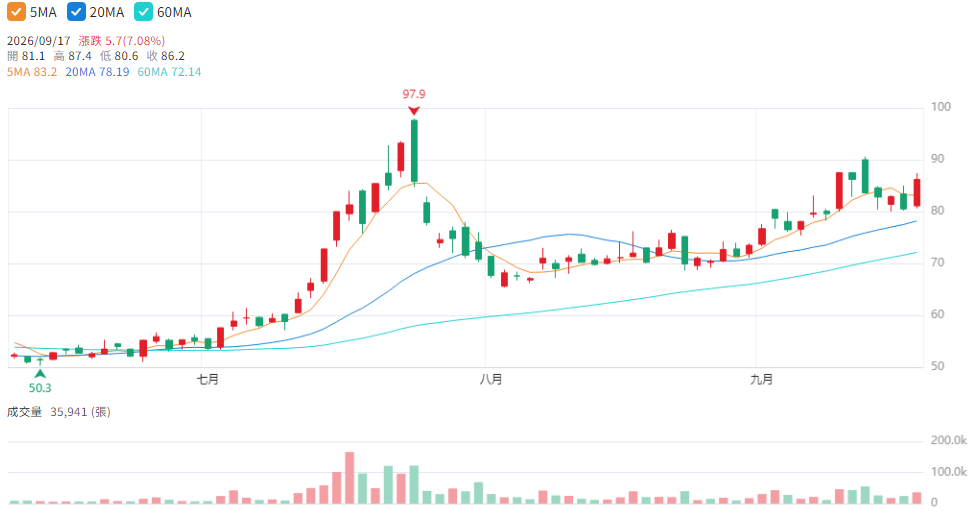
台塑化(6505):核心獲利來自「煉油價差」。
台化(1326):油價上漲會推升台化產品的帳面售價與短線庫存價值,但能否實質獲利取決於石化價差與成本轉嫁能力。
期街口布蘭特正2(00715L):透過交易布蘭特原油期貨部位,來追蹤「標普高盛布蘭特原油日報酬正向兩倍ER指數」。正2即是2倍做多ETF,上漲過程中,因數學轉換,不會是2倍,下跌過程中,包含轉倉,可能會跌超過2倍。
期元大S&P石油(00642U):元大投信發行,透過持有美國紐約商業交易所的西德州輕原油期貨來參與原油價格行情。
期元大S&P原油反1(00673R):反向ETF則是看跌時買進會漲。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
▲圖片來源:Cmoney台塑化(6505) K線圖