AI散熱與燃料電池概念股高力(8996),在連續兩個交易日跌停後,11月18日盤中再度觸及跌停價1,055元,隨後買盤進場,終場收在1,135元,跌幅收斂至2.99%。但成交量放大、大戶持股比持續下滑,加上股價仍遠低於短期均線,這次從跌停拉起,究竟是落底訊號,還是急跌後的短線換手?
從基本面看,高力前三季每股稅後純益(EPS)達14.39元,已超越2025年全年,液冷與燃料電池仍是主要成長引擎。不過,黃仁勳辭任輝達執行長後,市場對AI供應鏈的未來評價轉趨審慎;若資料中心建設或客戶拉貨延後,高力預計擴充的產能能否如期轉成營收與獲利,將是2027年股價評價的關鍵。
黃仁勳辭任已獲輝達證實,AI伺服器跌代速度受到市場保守看待,導致散熱族群面對極大壓力。
連三根跌停後打開 1,055元拉回1,135元
高力11月16日與17日連續兩天跌停,分別收在1,300元與1,170元。18日開盤1,200元後,賣壓再度湧現,盤中又下探跌停價1,055元,隨後開板回升,收在1,135元,下跌35元。
以盤中低點計算,收盤已反彈約7.6%;不過,相較17日收盤,仍下跌2.99%。
當日成交量為8,233張,約為前一日3,289張的2.5倍,也高於5日均量4,893張。放量打開跌停,代表低檔確實出現買賣換手,但無法只憑一天成交量判定籌碼已洗淨,也不能排除部分買盤屬於短線搶反彈。
若與10月盤中高點1,800元相比,18日收盤已回落約36.9%;從11月13日的1,440元到18日的1,135元,三個交易日也下跌約21.2%,顯示短線波動仍大。
年線與當日低點重疊 四道關卡怎麼看?
18日高力240日均線約1,057.64元,接近當日低點1,055元,形成目前最值得觀察的防守區。均線會隨每日股價變動,下列位置均以11月18日圖表為基準。
| 價格區域 | 圖表依據 | 後續觀察 |
|---|---|---|
| 1,055~1,060元 | 18日低點與當日年線 | 若回測後守住,才有利於築底;若收盤跌破,代表防守失效,須留意下一波賣壓。 |
| 1,100元附近 | 18日盤中反彈整理區 | 屬短線觀察價位,尚非經多次測試的強支撐。 |
| 1,170~1,200元 | 17日收盤及18日盤中高點 | 先站回1,170元,再觀察能否突破1,200元,才是反彈延續的初步訊號。 |
| 約1,294~1,309元 | 18日5日、10日及120日均線 | 均線與前跌停區附近形成潛在壓力,後續數值會變動。 |
| 約1,406~1,409元 | 18日60日及20日均線 | 若要扭轉中期弱勢,仍須進一步收復並站穩。 |
股價目前仍低於5日、10日、20日、60日與120日均線,因此18日走勢較適合解讀為「跌停打開、反彈觀察」,尚不能確認趨勢反轉。
投信18日買超478張 但法人沒有全面翻多
11月18日三大法人合計買超573張,其中投信買超478張、外資買超21張,自營商自行買賣與避險部位分別買超71張及3張。投信是當日法人承接的主要力量。
不過,拉長到11月11日至18日的六個交易日,外資累計仍賣超996張,投信則買超1,274張,三大法人合計買超358張。
換言之,法人看法並不一致。單日投信進場是值得追蹤的訊號,但無法只憑買賣超資料,判定個別機構是在長期布局或短線交易。
高力大戶比重則仍在下降。持有400張以上股東的持股比例,從10月22日的52.07%降至11月13日的49.46%,減少2.61個百分點;20張以下股東的持股比例,同期則由14.60%升至15.18%,增加0.58個百分點。
但若只看最新一週,20張以下持股比是從11月6日的16.08%降至11月13日的15.18%,下降0.90個百分點,並非每週持續增加。
前三季EPS已超越去年 但現金流亮警訊
高力第三季營收37.43億元、毛利率28.28%,單季EPS為5.70元,較第二季的2.16元明顯回升。
累計前三季,營收達94.71億元、歸屬母公司稅後純益13.37億元,EPS達14.39元,已超過2025年全年的9.07元。
最新月營收方面,高力10月營收15.16億元,年增約125.2%,但較9月的16.16億元減少約6.19%;前十月營收約109.87億元。
業績成長背後,資金需求也同步升高。截至9月底,高力總資產約148.26億元、總負債91.73億元,負債比約61.87%,高於6月底的50.01%。
負債並不全是銀行借款,不能直接把負債比上升解讀為償債危機,但值得追蹤負債組成與到期安排。
現金流更值得留意:前三季營業活動淨現金流入約4.65億元,低於同期稅後淨利13.37億元;其中,第三季單季營業現金流約為負4.60億元。
前三季取得不動產、廠房及設備支出約17.52億元,籌資活動淨流入約29.56億元,反映擴產及營運資金需求。未來須持續觀察應收帳款、存貨、客戶收款與新增產能稼動率。
燃料電池、液冷雙引擎 擴產不等於訂單保證
高力主要產品涵蓋板式熱交換器、散熱系統,以及燃料電池相關零組件。資料中心需要散熱與穩定供電,帶動液冷設備與現地發電需求;但高力的板式熱交換器也有半導體、熱泵及冷水機等應用,不能將所有營收都視為輝達訂單。
在燃料電池方面,外界將高力視為美國Bloom Energy的供應商之一。
Bloom於10月公布第三季財報時,將2026全年營收目標上調至44億至46億美元;NTT DATA也在11月宣布與Bloom合作,規劃在多個資料中心專案部署合計900 MW現地發電設備,初期出貨自2027年開始。
這些資訊顯示終端需求仍有機會,但無法直接換算成高力從該專案取得多少訂單。
高力也規劃中壢、橋科與泰國等產能。依11月媒體轉述的公司規劃,橋科與泰國新產能預計2027年陸續投入,燃料電池產能目標擴至2026年的約3倍。
但產能是供貨能力,仍須客戶下單、設備量產、交貨驗收,才可能轉成營收。若建廠、人力與折舊先增加,訂單卻遞延,獲利率就可能承壓。
黃仁勳辭任衝擊信心 AI建設是否放緩仍待驗證
輝達11月12日宣布,黃仁勳辭去總裁、執行長與董事職務,由財務長Colette Kress暫代執行長。
領導階層變動可能增加市場對產品時程、客戶合作與投資策略的疑慮,也可能壓低高成長供應鏈的估值;但這是市場風險,並非已能量化的高力訂單損失。
就目前已公布的數據,輝達2027會計年度第三季營收達1,158億美元,資料中心營收達1,076億美元,分別年增103%及110%。
輝達對第四季的營收預測為1,300億美元、上下浮動3%;不過該季多一週,與前季直接比較時須一併考慮。這些資料尚不支持「AI建設已全面衰退」的結論。
真正會傳到高力損益表的路徑,是雲端業者或AI新創延後資料中心投資,接著使液冷設備訂單與燃料電池專案的交貨延後。
若資料中心資本支出只是成長率降低,但支出總額仍增加,高力營收仍可能成長;若總支出下降或專案取消,衝擊則可能更大。
燃料電池雖有不同客戶與其他用途,仍有部分需求來自資料中心,因此也不能當成完全獨立的避險業務。
2027年EPS試算:放緩情境27.7元 與市場共識有落差
市場原本對高力抱持高度成長預期。依財經資料平台11月17日顯示,分析師2027年EPS平均預估約41.21元,區間約31.59~50.30元;同一平台的2027年營收共識約243億元。這是市場預估,並非公司保證。
為把AI建設與擴產風險納入考量,以下另以「全年營收×稅後淨利率÷加權平均股數」建立三個自行假設的2027年情境。
三者均假設加權平均股數為0.95億股,較依2026年前三季淨利與EPS反推的約0.93億股略高;僅為示意未來股數可能增加,並不代表實際增資或轉換數量已確定。
| 2027年情境 | 主要假設 | 營收假設 | 稅後淨利率 | 預估EPS | 以1,135元估算本益比 |
|---|---|---|---|---|---|
| 壓力 | 資料中心專案明顯遞延,液冷與燃料電池拉貨受影響,新增成本攤提較重 | 150億元 | 12% | 約18.9元 | 約59.9倍 |
| 放緩 | AI建設仍成長但慢於市場預期,部分訂單延後,產能分階段開出 | 195億元 | 13.5% | 約27.7元 | 約41.0倍 |
| 成長 | 液冷與燃料電池接單及新產能開出較順利,規模擴大支撐利潤 | 250億元 | 15% | 約39.5元 | 約28.8倍 |
例如放緩情境的計算方式為:
195億元 × 13.5% ÷ 0.95億股=EPS約27.7元。
此情境營收較平台的243億元共識低約20%,EPS也較41.21元共識低約33%,甚至低於平台顯示的分析師預估區間下緣。
這是刻意測試較大下修的情境,不代表分析師已調降預測,也不能歸因於黃仁勳辭任本身。
若以2026年前三季營收94.71億元,加上自行假設第四季營收46億元,全年營收基準約為140.71億元;上述2027年三個情境仍分別較此基準成長約6.6%、38.6%及77.7%。
以已公布的10月營收15.16億元推算,第四季要達46億元,11、12月合計需約30.84億元。若再假設第四季稅後淨利率13%、加權股數0.93億股,第四季EPS約6.43元,加上前三季14.39元,2026年全年EPS粗估約20.82元;股數變動與單季加總可能造成誤差。上述第四季營收與獲利均為假設。
如果液冷訂單再少兩成,會怎樣?
為看出訂單遞延可能造成的影響,再以放緩情境做一項額外敏感度測試:
假設2027年195億元營收中,AI液冷相關收入占30%,並在原情境之外再少20%,則營收減少11.7億元。
若假設該部分稅前邊際貢獻率25%、稅率20%,且其他收入與成本不變,EPS約再減少2.46元,從27.7元降至約25.2元。
這些營收占比與利潤率均為示意,並非公司揭露;若燃料電池訂單也受影響,或稼動率惡化,實際衝擊可能不同。
股價跌深就便宜?仍要先看買進條件
以2025年第四季EPS 3.45元,加上2026年前三季EPS 14.39元,粗估近四季EPS為17.84元;以1,135元計算,約為63.6倍本益比。
若採市場2027年平均預估41.21元,前瞻本益比約27.5倍;若採上述放緩情境27.7元,則約41倍。
兩者差異反映未來獲利假設,並不代表任何一種估值已確定實現。
對考慮進場的投資人,現階段可分兩種方式觀察:
積極型:等待後續回測1,055~1,100元區域不破,且股價重新收回1,100元之上、量價趨穩後,再考慮以規劃部位的一小部分試單。若直接跌破1,055元,則不因跌深而機械式加碼。
保守型:等待股價連續兩個交易日收在1,170元以上,再觀察能否突破1,200元,確認買盤延續後分批進場。其後仍須面對約1,294~1,309元的動態均線壓力。
若採1,055元作為防守參考,收盤有效跌破可視為策略失效,應重新評估減碼或退出;遇到跳空或跌停鎖死時,實際成交價仍可能低於設定價。
以1,135元買進一張、且剛好能在1,055元賣出估算,價差損失約8萬元,未計手續費與證交稅。因此,部位大小與能承受的虧損,比猜測最低點更重要。
接下來,高力能否走出急跌陰影,重點包括後續月營收、液冷與燃料電池接單、Bloom出貨、新廠稼動率,以及營業現金流是否改善。這些條件若能持續兌現,市場才有基礎重新評估2027年的成長價格。
資料截至2026年11月18日;股價、均線與法人數據依題附圖表,股權分散資料截至11月13日。上述EPS、淨利率、股數及投資情境均為估算,非公司財測或股價保證。
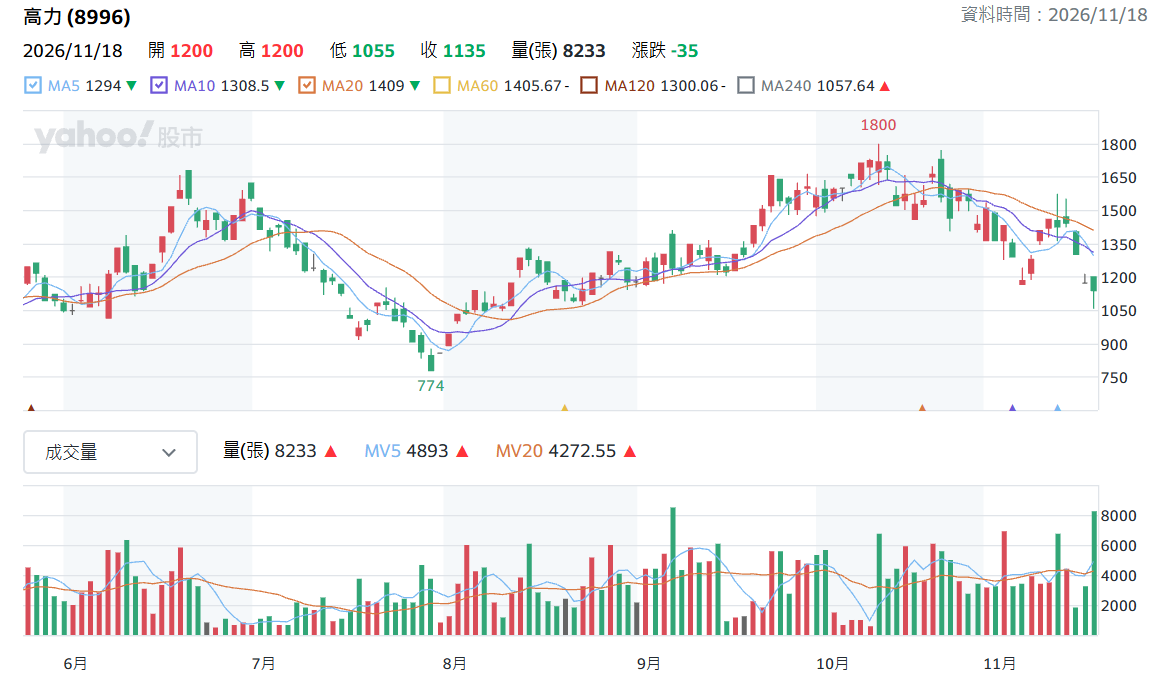
▲高力日K線圖(圖片來源:Yahoo股市)