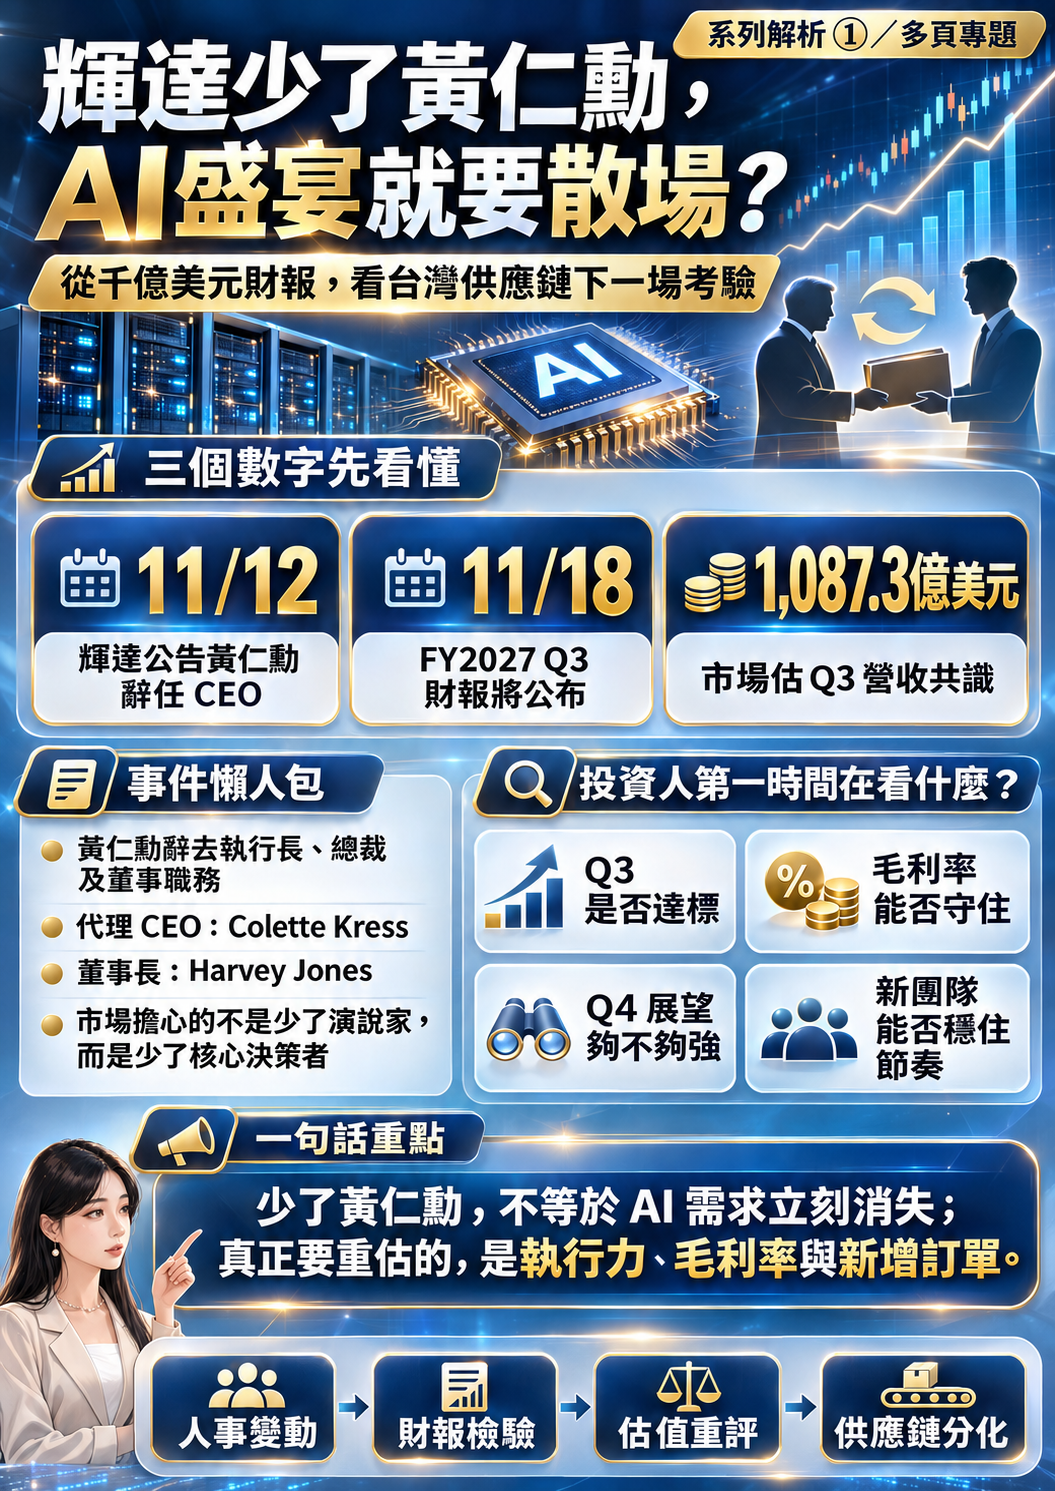
11月12日,輝達(NVDA)宣布黃仁勳辭去執行長、總裁及董事職務,原財務長Colette Kress接任代理執行長,Harvey Jones出任董事長。這不是傳聞,而是公司公告與美國證管會文件確認的人事異動。
真正值得投資人擔心的,或許不是少了一位善於演說的執行長,而是這個由黃仁勳帶領三十三年的AI帝國,能否在少了核心決策者之後,繼續準時交出產品、維持議價能力,並說服客戶投入下一輪巨額資本支出。
財報還沒開獎 市場已經先考慮打折
先看數字。輝達預定美國時間11月17日公布FY2027第三季財報,換算台灣時間是11月18日凌晨。
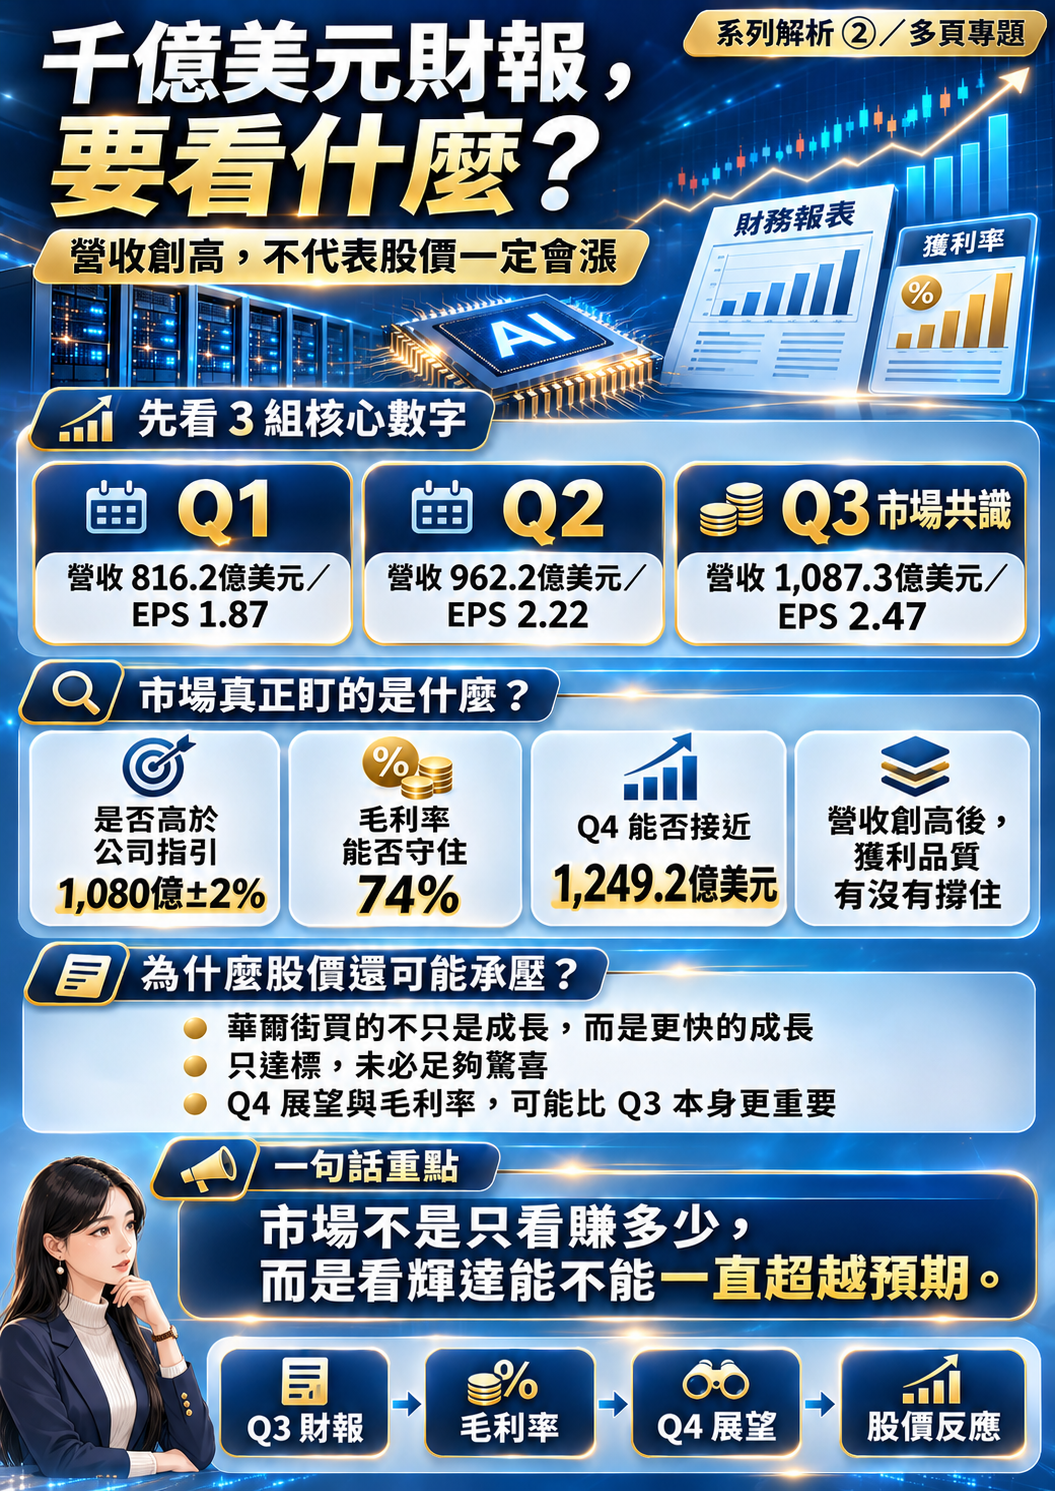
輝達前兩季營收分別為816.2億、962.2億美元,調整後每股盈餘(EPS)為1.87、2.22美元,毛利率均達75%。如今市場對第三季的共識,是營收約1,087.3億美元、調整後EPS 2.47美元;公司原先給出的營收指引則是1,080億美元、上下浮動2%,毛利率74%正負0.5個百分點。
看到這裡,問題來了:一家單季營收有望跨越千億美元的公司,為什麼股價仍可能承壓?因為華爾街買的從來不只是「成長」,而是「比預期更快的成長」。如果財報只交出1,080億美元,雖然符合管理層指引,卻可能略低於市場期待,即使營收站上1,100億美元,也得看毛利率及下一季展望,才知道這份成績單究竟有多好。
不同研究模型也反映市場的分歧。Argus Research估計第三季營收1,082億美元、EPS 2.45美元;中信投顧則估1,099.84億美元、EPS 2.51美元。兩者都預期成長,但對成長幅度及獲利能力的判斷已有差異。
更值得注意的是第四季。市場估營收約1,249.2億美元、EPS 2.76美元,但輝達先前預期毛利率可能從第三季的74%,降到71%至72%。原因之一是高頻寬記憶體(HBM)等零組件價格上升。營收繼續創高,不代表獲利品質就能同步提升。
把時間再拉長,研究檔彙整的共識預估FY2027全年營收4,118.9億美元、EPS 9.33美元;FY2028更跳升至6,887.4億美元、EPS 15.85美元,毛利率參考區間約72%至73%。
華爾街擔心的 不只獲利少賺一點
這組數字隱含下一個會計年度營收還要成長約67%。也就是說,真正昂貴的不是眼前這一季,而是投資人已經預先買進、尚未兌現的未來。
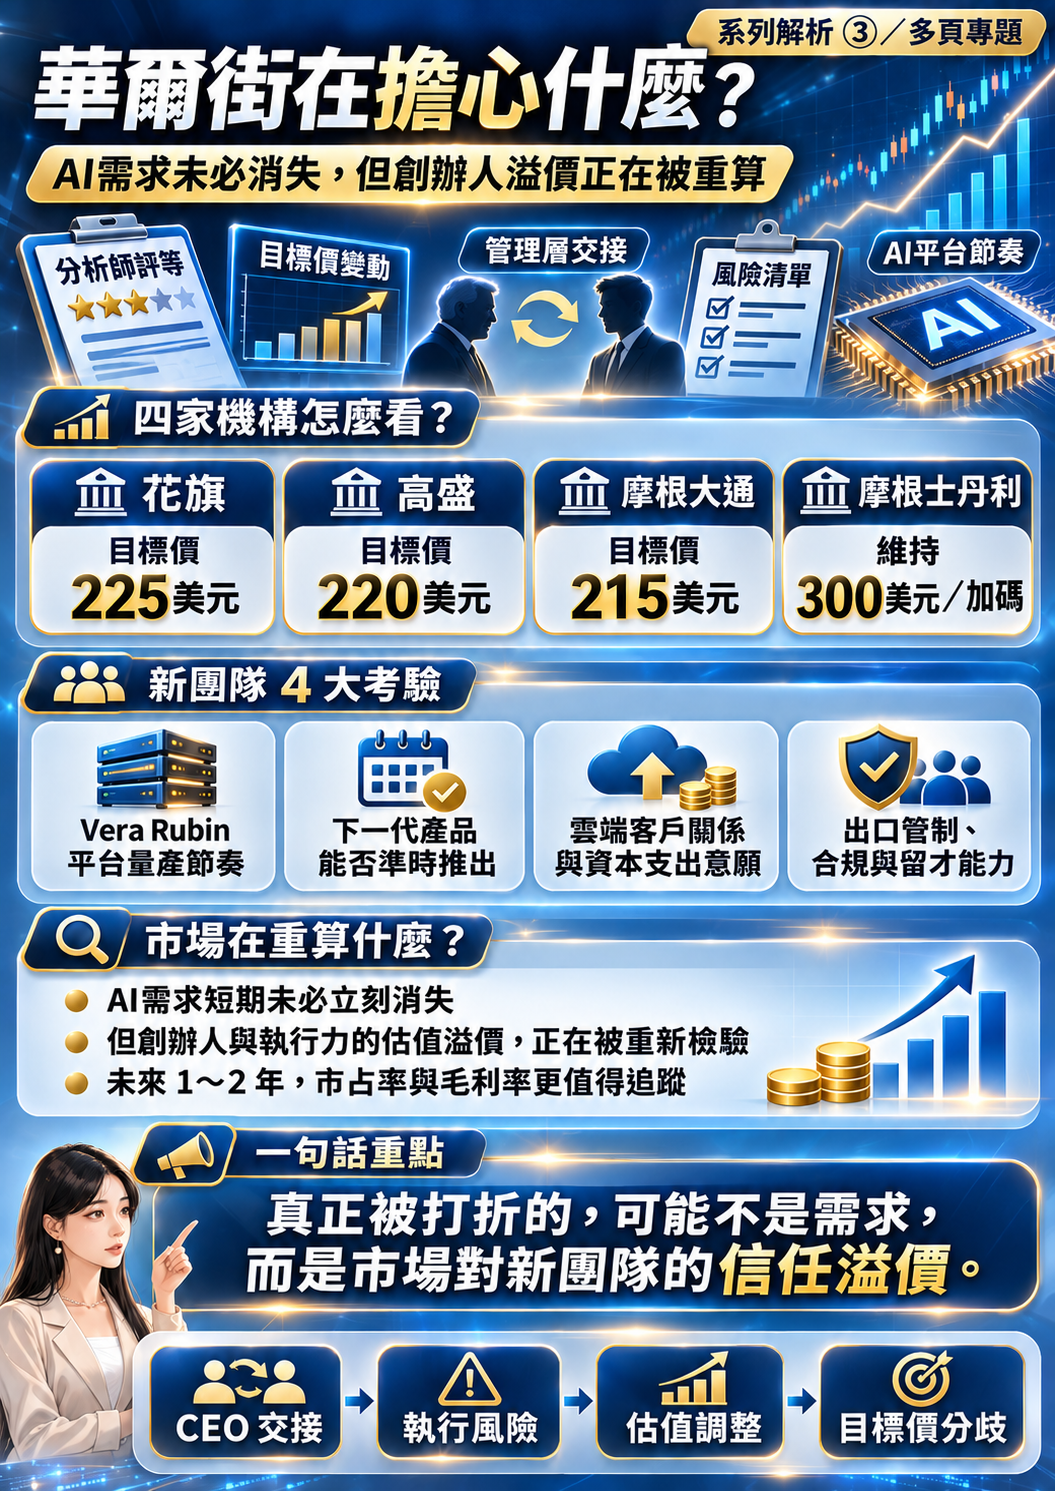
黃仁勳卸任後,花旗將輝達目標價降至225美元,高盛降至220美元,摩根大通調至215美元;摩根士丹利維持300美元目標價與加碼評等。四家機構的切入點不同,卻透露一個共同訊號:既有AI需求未必立即消失,但原先給予創辦人與執行能力的估值溢價,正在被重新檢驗。
對新任團隊而言,考驗不僅是維持財務紀律,還包括Vera Rubin平台量產、下一代產品節奏、雲端客戶關係、出口管制合規,以及能否留住關鍵研發人才。這些事情不會因執行長換人而一夕停擺,卻可能在未來一至兩年逐漸反映在市占率與毛利率上。
民主黨拿下兩院 真正卡住AI的是電與水
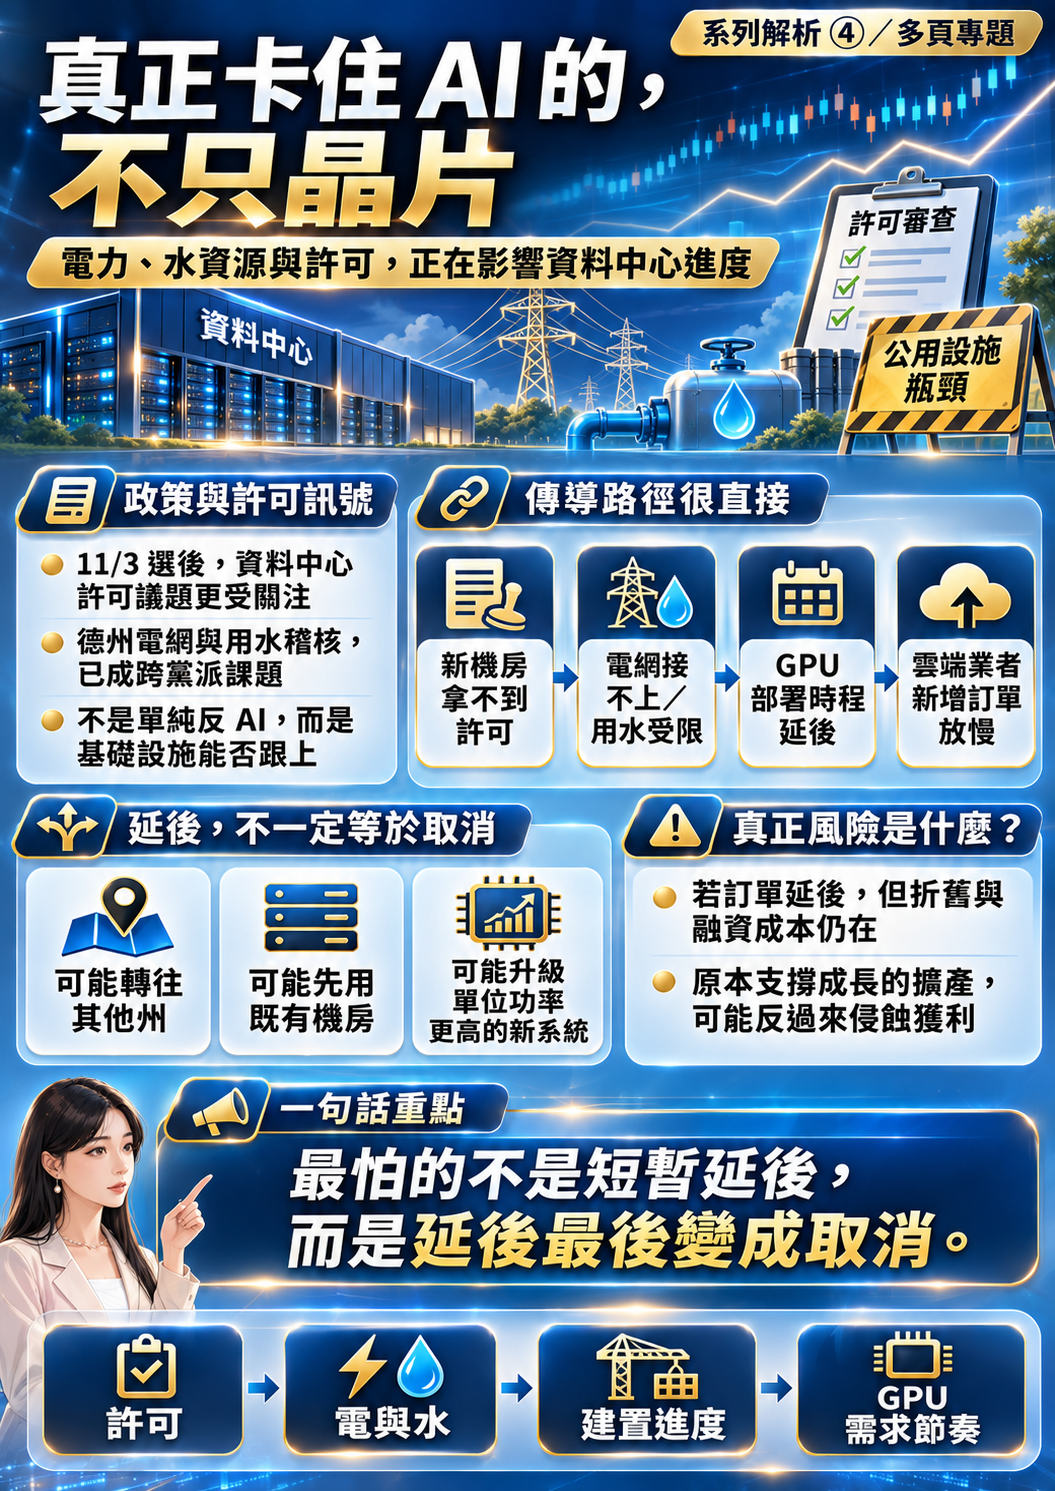
另一個更不容易從財報看見的變數,出現在11月3日美國期中選舉。民主黨贏得參、眾兩院控制權,也拿下包括德州在內的關鍵州長選舉。不過,總統仍是共和黨籍川普,這是分立政府,而非民主黨全面掌握聯邦行政權,新國會要到2027年1月上任,政策也不會一夜生效。
德州尤其值得觀察。民主黨籍Gina Hinojosa當選州長,主張在電價、水資源和社區保障制度完善前,持續限制新資料中心許可。但有一個細節不能忽略:早在9月21日,共和黨籍現任州長Greg Abbott就已要求主管機關暫停相關許可,等待電網與用水稽核。可見這不是單純「民主黨反AI」,而是當算力需求大到擠壓電網與居民生活,監管已成跨黨派課題。
傳導路徑其實很直接:新機房拿不到許可,電網接不上,雲端業者即使想買GPU,也可能無法按原定時間部署。但是,「延後」不等於「取消」,客戶可能轉往其他州、利用既有機房,或升級每兆瓦能提供更多算力的新系統。只有當建設成本、資金壓力或政策限制讓專案真正撤銷,長期晶片需求才會受到更深的破壞。
真正的風險是,當企業已經為未來兩年的龐大需求提前建廠、採購設備、預訂產能,如果新增訂單開始延後,折舊、融資成本與資金占用卻不會跟著消失。原本支撐高速成長的擴產計畫,就可能反過來侵蝕獲利。
台廠不是一起跌 而是重新分配訂單
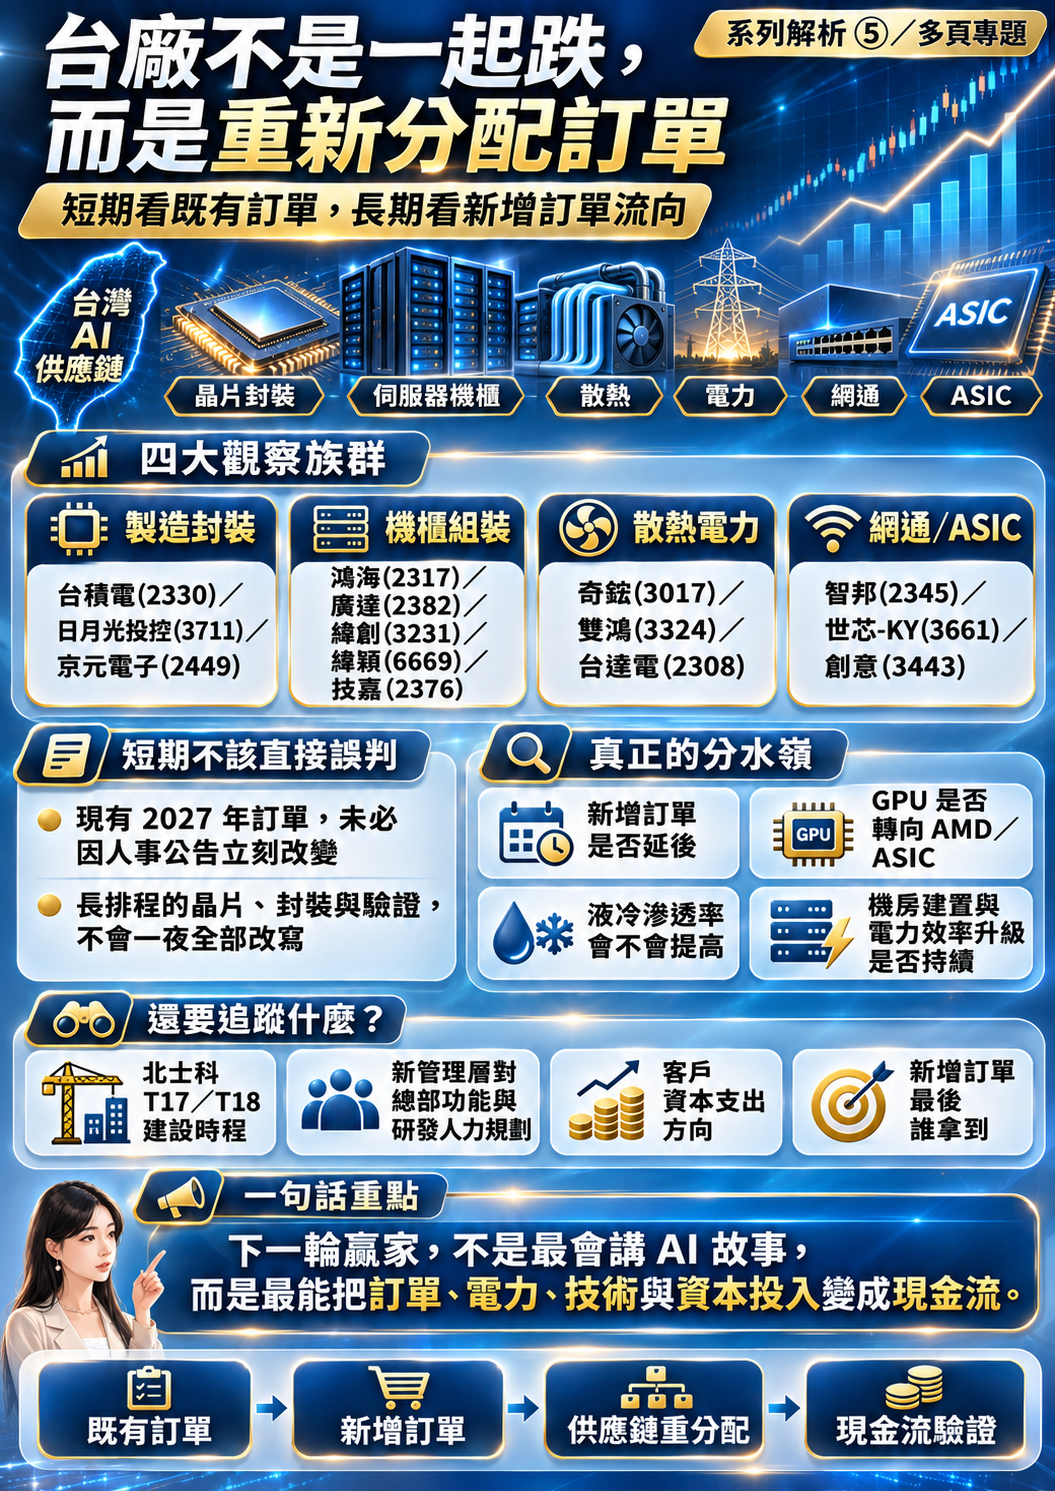
視角拉回台灣。短期最不該做的,就是把「黃仁勳離開」直接翻譯成「明年AI伺服器訂單消失」。中央社訪問供應鏈業者得到的訊息是,現有2027年訂單尚未因此改變。晶片設計、CoWoS封裝、機櫃組裝與客戶驗證牽涉長期排程,不可能因一紙人事公告立刻全部改寫。
然而,真正的分水嶺在下一輪新增訂單。台積電(2330)具備跨平台製造優勢,即使部分客戶從輝達GPU轉向超微(AMD)或自行設計ASIC,先進製程與封裝需求仍可能留在台積電,但若整體資料中心投資縮水,它也無法獨善其身。日月光投控(3711)、京元電子(2449)則須看封裝測試需求與客戶組合如何變動。
鴻海(2317)、廣達(2382)、緯創(3231)、緯穎(6669)及技嘉(2376)面對的,是新機櫃平台與新增產能是否如期變成出貨。奇鋐(3017)、雙鴻(3324)可能受機櫃數量放緩影響,卻也有液冷滲透率提高的機會,台達電(2308)則處在機房擴建與電力效率升級的兩股力量之間。
智邦(2345)須觀察高速網路架構變化,世芯-KY(3661)、創意(3443)則可能迎來雲端客戶分散GPU採購、強化ASIC的機會,但都不能把潛在商機直接當成已拿到的訂單。
至於北士科T17、T18海外總部,也不必急著宣布生變。新台幣122億元的地上權契約由輝達台灣子公司簽署,臺北市政府表示履約正常,建照申請與基礎工程審查已有進度。黃仁勳卸任不會讓法人契約自動消失,後續真正該追蹤的,是新管理層是否調整建設時程、研發人力及總部功能。
AI一定會成長,已經不夠看了!
一家公司能靠既有訂單維持眼前營收,卻不能只靠過去的成功保證下一輪成長。11月18日凌晨這份財報,投資人除了盯第三季是否跨過1,087億美元,更該盯第四季能否接近1,249億美元、毛利率能否守住,以及新管理層如何說明產品與客戶需求。
黃仁勳離開,未必是AI盛宴的終點,但從這一刻起,投資人恐怕不能再只憑「AI一定會成長」六個字,就替所有供應鏈開出同樣昂貴的價格。
決定下一輪贏家的,不是哪家公司最會講AI故事,而是誰能把訂單、電力、產品技術與資本投入,一步一步變成真正的現金流。