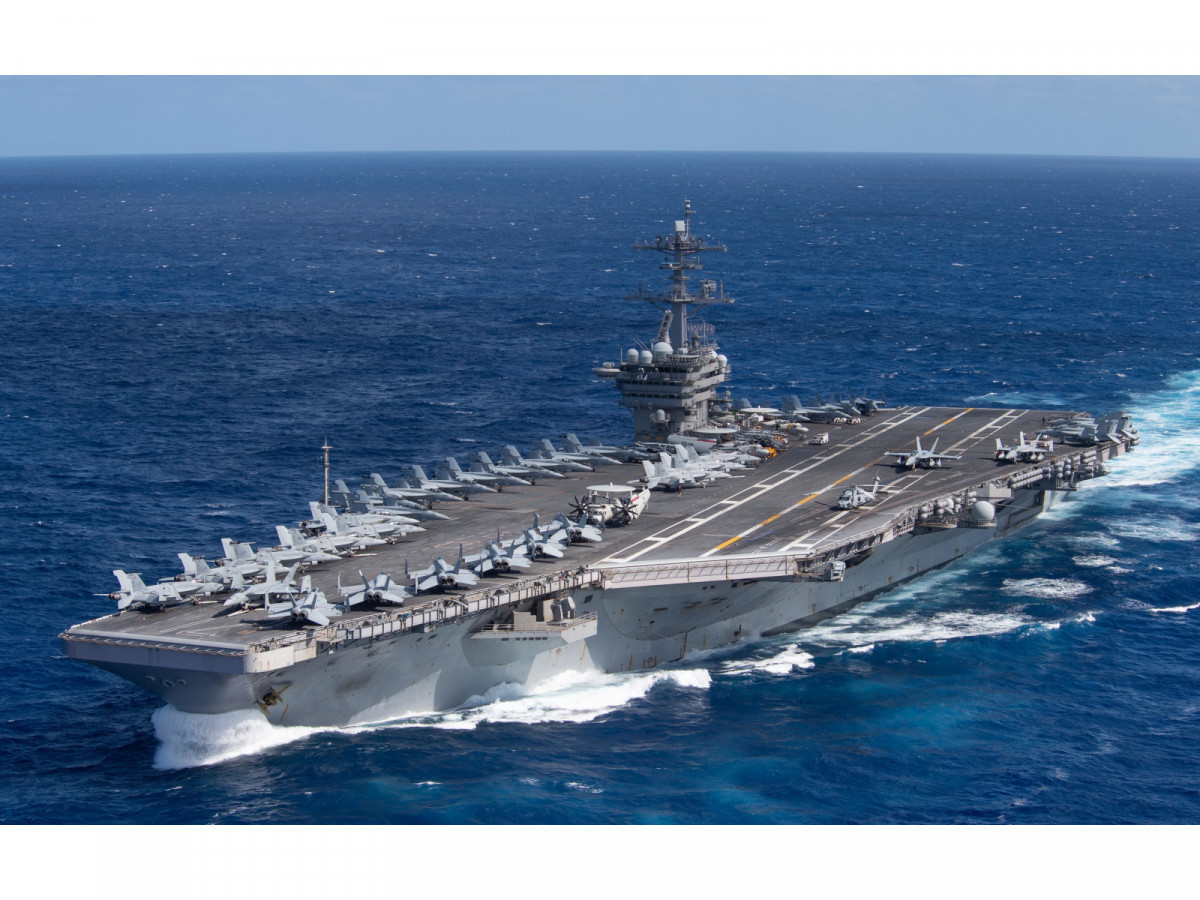
美伊戰爭持續近九個月,荷姆茲海峽再度傳出油輪遇襲,美軍第三艘航空母艦也抵達中東。不過,國際油價並未隨軍事緊張持續走高,反而從近期高檔明顯回落,市場焦點轉向:這波下跌是因供應恢復而持續修正,還是油輪遇襲、全球庫存下降,將為下一波反彈埋下伏筆?
布蘭特原油差價合約(CFD)報價由11月高點約112美元回落至90.06美元附近,跌幅接近兩成;今日最低觸及89.27美元,顯示90美元關卡正在接受考驗。
綜合最新供需、庫存與航運資料研判,短線油價仍有因突發軍事消息而急彈的可能,但在出口恢復及供應過剩預期下,90美元附近暫時只能視為支撐測試區,尚未確認形成底部。
三航母集結、油輪遇襲 海峽通航再度放慢
美聯社報導,美軍「西奧多・羅斯福號」航母已抵達中東,使區域內美軍航空母艦增至三艘。伊朗方面警告,霍爾木茲海峽部分航線存在水雷危險;英國海事貿易行動辦公室則通報,一艘油輪遭不明物體擊中後引擎室起火,船員無人傷亡。
伊朗另宣稱多艘油輪觸雷,但相關艘數及事故細節仍須獨立查證,不能直接等同整條海峽已完全封閉。
值得注意的是,航運資料已出現放慢訊號。路透引述船舶追蹤公司 Kpler 資料指出,11月14日有5艘商品運輸船通過海峽,15日則未記錄到通航船舶;前一個周末的紀錄為31艘。
不過,部分船舶可能關閉自動識別系統,追蹤數字不一定涵蓋所有船隻。兩天的紀錄也不足以證明油流已長期中斷,但若低通航量持續,對油價的影響將大於單次遇襲消息。
美國能源資訊署(EIA)資料顯示,荷姆茲海峽原油及石油產品運輸量,從2025年第四季平均每日2,160萬桶,降至2026年第二季的510萬桶;第三季雖回升至每日910萬桶,仍遠低於戰前。
這也說明市場正在面對的變數:先前油流曾逐步恢復,但近期襲擊可能讓復甦再次受阻。
油輪頻傳遇襲,油價為何反而下跌?
儘管軍事局勢緊張,市場近期更關注的是供需正在改善。
IEA於11月13日公布的月報指出,全球石油供應10月增加至每日約1億540萬桶,較前月再增230萬桶。海灣地區不含阿曼的石油出口也回升至每日1,840萬桶,雖然仍較戰前低約26%,但恢復速度快於全球需求。
IEA因此預估,2026年第四季全球石油供應將比需求多約每日170萬桶,由先前預估的供應短缺轉為過剩。這是近期油價承壓的重要原因。
不過,上述10月海灣出口量與EIA的第三季霍爾木茲海峽通航量,統計期間及地理範圍不同,不能直接相減。市場接下來必須確認的是:10月的出口復甦,能否在11月油輪遇襲後持續。
油價的下跌也已反映這項預期。路透報導,布蘭特原油期貨11月16日收在每桶92.44美元,單日下跌3.55%;截至17日台灣時間中午12時30分,期貨約為91.66美元。
全球戰備儲油還有多少?美日庫存明顯下降
雖然最新供應展望改善,全球過去數月已消耗大量庫存,這使市場抵抗下一次供應衝擊的能力受到考驗。
根據EIA於11月公布的估算,部分國家的石油儲備如下:
| 國家/地區 | 2025年第四季 | 2026年第三季 | 觀察 |
|---|---|---|---|
| 中國 | 約13.97億桶 | 約14.60億桶 | 依EIA估算,包含政府與商業庫存 |
| 美國 | 約4.13億桶 | 約2.83億桶 | 戰略石油儲備明顯下降 |
| 日本 | 約2.63億桶 | 約1.81億桶 | 較去年第四季減少約31% |
| 南韓 | 約7,900萬桶 | 約8,200萬桶 | 較去年第四季略增 |
| 印度 | 約2,100萬桶 | 約2,100萬桶 | 依EIA估算口徑 |
*這些數字不能簡單排名後判斷哪國最安全。尤其中國數據包含政府及商業庫存,並非單指官方戰略儲備;各國用油量、可動用速度與油品種類也不同。
美國最新數據顯示,EIA週報所列戰略石油儲備,從2月27日的約4.15億桶,降至11月6日的約2.80億桶。路透11月17日另引述美國能源部資料稱,最近一週已降至約2.764億桶,為1982年以來低點;EIA公開週報頁面當時最新一期仍是11月6日資料。
IEA則曾在10月7日表示,會員國政府仍持有約11億桶緊急石油庫存,其中包括超過2億桶柴油。這是10月7日的存量,並非11月17日即時數字;其中也已包含會員國持有的儲備,不能再與上表各國數字直接相加。
再釋出7,100萬桶,能否避免缺油?
為緩解戰爭衝擊,IEA會員國今年3月宣布釋出緊急石油儲備。根據路透引述IEA資料,會員國已釋出約3.49億桶,並規劃到2027年2月底前再提供約7,100萬桶,其中約1,500萬桶為柴油。
如果依計畫完成,累計釋出量將達約4.2億桶,高於3月最初宣布的4億桶。後續7,100萬桶屬於既有釋儲行動的一部分,不是額外再宣布的全新方案。
戰備儲油可以緩衝衝擊,但仍有三項限制:一是各國釋出速度不同;二是原油需要煉製,不能立即代替柴油等成品油;三是油品所在位置與缺油地區未必相同,運輸仍可能受戰爭影響。
IEA指出,10月全球可觀察到的石油庫存增加5,200萬桶,卻主要來自海上運輸中的油增加8,600萬桶;陸上庫存仍持續下降,降至至少2016年以來低點。
換句話說,油桶數量回升,不代表所有石油都已送到煉油廠與消費地。尤其柴油供應仍偏緊,IEA報告發布時,歐洲柴油價格仍較戰前高出約77%。
全球之後會缺油嗎?關鍵看額外損失多少供應
以目前資料看,全球尚不能認定即將出現全面、持久的原油短缺。IEA預估2026年第四季供應過剩,並預期2027年全球供應繼續成長;但這項預測有賴中東出口與運輸維持復甦。
可以用一個簡化情境理解風險:
如果以IEA預估的第四季每日過剩170萬桶為基礎,未來又發生每日200萬桶的額外淨供應損失,在其他條件不變下,供需平衡就可能轉為每日短缺約30萬桶。
這只是算術情境,並非對實際損失的預測;缺口也可能先由庫存、替代供應或需求下降吸收,不代表消費者立即無油可用。
但它顯示:目前預估的過剩規模,並非大到足以無視長期航道中斷。如果油輪受襲導致船東不願進入、保險費上漲,甚至使產油國被迫減產,油價仍可能迅速重新計入供應風險。
技術面:89.27美元是支撐,94~96美元是反彈考驗
從日線觀察,布蘭特原油CFD自約112美元回落,近期雖曾反彈,但尚未收復前一波下跌區間。以下價位依附圖目測,實際數字可能因平台與報價商品不同而有差異:
| 價位 | 技術意義 | 後續觀察 |
|---|---|---|
| 89.27~90美元 | 眼前支撐 | 89.27美元為附圖當日盤中低點;能否以日線守住仍待確認 |
| 85~87美元 | 下一道支撐區 | 若日線有效跌破89.27美元且無法收復,可能回測 |
| 80~82美元 | 較下方支撐區 | 若85~87美元失守,可留意前波低檔區 |
| 94~96美元 | 短線反彈壓力 | 若日線重新站穩,反彈訊號才會增強 |
| 98~100美元 | 整數關卡及上方壓力 | 需先突破並守住94~96美元 |
| 104~106美元 | 較高壓力區 | 若供應衝擊擴大,可能成為下一觀察區 |
綜合來看,未來一至四週可留意三種情境:
-
航運維持、出口持續恢復:油價可能在85~96美元附近震盪,走勢偏弱;90美元若失守,先觀察85~87美元。
-
油輪遇襲加劇、通航明顯下降:地緣政治風險可能推動油價反彈;若站穩94~96美元,再觀察98~100美元。
-
主要航道或出口設施長時間中斷:若形成實質且持續的供應缺口,油價不排除挑戰104~106美元,甚至更高;實際幅度取決於中斷時間與替代供應。
展望2027年:機構預期回落,但建立在出口恢復之上
拉長時間看,IEA預估2027年全球石油供應平均可達每日1億810萬桶,需求則約為每日1億430萬桶,意味在其預測條件成立下,供應過剩規模可能進一步擴大。
路透報導,高盛預估布蘭特原油2027年平均價格約為每桶88美元,到年底可能回落至78美元,但同時認為中東航運遇襲仍帶來短線上漲風險。
美國EIA則在11月10日公布、11月5日完成的預測中估計,布蘭特原油現貨價格2027年第四季平均約77美元;其前提包括伊朗以外的中東產油國,大致在明年中恢復至戰前產量。這些機構數字都是有條件的預測,且統計時間及報價口徑不同,不能直接視為未來必達價位。
台灣會不會缺油?仍要看後續船期與採購
台灣方面,經濟部10月向立法院提出的報告指出,政府與業者合計備有90天以上石油安全存量,並持續降低對中東原油的依賴。台灣中油也表示,已增加非中東來源採購及調整船期。
不過,90天是安全存量制度與當時官方說明的概念,不等於11月17日實際庫存剛好只剩90天,也不代表完全停止進口後一定能照常使用90天;後續仍須看油品種類、煉製、運輸與調度情況。
國內零售油價方面,中油公告11月16日至22日汽、柴油價格維持不變。其中,95無鉛汽油參考零售價為每公升32.7元。由於政府與中油持續採取平穩措施,國際油價波動不一定會立即、等比例反映在國內加油站牌價。
接下來最值得追蹤的,是荷姆茲海峽實際油輪通行量、海灣出口是否再度下降、各國原油與柴油庫存,以及油價能否重新站穩94~96美元。這些訊號若同時轉強,才比較有理由判斷新一波反彈正在形成。