美國通膨壓力再度升溫,金融市場面臨新一波利率考驗。美國10月消費者物價指數(CPI)月增0.4%,高於市場預期的0.3%,推升美國10年期公債殖利率11月10日升至4.988%,11月12日盤中更一度站上5%。當高估值科技股面臨資金成本與本益比修正壓力,金融股是否有機會成為市場避風港?然而,同樣受到利率影響,銀行與壽險業的獲利結構卻大不相同。富邦金(2881)、國泰金(2882)與中信金(2891)雖然同屬大型金融控股公司,卻可能因資產配置、利差與匯率變化,呈現不同的財務表現。
美國通膨超出預期 10年期美債殖利率挑戰5%
美國勞工部公布10月CPI月增0.4%,核心CPI月增0.3%,兩項數據均高於市場預期,使投資人重新評估聯準會後續貨幣政策。
通膨數據公布後,美國公債殖利率快速攀升。11月10日,美國2年期公債殖利率升至4.731%,10年期公債殖利率達4.988%,顯示市場對未來利率維持高檔的預期升溫。
11月12日美國債市重新交易後,10年期公債殖利率盤中一度達5.004%,突破市場關注的5%關卡。
對股票市場而言,美債殖利率上升意味相對低信用風險資產的收益提高,可能使投資人重新調整股票與債券的配置比例。
尤其部分高成長科技股的估值,建立在未來數年獲利持續增加的預期上。當折現率上升,未來現金流換算成當前價值的金額便可能降低,進而壓抑本益比。
不過,金融業的情況更為複雜。利率上升可能提高銀行部分資產的收益,卻也可能造成壽險公司持有的債券評價下降。
因此,金融股是否具有防禦性,不能只從利率上升或科技股下跌直接推論。
金控前三季大賺6,318億元 金融股基本面並不弱
根據13家上市金控公布的2026年前三季自結獲利,合計稅後淨利達6,318.81億元,年增約46%,不僅創下歷年同期新高,也已超越2024年全年約5,980億元的歷史紀錄。
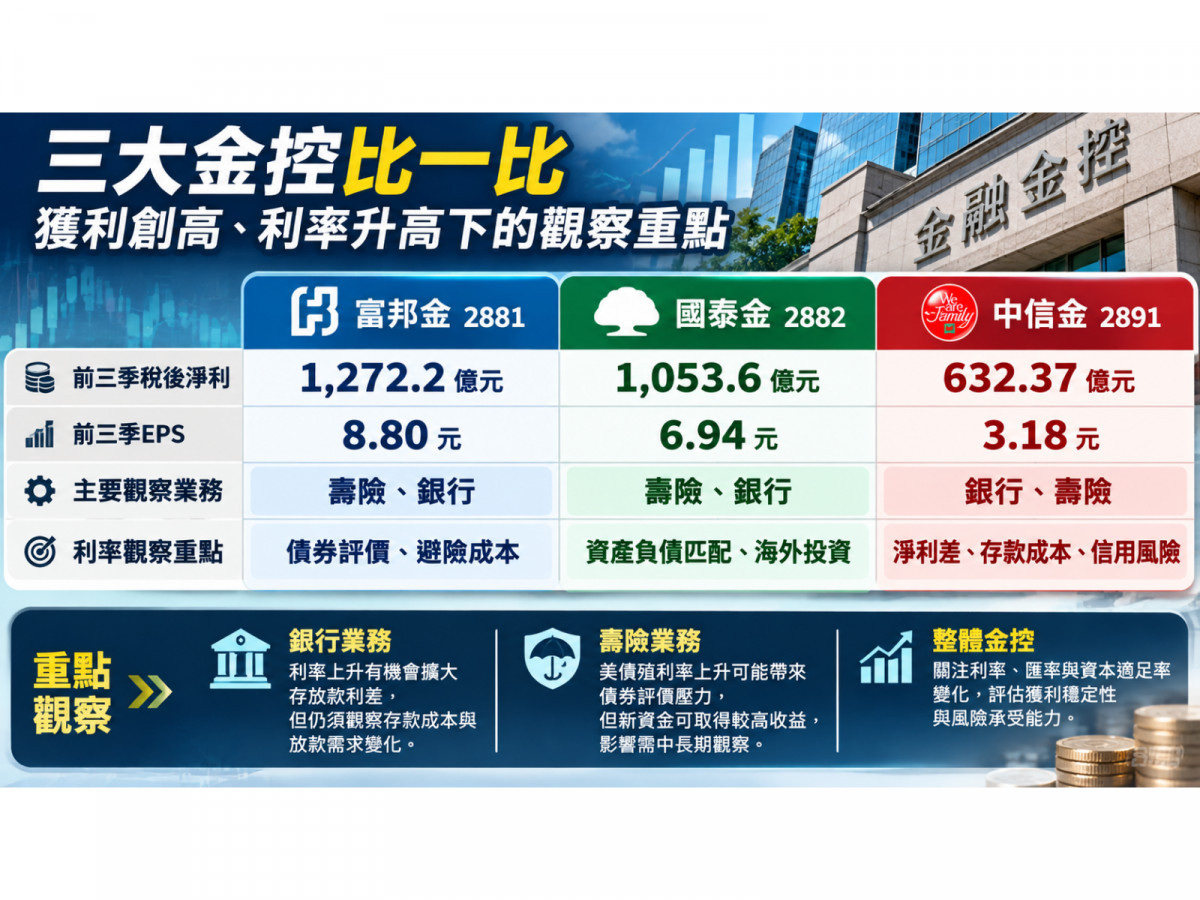
其中,富邦金前三季累計稅後淨利1,272.2億元,EPS達8.80元,居上市金控之首。
國泰金前三季稅後淨利1,053.6億元,EPS為6.94元,排名第二。
中信金前三季稅後淨利632.37億元,EPS為3.18元,雖然整體獲利規模低於富邦金與國泰金,但其銀行業務展現相對穩定的獲利貢獻。
從這些數字來看,台灣金融業並非缺乏獲利成長動能。
然而,金融業獲利來源包含銀行利息收入、手續費、保險投資收益、證券交易及資產評價等項目,不同金控的收入結構差異很大。
當美國利率快速變動,這些業務受到的影響可能截然不同。
銀行升息就能多賺?關鍵是存放款利差
對銀行而言,利率上升可能增加新承作放款與浮動利率資產的收益,但並不代表獲利一定同步增加。
銀行主要透過存款吸收資金,再將資金運用於放款及其他生息資產,賺取資產收益與資金成本之間的差額。
如果放款利率上升速度快於存款利率,銀行淨利差可能擴大,有助提高利息收入。
但若銀行為了吸收存款,必須提供更高利率,資金成本便可能同步增加,抵銷部分收益。
此外,美國升息不代表台灣銀行所有新台幣存放款利率都會同步提高。台灣銀行仍受到中央銀行政策、國內資金供需與市場競爭影響。
若利率長期維持高檔,也可能增加企業與家庭借款負擔,使銀行面臨放款需求放緩及信用風險上升的問題。
因此,判斷銀行是否受惠利率上升,最重要的不是單看美國公債殖利率,而是觀察淨利差、存款成本、放款成長與呆帳費用。
中信金銀行獲利穩健 利差與手續費收入成關鍵
中信金是觀察銀行業務的重要案例。
根據公司公布的前三季自結數據,中信金累計稅後淨利632.37億元,其中中國信託商業銀行前九月稅後淨利達495.25億元,創歷年同期新高,年增約18%。
銀行獲利成長主要受到淨利差改善、財富管理業務擴張,以及信用成本變化等因素支持。
相較高度依賴壽險投資收益的金控,銀行獲利較能直接從存放款利差及手續費收入觀察營運表現。
不過,中信金旗下同樣具有壽險業務,因此不能將整體金控完全視為純銀行股。
此外,即使銀行本業穩健,若股市與債市大幅震盪,仍可能透過投資收益、財富管理業務及金融資產評價影響金控整體獲利。
對投資人而言,若要比較銀行型金控的防禦能力,除了觀察EPS,也應追蹤淨利息收入、手續費淨收益與資產品質。
富邦金、國泰金獲利亮眼 壽險債券評價卻藏壓力
與銀行不同,壽險公司的核心業務,是收取保費並管理長期保險負債,將資金配置於債券、股票及其他投資資產。
由於壽險公司持有大量固定收益資產,美國公債殖利率上升時,既有債券價格通常會下跌,形成評價壓力。
這也是為何利率上升不一定對壽險業有利。
富邦金與國泰金前三季獲利均突破千億元,主要壽險子公司富邦人壽與國泰人壽,也分別貢獻658.5億元及601.7億元獲利。
然而,9月美債殖利率走高,已使部分壽險公司的固定收益資產評價承受壓力。
富邦金9月單月稅後淨利69.6億元,國泰金則為67.2億元,均明顯低於部分先前月份表現。
值得注意的是,債券價格下降不代表所有評價損失都會直接進入當期損益。
依金融資產的會計分類,部分債券評價變動可能反映在其他綜合損益(OCI)與權益項目,而非立即影響稅後淨利。
因此,觀察壽險金控不能只看單月EPS,也需要檢視金融資產評價、其他綜合損益與資本適足情況。
利率升高也有好處 壽險新資金可取得較高收益
雖然債券殖利率上升會使既有債券價格承壓,但從長期角度來看,壽險業也可能受惠於較高的再投資收益率。
壽險公司每年持續收到保費,也會有既有債券到期及利息收入。
當市場利率提高,新投入的資金便有機會購買殖利率較高的債券,逐步改善整體投資組合收益。
對長期持有大量固定收益資產的壽險公司而言,這有助於提高未來投資收入。
不過,這種改善通常需要時間。
短期債券評價損失與長期再投資收益提升,可能同時存在。
此外,壽險業的利率敏感度,也取決於資產與負債的存續期間是否匹配。
如果資產價格因利率上升而下跌,但保險負債的經濟價值也同步下降,實際淨影響可能與單看債券部位不同。
因此,不能僅以持有大量美債,就認定壽險公司必然受到同等程度的損失。
美元升值也是雙面刃 匯兌利益不等於實際獲利
除了利率,匯率也是台灣壽險金控的重要變數。
台灣大型壽險公司持有相當規模的海外投資資產,其中包括美元計價債券。
當美元相對新台幣升值,若未完全避險,海外資產換算成新台幣的價值可能提高。
但同時,美元資產的匯率避險成本、避險工具損益與外匯價格變動準備金,也會影響最終財務結果。
例如,若美國利率高於台灣利率,部分匯率避險工具可能面臨較高成本,侵蝕海外債券的實際投資收益。
因此,即使美債殖利率提高,壽險公司能留下多少投資收益,仍取決於避險比例與避險成本。
對富邦金與國泰金而言,觀察美元兌新台幣匯率、海外債券配置與避險策略,比單純預測美元升貶更有意義。
金融股能否成避風港?先看三項指標
當美國通膨壓力升高、科技股估值受到挑戰,市場可能重新評估金融股的投資價值。
不過,金融股不一定具有全面防禦效果,銀行與壽險的獲利來源差異,也使不同金控對利率變化的敏感度不一致。
首先,應觀察銀行淨利差是否持續改善。如果存款成本上升速度超過放款收益,銀行未必能從高利率環境受惠。
其次,壽險金控需要追蹤債券評價、再投資收益率及資本適足率。短期評價壓力與長期收益改善可能同時存在,不能只看單月獲利判斷。
第三,美元兌新台幣匯率與避險成本,也將影響壽險公司的海外投資成果。
整體而言,富邦金與國泰金前三季獲利領先,反映大型壽險金控仍具備強勁獲利能力;中信金則展現銀行本業的穩定貢獻。
但在美債殖利率突破5%的環境下,三家公司未必會受到相同影響。
金融股真正的防禦力,不在於能否避開科技股的短線跌勢,而在於銀行能否守住利差、壽險能否管理債券評價與匯率風險,並持續創造穩定獲利。
對投資人而言,當市場開始從AI成長股尋找其他配置機會,金融股值得重新檢視,但不能把整個金融族群視為同一種避險資產。