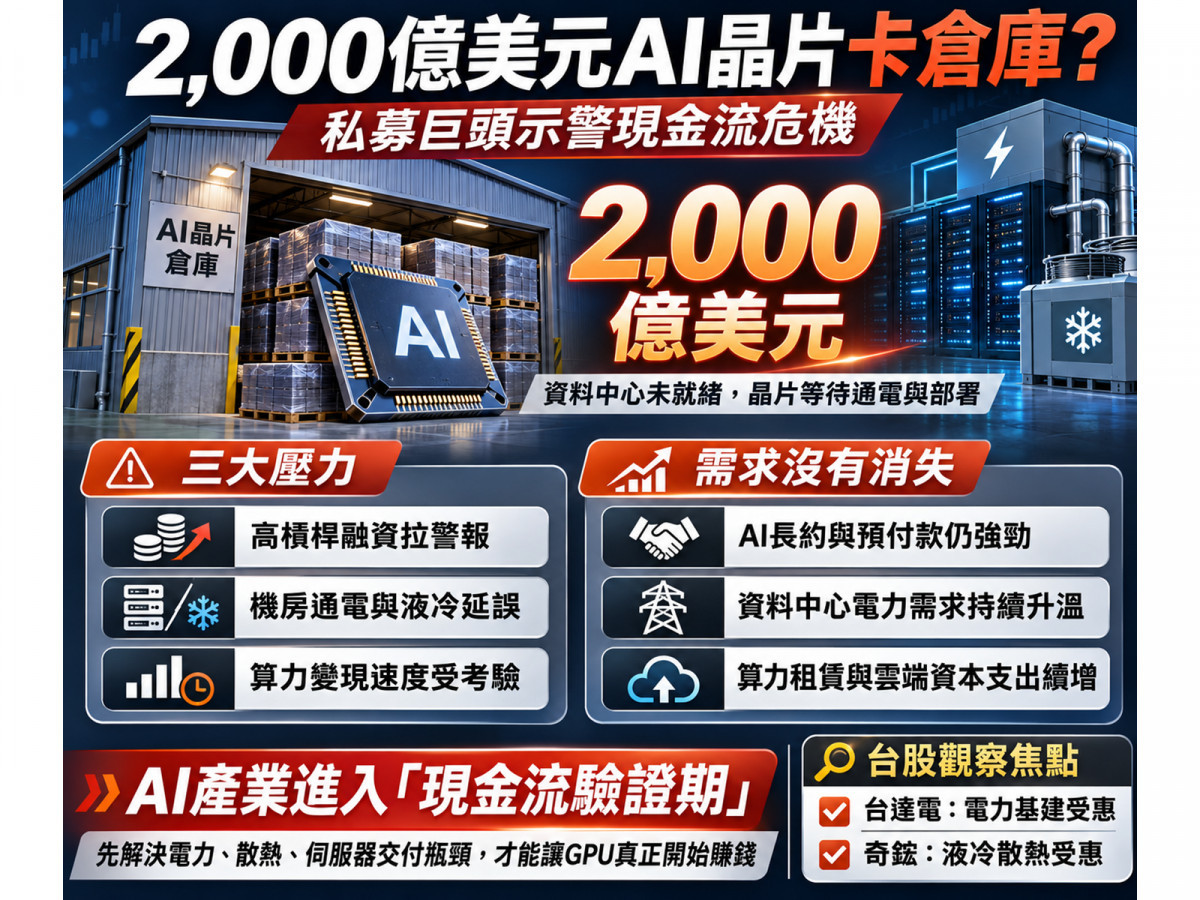
管理資產逾1,400億美元的私募信貸巨頭Sixth Street執行長Alan Waxman示警「估計約2,000億美元晶片因資料中心未就緒而滯留倉庫」、荷蘭ING集團擬出售約5億美元資料中心貸款組合。
美國AI算力租賃代表廠CoreWeave (CRWV)於11月11日因財報營收暴增與客戶預付款利多狂飆約24.7%,而台股供應鏈最新營收與獲利卻紛紛改寫新高紀錄!
回顧科技基礎建設的發展軌跡,產業從初期的「算力盲目擴張」邁向「投資報酬與現金流驗證期」,往往會淘汰高槓桿投機者,並讓解決核心瓶頸的廠商脫穎而出。
隨著大量已採購的GPU等待機房通電與冷卻系統到位,龐大的「資料中心電力、液冷散熱與伺服器整機交付」剛需正式浮出檯面!
擴張競賽進入現金流驗證:高槓桿融資拉警報,算力訂單與客戶預付款卻「強勁突圍」
為什麼當前的AI基礎建設浪潮,會同時出現信貸機構示警泡沫風險、但指標算力大廠股價卻單日暴漲逾兩成的強烈反差?
- 信貸與負債端:高槓桿與利息侵蝕獲利(自由現金流承壓)
穆迪(Moody's)指出AI再融資風險將集中在2027至2029年,其追蹤的607名借款人中約17%使用延後付息的實物支付利息(PIK);
堪薩斯城聯準銀行亦發現部分特殊目的公司負債比高達90%,Neocloud業者負債占資產比率約85%。
以CoreWeave 2026年第三季財報為例,單季GAAP營業利益雖達2.07億美元,但淨利息費用高達8.46億美元(約營業利益的4.1倍),導致GAAP淨損7.09億美元;
加上單季購置設備等現金支出達94.41億美元,使簡化自由現金流為負74.66億美元,且有追索權與無追索權債務合計約468.73億美元(約股東權益40.25億美元的11.6倍)。 - 需求與訂單端:客戶長約與預付款湧入(實質需求未減)
儘管面臨高資本支出,CoreWeave第三季營收仍年增168%衝上36.61億美元,調整後EBITDA達22.56億美元(利潤率62%),待履行合約相關收入更高達1,325億美元!
公司不僅將2026年全年營收財測上調至130億至133億美元(全年資本支出預計370億至390億美元),更預計未來三個月將取得約90億美元的客戶預付款及押金,有效緩解外部融資壓力。
此外,微軟(MSFT)、Alphabet(GOOGL)、亞馬遜(AMZN)、Meta(META)與甲骨文(ORCL)等大型雲端服務商擁有成熟的核心營業現金流支撐(高盛預估2026年美國大型雲端企業資本支出共識約8,000億美元、全球AI投資上看1兆美元,2027年超大型雲端企業發債規模預估達4,200億美元),顯示AI需求並未崩潰,而是市場開始嚴格區分企業的現金流創造能力。
當2,000億美元晶片苦等通電:為什麼「電力散熱瓶頸與算力經濟性」是決勝關鍵?
面對Alan Waxman估計約2,000億美元晶片滯留倉庫的現象,背後反映的並非晶片報廢,而是「購買GPU、機房通電安裝、出租算力收現」三個階段出現時間差,企業正面臨三大嚴峻考驗:
- 機房延誤與算力使用率的雙重擠壓:
對高固定成本的Neocloud(如CoreWeave、Nebius(NBIS))而言,假設單顆GPU每日固定成本為48美元,若每日可計費時數從16小時降至12小時(時數僅減少25%),每小時分攤的固定成本就會從3美元增至4美元(大增33.3%);
若36個月回收期的專案因建置延遲6個月才通電計費,就等於消耗了16.7%的有效回收時間。 - 電網與冷卻系統成為最大物理瓶頸:
高盛2026年10月研究指出,電網接入、許可與設備交付已成為AI資料中心部署的主要限制,並預估2025至2030年全球資料中心用電需求將大增170%。
連CoreWeave已簽約的逾4.6 GW電力容量中,目前實際運作容量(逾1.7 GW)也僅占約37%,證明誰能解決供電與散熱瓶頸,誰就能讓昂貴的GPU盡快開始計費印鈔。 - 跨平台晶片與上游供應鏈的傳導效應:
輝達現階段仍可依設備交付認列營收,但若高槓桿客戶未來因舊設備出租不及或融資收緊而推遲採購,可能影響後續排程;
同時,大型雲端巨頭為講求算力單位成本,亦可能擴大比較超微(AMD)GPU與博通(AVGO)等客製化ASIC方案。
這正是為什麼當市場開始檢視AI投資回報時,掌握「急迫通電與散熱剛需」以及「高訂單能見度」的台灣AI硬體供應鏈,基本面依然強勢爆發!
台股AI基建硬實力:
資料中心電力與散熱雙雄:
- 優先解決機房啟用瓶頸:
大量已採購的GPU若因缺乏電力轉換與冷卻設施而無法部署,將促使企業優先投入供電與熱管理基礎建設,使電力與液冷散熱成為最具剛性的支出項目。 - 台達電10月營收創歷史新高:
身為資料中心電源、液冷及基礎設施龍頭,台達電(2308)2026年10月合併營收衝上746.66億元,年增30.1%,一舉改寫單月歷史新高紀錄! - 奇鋐單季狂賺近三個股本:
受惠於AI散熱與液冷零組件強勁拉貨,奇鋐(3017)2026年第三季營收達590.89億元(年增51.8%),單季EPS更高達29.32元,營收與獲利雙雙創下歷史新高!
資本效率檢驗期帶動「實質現金流贏家」的長線觀察動能
面對私募信貸收緊與AI基礎建設邁入投資報酬驗證期,第一階段贏家是出售晶片與硬體的供應商,第二階段贏家則是能把算力轉化為穩定現金流的企業。
投資人後續可密切追蹤終端資料中心的「實際通電容量、GPU計費使用率、客戶預付款到帳情況」,並同步檢視台灣伺服器廠的應收帳款、存貨週轉與營業現金流表現,才能在AI產業汰弱留強的長線賽局中立於不敗之地!

▲圖/CMoney CoreWeave(CRWV) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。