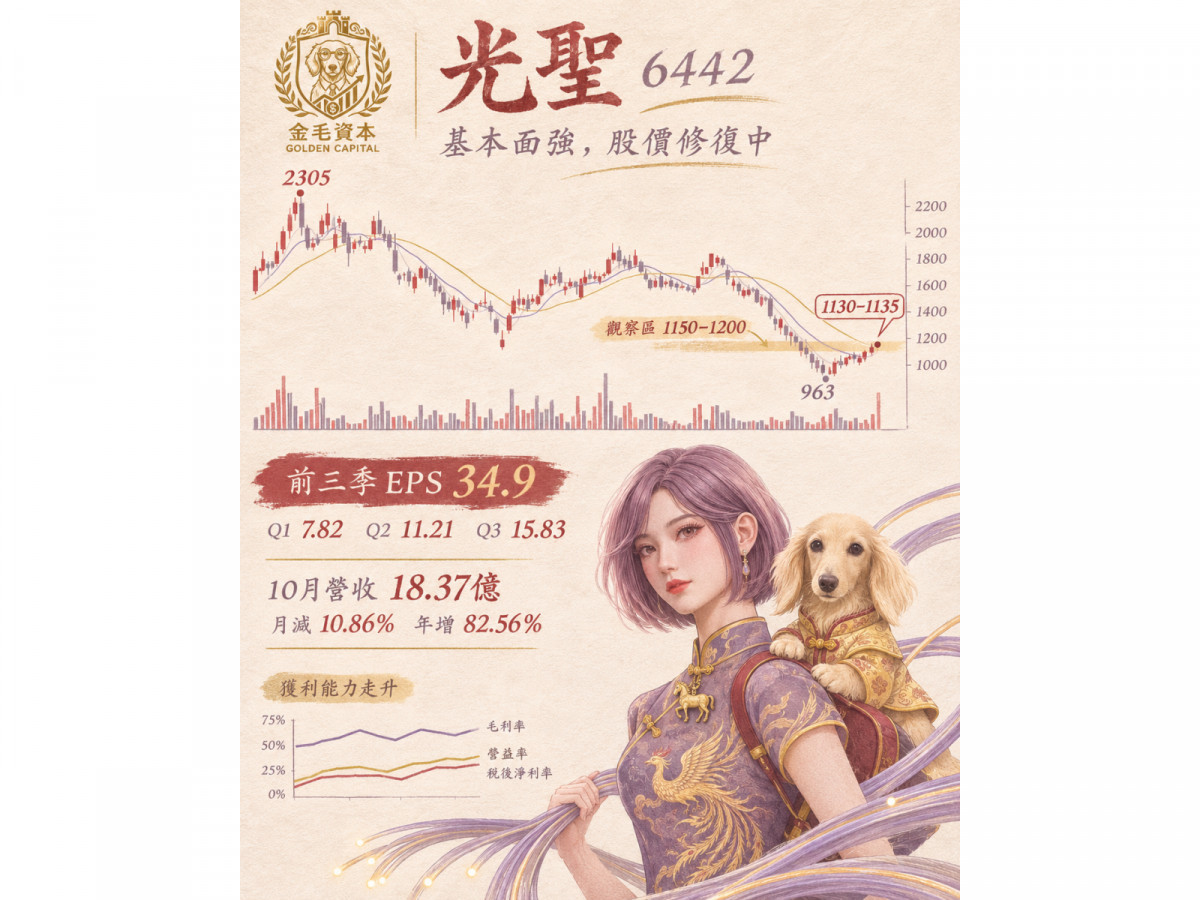
AI資料中心高速傳輸需求持續升溫,光通訊廠光聖(6442)交出近年最亮眼的一張成績單,但股價走勢卻與基本面形成巨大反差。
光聖2026年第三季合併營收49.19億元,季增33.7%、年增95.7%;稅後純益12.76億元,季增43.4%、年增141%,單季EPS達15.83元,營收、獲利同步創下歷史新高。前三季累計營收113.07億元、稅後純益27.74億元,EPS已達34.9元,正式超越2025全年23.48元。
換句話說,光聖今年只花九個月,就已經賺贏去年全年。
更值得注意的是獲利品質。
依前三季官方累計財報與前兩季財報回推,光聖第三季毛利率約59.3%,雖較第二季62.51%略降,但單季營業利益率反而進一步升至約32.4%,稅後淨利率約25.9%。
從趨勢來看,光聖2025年第一季毛利率僅49.42%,2026年第一季已提高至55.41%,第二季進一步升至62.51%;營益率也由18.16%、26.4%一路上升至32.06%。這代表公司成長並不只是靠營收放大,而是高毛利產品組合升級後,營運槓桿開始真正反映在獲利上。
10月月減10.86%要擔心嗎?
最新公布的10月營收為18.37億元,較9月20.61億元下降10.86%,乍看之下似乎出現降溫,但若拉長時間比較,10月營收仍較去年同期大幅成長82.56%;前10月累計營收更達131.44億元,年增54.02%。
因此,單看10月月減就判斷光聖景氣反轉,恐怕過於悲觀。
第三季單季平均月營收約16.4億元,10月18.37億元其實仍高於第三季平均水準。真正出現的是9月20.61億元創高後的正常回檔,而不是訂單突然消失。
目前光聖主要成長動能仍來自美系CSP資料中心需求,高芯數光纖產品逐步成為大型資料中心高速傳輸的重要配置。市場資訊指出,6,912芯產品今年已成為重要出貨產品,2027年更可能朝13,824芯產品升級;同時公司也持續布局CPO、DOCSIS、低軌衛星高頻連接器,以及醫療、太空國防等應用。
這也是市場願意給光聖高於傳統光纖廠評價的核心原因。
真正的風險反而是原料與估值
不過,光聖並非沒有風險。
法人指出,2026年以來部分光纖原料供給偏緊,供應商新產能最快要到2027年陸續開出,目前公司部分出貨甚至受到原料取得量限制。
這是一個值得注意的雙面刃。
好的一面是需求大於供給,有利高階產品價格與毛利率;壞的一面則是,即使客戶訂單存在,如果上游原料供應不足,營收仍可能無法完全反映終端需求。
第二個風險則來自估值。
以前三季EPS 34.9元來看,即使第四季進入傳統淡季,全年EPS突破45元並非沒有機會。市場法人也預期,2026年全年獲利有機會超過4.5個股本。
若以11月11日盤中約1,130元附近計算,對應45元EPS,本益比約25倍。
這已經不像今年高檔2,000元以上時那麼昂貴,但也還不能說是傳統意義上的「便宜股」。市場買的仍然是2027年高芯數光纖、AI資料中心與CPO持續成長的預期。
股價2305元殺到963元 技術面仍未翻多
真正需要投資人注意的,是光聖目前出現極為鮮明的「基本面強、技術面弱」背離。
從技術線型觀察,光聖前波最高曾來到2,305元,之後一路震盪走低,近期最低甚至下探963元,等於從高點最大回檔接近六成。
11月11日股價約1,130元附近,5日線約1,089元、10日線約1,151.5元、20日線約1,323.8元,60日線更仍在1,517元附近。
這代表短線確實已經從963元出現反彈,而且重新站上5日線,但10日、20日、60日線仍然向下排列。
因此,光聖目前只能稱為「跌深後的底部修復」,還不能正式認定中期多頭重新啟動。
光聖現在可以買嗎?
如果從基本面投資角度來看,目前1,000元至1,100元附近,已經比1,800元甚至2,000元以上追價時具備更好的風險報酬比;但若從技術分析角度,現在也不是最適合一次重押的位置。
接下來可以觀察三層價格。
第一層是1,080~1,100元。
這裡接近目前5日線與短線整理區,如果股價拉回時量縮、守住這個位置,代表963元後的第一個短期底部仍然有效,可視為偏積極投資人分批布局區。
第二層是963~1,000元。
963元是這波急跌最低點,同時1,000元也是重要心理整數關卡。如果未來大盤再次出現系統性殺盤,光聖回測千元附近卻不再破底,反而可能形成更漂亮的中期第二買點。
相反地,如果963元帶量跌破,就代表市場仍在進行估值下修,應重新檢視風險,而不是一路向下攤平。
第三層則是1,150~1,200元。
這是目前最重要的短線多空分界。
光聖目前10日線約1,151元,若未來能帶量突破1,150~1,200元,而且突破後沒有立刻跌回去,才代表市場開始從單純跌深反彈轉向趨勢修復。
再往上則必須觀察約1,320元附近的20日線壓力。一旦連20日線都能有效收復,中期技術面才算真正出現較明確的翻多訊號。
基本面已經先過關 現在等的是股價
綜合來看,光聖目前最大的特色,就是「公司營運已經創新高,但市場估值卻先經歷一輪大幅殺價」。
第三季EPS 15.83元、前三季EPS 34.9元,10月營收仍年增82.56%,代表AI資料中心、高芯數光纖帶來的成長目前並沒有因股價大跌而消失。
但從2,305元跌至963元,也清楚反映市場已不願再無條件給AI供應鏈極高本益比。
因此,光聖現階段比較合理的策略,不是因為「財報太好」就在反彈過程追價,而是等待股價與基本面重新接軌。
長線投資人可觀察1,080~1,100元能否守穩,以分批方式布局;保守型投資人則可等待1,150~1,200元帶量突破,再確認趨勢是否真正翻轉。若再次遇到市場恐慌回測1,000元附近,而基本面沒有惡化,反而可能形成更具吸引力的長線價格。
光聖現在已經不是「公司能不能賺錢」的問題。
下一階段市場真正要回答的是:一家2026年EPS可能挑戰45元以上、2027年仍受惠AI資料中心高速光通訊升級的公司,究竟應該值多少本益比?
這才是決定光聖能否從963元完成真正大底、重新展開中長期多頭行情的關鍵。