【理財周刊記者顏瓊真報導】縮時攝影機大廠邑錡(7402)公佈2026年第三季營收為新台幣 1.51 億元,較去年同期成長15.3%、較第二季成長20.9%,連續兩季季增並創近五季新高;第三季稅後淨利為新台幣650萬元,較第二季成長 81.4%,連續兩季獲利,每股稅後盈餘 EPS為0.18 元。
邑錡本季稅後淨利為新台幣650萬元、每股稅後盈餘EPS 0.18元,較第二季稅後淨利359萬元(EPS 0.10元)成長81.4%。與去年同期稅後淨利734萬元相較,差異主要來自去年同期認列較高之營業外利益,若以本業營業利益衡量,本季表現明顯優於去年同期。
本季營運成長主要受到以下因素帶動。一、出貨動能穩定,第三季月營收自7月起連續三個月維持約5,000萬元水準,其中8月營收5,124萬元為今年以來單月新高;二、軍工影像產品正式進入出貨階段並開始貢獻營收,成為本季營收年成長的重要新動能;三、第一季認列之呆滯料件於本季持續去化,存貨評價部分回升,庫存體質調整效益持續顯現,帶動毛利率維持在36%之相對高檔。
累計2026年前三季營收為新台幣3.77億元,較去年同期新台幣4.10億元減少8.0%,衰退幅度已較上半年之19.0%大幅收斂;營業毛利為新台幣1.27億元,毛利率為34%,與去年同期相當;營業淨利為新台幣63萬元,已由上半年營業損失971萬元轉為正數;稅後淨損為新台幣409萬元、每股稅後淨損EPS 0.12元,虧損幅度較上半年稅後淨損1,060萬元(EPS -0.30元)明顯縮減。
自有品牌OBM方面,BCC5000持續作為Brinno切入大型建築工程、遠端專案管理與長期影像紀錄市場的旗艦機種,前三季自有品牌營收較去年同期維持成長。隨著產品線由傳統縮時相機升級至高階4K雲端縮時相機、建築工程SaaS服務與長期專案影像管理應用,公司將持續推動「硬體銷售+雲端訂閱」雙引擎模式,逐步提升自有品牌營收貢獻與獲利結構。
展望2026年第四季,邑錡將延續「改善營運體質、擴大自有品牌、推動軟硬整合」之年度營運主軸。在自有品牌OBM方面,Brinno將持續推動BCC5000 4K雲端縮時相機於歐美建築工程市場的銷售拓展,新一代連網機種BCC3000亦將於本季展開全球送樣,進一步完善雲端縮時相機產品布局;建築工程SaaS雲端智慧建築平台將同步啟動全球公測,預計於2027年初正式上線,透過軟硬體深度整合,為公司挹注穩定的持續性訂閱營收。
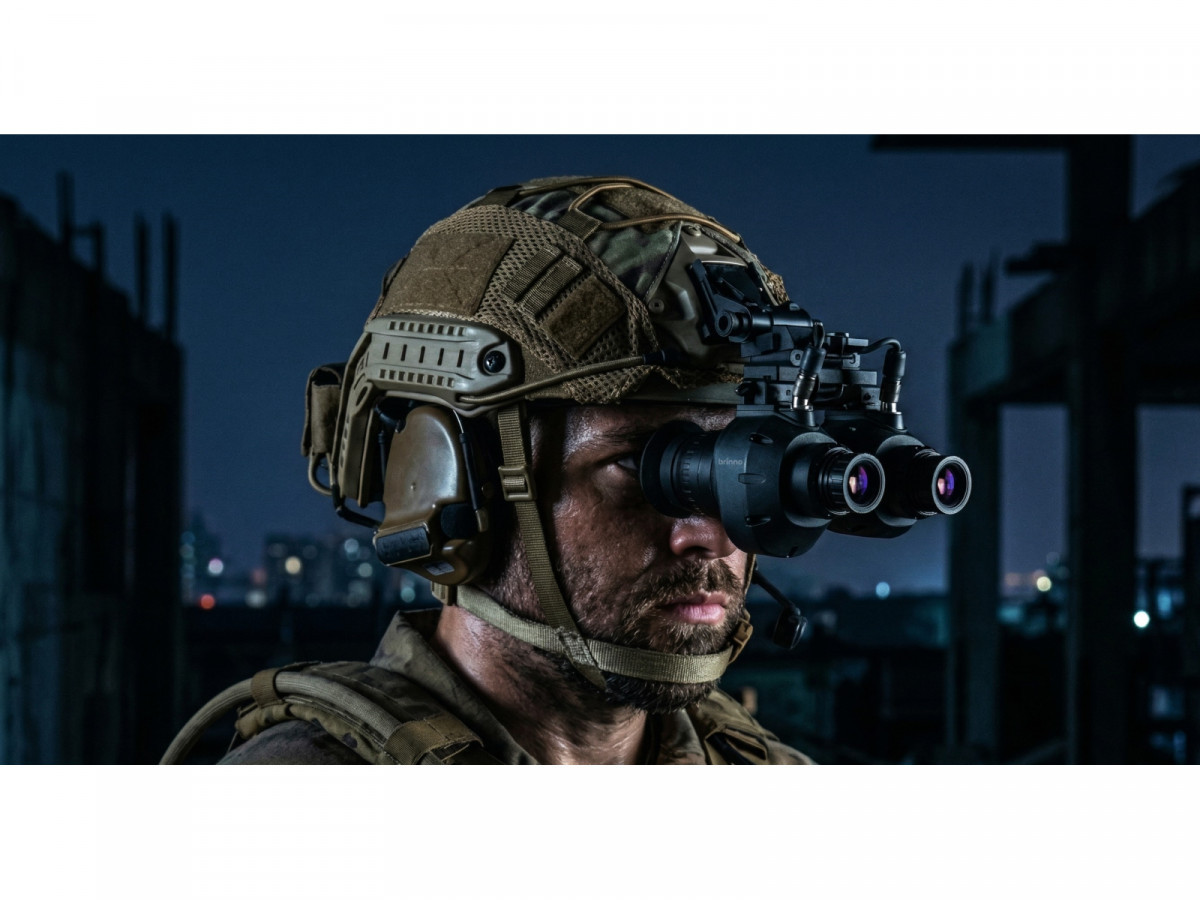
在軍工影像產品方面,繼第三季開始出貨並貢獻營收後,邑錡將持續投入數位星光夜視、無人機三光相機與高階影像整合技術,延續創新ODM專案累積的低功耗影像處理、韌體開發與系統整合能力,逐步將軍工影像產品由共同開發與客製設計,推進至更高毛利的OBM自有品牌產品模式。除持續爭取國內採購案,並將透過Brinno海外經銷網絡,將數位夜視相機導入歐美專案市場。
在視覺AI領域,全新開發的Edge AI Camera主打裝置端即時AI影像辨識,並可依應用需求彈性配置相機功能模組;以「AI辨識,開箱即用」為訴求的EAC3000將於本季同步展開全球樣品測試,協助系統整合商與專案客戶以更低門檻導入AI影像應用。
整體而言,邑錡2026年第三季營收創近五季新高,並連續兩季維持獲利,前三季累計營業利益亦由負轉正,顯示產品組合優化、庫存體質調整與新事業布局之成效逐步顯現。
隨著BCC3000與EAC3000新品送樣、SaaS平台公測推進,以及軍工影像產品持續出貨,邑錡將以自有品牌、雲端服務、視覺AI與軍工影像四大成長引擎,朝向更高附加價值、更穩健的營運結構邁進,為2027年營運成長奠定堅實基礎。