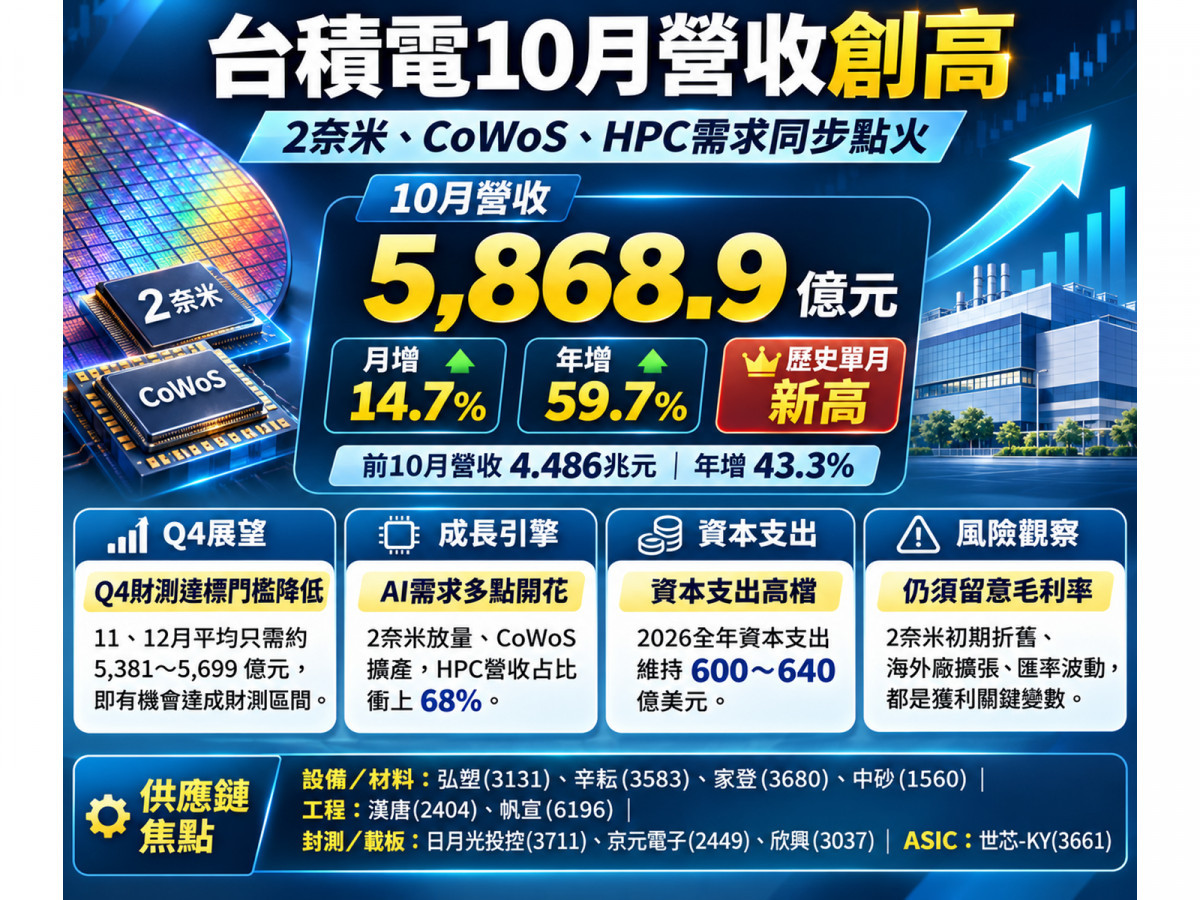
台積電於今(10)日公布10月合併營收,單月一舉衝上5,868.90億元(月增14.7%、年增59.7%),不僅刷新今年8月創下的5,148.06億元紀錄、改寫歷史單月新高,累計前10月營收更達4兆4,856.17億元(約4.486兆元、年增43.3%),帶動11月10日股價上漲50元(+2.24%)收在2,285元!
全年資本支出維持600億至640億美元高檔,先進製程設備與材料廠弘塑(3131)、辛耘(3583)、家登(3680)、中砂(1560),廠務工程廠漢唐(2404)、帆宣(6196),以及封測載板與ASIC夥伴日月光投控(3711)、京元電子(2449)、欣興(3037)、世芯-KY(3661),正是這波先進製程與CoWoS擴產浪潮下最關鍵的追蹤指標!
拆解10月營收創高與Q4財測真相:起跑即超越高標門檻,但毛利率挑戰並存
為什麼台積電10月營收公布後,市場看好第四季有機會挑戰財測高標,卻又必須同步盯緊毛利率與匯率變化?
- Q4財測達標門檻降低(11、12月平均僅需約5,381~5,699億元):
台積電於10月15日法說會公布的第四季美元營收財測為523億至543億美元(中位數533億美元),以公司假設匯率1美元兌31.8元新台幣換算,全季新台幣營收區間約為1兆6,631.40億元至1兆7,267.40億元(中位數1兆6,949.40億元)。
扣除10月已實現的5,868.90億元後,11月與12月平均每月只需達到5,381.25億元即可觸及財測下緣,平均每月達5,699.25億元(比10月減少約2.9%)就能達成財測上緣;
若接下來兩個月均維持10月水準,全年營收更有機會從財測推算的約5.56兆至5.63兆元,進一步推升至約5.67兆元! - 2奈米放量與海外廠的毛利率拉鋸戰:
在獲利表現上,2026年Q3單季EPS達29.43元(年增68.7%,前三季累計EPS 78.76元、近四季合計EPS 98.26元,以收盤價2,285元計歷史本益比約23.25倍),且Q3營業活動現金流入約9,200億元、季底現金與有價證券高達約4兆元。
然而,受2奈米初期量產爬坡折舊及海外廠擴張(預估2026全年稀釋毛利率近2個百分點,未來幾年恐擴大至3~4個百分點)影響,公司預估Q4毛利率為65%至67%(中位數66.0%,較Q3的66.4%與Q2的67.7%微降)、營業利益率為56.5%至58.5%(中位數57.5%)。
因此,2奈米良率提升速度與匯率敏感度(平均匯率每變動1元,影響Q4換算台幣營收約533億元),將是決定營收能否等比例轉化為EPS的核心關鍵。
HPC占比衝上68%、2奈米一季跳增至8%:為什麼AI需求不再只看輝達(NVDA)?
董事長魏哲家在法說會強調AI需求並未放緩,且從第三季製程與平台結構來看,成長動能已呈現多點開花:
- 2奈米GAA架構單季占比翻倍跳升:
導入環繞式閘極(GAA)奈米片電晶體技術的2奈米製程,占晶圓銷售金額比重在2026年Q3迅速拉升至8%(較Q2的3%大增5個百分點),搭配占比達33%的3奈米與28%的5奈米,7奈米及更先進製程合計已占晶圓營收高達79%。 - HPC平台占68%,通吃GPU、CPU與客製化ASIC:
第三季高效能運算(HPC)營收季增22%、占總營收比重高達68%(智慧型手機占21%、車用與物聯網各占4%)。
隨著生成式AI與代理式AI普及,需求已不再侷限於輝達(NVDA)的GPU,還包含超微(AMD)的AI加速器與EPYC伺服器CPU,以及Google攜手博通(AVGO)延續至2031年合作的TPU 8tx與8i Max等客製化ASIC、網路交換晶片,使擁有廣泛客戶群的台積電(2330)成為最大贏家。
640億美元資本支出點火:台灣四大核心供應鏈實戰掃描
為因應強勁的2奈米需求與依然吃緊的CoWoS先進封裝產能,2026年前三季已投入約406.4億美元資本支出(年增38.3%),全年預算高達600億至640億美元,並預期2026至2028年資本支出將顯著高於前三年,直接帶動台灣四大供應鏈環節:
先進製程設備、特殊材料與廠務工程:
- 濕製程設備、光罩載具與高階耗材:
2奈米轉向GAA結構大幅提高蝕刻、薄膜沉積、精密清洗與CMP(化學機械研磨)難度,帶動清洗與濕製程設備廠弘塑(3131)、辛耘(3583),晶圓與光罩傳送載具廠家登(3680),以及鑽石碟與研磨耗材廠中砂(1560)、特殊化學品與材料廠台特化(4772)、新應材(4749)、崇越(5434)的技術升級需求。 - 新廠擴建廠務工程:
龐大的海內外先進製程與封裝建廠計畫,為具備高科技廠房機電與系統整合能力的漢唐(2404)、帆宣(6196)、亞翔(6139)及聖暉*(5536)提供長期訂單能見度(惟追蹤時須同步檢視工程認列時程與專案毛利率)。
先進封裝測試、IC載板與ASIC設計服務:
- CoWoS外溢效應與高階封測載板:
大型AI晶片整合HBM與矽中介層使CoWoS持續供不應求,帶動封裝測試大廠日月光投控(3711)、AI晶片成品測試廠京元電子(2449),以及高階ABF載板廠欣興(3037)、景碩(3189)的周邊產能協同需求。 - 客製化ASIC設計服務百花齊放:
當雲端巨頭紛紛投入自研晶片並交由台積電先進製程代工,台灣ASIC與SoC設計大廠世芯-KY(3661)、創意(3443)、智原(3035)及聯發科(2454)也迎來更多元的高階專案機會。
緊盯「12月10日營收與外資籌碼動向」:以獲利品質與訂單驗證真贏家
台積電10月營收突破5,868億元,確立了2奈米量產與AI多元運算需求的基本面強勁底氣!
不過,考量台積電市值已達約59.26兆元,且截至11月9日外資仍呈現連續賣超(11月9日賣超縮小至8,759張、持股比約68.13%),在操作上切勿將台積電近60%的單月營收年增率直接套用到所有概念股。
建議接下來密切追蹤12月10日公布的11月營收能否維持5,700億元以上高檔、2027年1月8日的12月營收結算、外資何時正式由賣轉買,以及2奈米良率與海外廠對Q4毛利率的實際影響;
在供應鏈布局上,回歸弘塑(3131)、辛耘(3583)、家登(3680)、漢唐(2404)、日月光投控(3711)、京元電子(2449)與世芯-KY(3661)等個股的實際訂單與EPS兌現度,才能在先進製程黃金週期中穩健獲利!

▲圖/CMoney 台積電(2330) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。