美伊局勢突然出現重大轉折,全球資產價格也迅速重新洗牌。
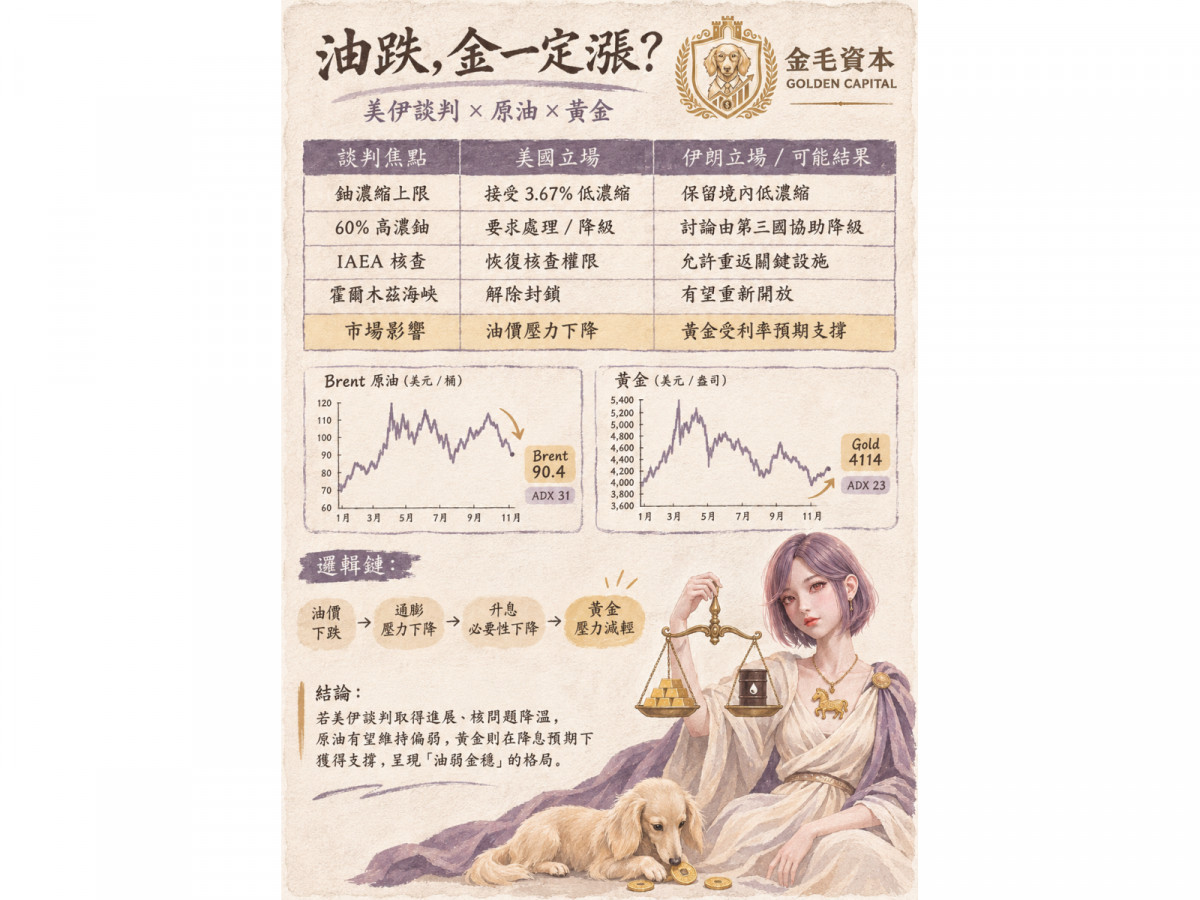
隨著卡塔爾、巴基斯坦積極居中斡旋,美國與伊朗重新談判的可能性快速升高,市場甚至傳出,美方可能接受伊朗在國內保留最高3.67%的低濃度鈾濃縮活動,伊朗則可能處理現有60%高濃縮鈾庫存,並讓國際原子能總署(IAEA)重新取得核查權限。
更重要的是,一旦談判出現具體成果,霍爾木茲海峽可能重新開放。
這個消息對原油市場的殺傷力,幾乎立刻反映在價格上。
Reuters報導指出,11月9日布蘭特原油期貨單日重挫5.75美元、跌幅5.85%,收在每桶92.57美元,盤後更一度擴大至跌逾7美元,創8月底以來低點;而布蘭特原油前一週更累計暴跌16%,創疫情初期以來最大單週跌幅之一。
從最新日線來看,布蘭特油價進一步來到每桶約90.4美元,與10月底、11月初一度超過110美元相比,短短不到兩週修正幅度已逼近20%。
問題來了:油價大跌之後,黃金是不是就要開始漲?
答案是:有利,但不是必然。
真正決定黃金的,不是「油價本身」,而是油價下跌之後,會不會進一步改變美國通膨、聯準會利率、美元與實質利率預期。
荷姆茲海峽風險溢價快速消失 油價先吐回戰爭漲幅
這波油價崩跌最直接的原因,就是市場開始削減「荷姆茲海峽長期封鎖」所帶來的戰爭風險溢價。
荷姆茲海峽的重要性不能低估。
美國能源資訊署(EIA)資料顯示,2025年第四季以前,通過霍爾木茲海峽的石油流量約每日2160萬桶;受到2026年衝突影響,今年第二季一度大幅降至每日490萬桶。
換句話說,只要海峽重新穩定通航,市場面對的不是每天多幾十萬桶,而可能是數百萬、甚至上千萬桶原油物流重新正常化。
而且這一次不只有供應面。
Reuters指出,目前全球實體原油市場本身已開始出現供給轉鬆跡象,摩根士丹利觀察到即期Dated Brent甚至出現相對近月期貨折價;摩根大通估計,10月全球原油過剩規模約每日140萬桶,加上OPEC產量回升,都讓原本建立在戰爭風險上的高油價更加難以維持。
因此,如果美伊真的達成初步協議,布蘭特油價從110美元以上回落至90美元附近,不只是情緒性下跌,而是市場開始重新計算全球供需。
油跌為何可能變成黃金利多?
乍看之下,中東局勢降溫,理論上應該同時打擊原油與黃金。
因為原油失去供應風險溢價,黃金則失去戰爭避險需求。
但實際市場並沒有完全照這個劇本走。
根據近期黃金日線顯示,金價在近期一度殺至3900美元附近後,目前重新回升至約4114美元;同一時間,布蘭特原油卻從110美元附近一路跌至90美元。
這背後真正的邏輯,是「通膨交易」正在發生變化。
今年美國通膨最大的壓力來源之一,就是能源價格。10月份之前,油價長時間維持高檔,使市場擔心能源成本重新推高CPI,進而逼迫聯準會維持甚至進一步提高利率。
10月公布的資料便曾顯示,美國9月整體CPI年增3.7%,其中能源價格指數年增幅一度高達20.4%。
這就是原油與黃金之間真正的連接點。
當油價高漲:油價上升 → 通膨上升 → 聯準會偏鷹 → 美債殖利率走高 → 美元偏強 → 黃金承壓。
反過來,現在油價突然大跌:油價下跌 → 未來通膨壓力下降 → 升息必要性下降 → 長債殖利率與美元壓力減輕 → 黃金持有成本降低。
黃金本身沒有利息,因此實質利率越高,持有黃金的機會成本越高;相反地,只要市場開始預期未來利率下降,黃金通常就會獲得估值支撐。
這也是為什麼「美伊和談」未必只對黃金形成利空。
它同時拿走了黃金的戰爭避險買盤,卻也可能拿走壓在黃金頭上的高油價、高通膨與高利率。
真正決定黃金往哪裡走的,就是這兩股力量誰比較強。
油跌、金漲不是固定公式
必須特別強調,「原油跌,黃金一定漲」是一個過度簡化的說法。
如果油價下跌只是因為戰爭結束,而美國經濟仍然很強、利率仍維持高檔、美元繼續升值,那麼黃金反而可能跟著避險需求一起下降。
但如果油價持續下跌,進一步帶動市場下修通膨預期,甚至使聯準會從「還要不要升息」重新轉向「何時可以降息」,那麼黃金就會開始得到非常明顯的利多。
近期市場已經出現類似跡象。
10月20日Reuters便觀察到,在油價走弱之際,美元與長天期美債殖利率同步回落,反映交易員開始重新評估高油價對通膨與貨幣政策的影響。
因此,現在真正需要追蹤的,不只是布蘭特跌破90美元沒有,而是美國10年期公債殖利率與美元指數是否同步向下。
如果出現「油價跌+美債殖利率跌+美元跌」三者同時成立,對黃金而言會是最理想的環境。
技術面:原油空頭比黃金多頭更明確
從最新黃金與布蘭特原油的日K線技術圖來看,目前兩個市場其實呈現完全不同的強弱結構。
布蘭特原油目前約90.42美元,已經跌破前一波95美元附近的重要整理區,而且價格快速從110美元以上向下貫穿100美元、95美元兩道關卡。
更值得注意的是,原油ADX目前約31。
一般技術分析中,ADX突破25之後,代表趨勢強度開始增加;如今ADX來到31附近,顯示這一波油價下跌已經不只是普通震盪,而是具有一定程度的空頭趨勢性。
短線90美元會是第一道心理關卡,一旦失守,下一個重要區間可觀察85至88美元;再往下則可能回測80美元附近。
相較之下,黃金目前約4114美元,ADX只有23左右,代表趨勢尚未真正確立。
也就是說,目前比較精準的解讀不是「黃金正式進入大多頭」,而是:原油已經進入明顯空頭趨勢,黃金則正在嘗試築底。
黃金短線第一個重要支撐落在4000美元附近,再來則是近期低點約3900美元;上方第一道壓力則在4200至4250美元。
如果金價能重新突破4200美元並站穩,下一個壓力區便會往4400美元附近移動。
反過來,如果原油跌到85美元甚至80美元,但黃金仍然無法突破4200美元,就代表市場並沒有把油價下跌解讀成大幅轉鴿的利率環境,黃金反彈空間可能仍受到限制。
美伊和談真正交易的,是「全球通膨降溫」
因此,這一波市場真正值得注意的,不只是「戰爭結束、油價下跌」。
它可能帶來的是第二層效果:全球能源通膨重新降溫。
一旦荷姆茲海峽逐漸恢復正常航運,中東原油重新大量流入亞洲與全球市場,不僅汽油、柴油與航空燃油價格可能下降,運輸、化工、塑化、製造業成本也會同步下滑。
而這正是聯準會目前最需要看到的訊號。
所以接下來黃金真正的多空關鍵,可以濃縮成一句話:不是原油跌多少,而是油價下跌能不能把美國通膨與利率一起帶下來。
如果布蘭特原油持續跌破90美元,甚至向80至85美元移動,同時美債殖利率與美元走弱,那麼黃金從3900美元附近形成中期底部的機率將明顯提高,4200美元突破後甚至可能重新挑戰4400美元。
但如果美伊談判失敗、荷姆茲海峽重新受阻,油價迅速反彈至100美元以上,市場再次擔心能源通膨,黃金即使重新獲得避險買盤,也可能同時遭遇升息與美元走強壓力,價格反而容易劇烈震盪。
因此,目前「油跌、金漲」確實是一條正在形成的交易邏輯,但真正的核心並不是兩種商品彼此互換資金,而是能源價格正在重新改寫全球利率預期。
原油交易的是戰爭風險;黃金接下來交易的,則是戰爭降溫之後,聯準會還需不需要維持高利率。
如果油價真的回到80至90美元區間,這一次最大的受益者,未必只有全球股市。
黃金,也可能因此迎來下一個真正的轉折點。