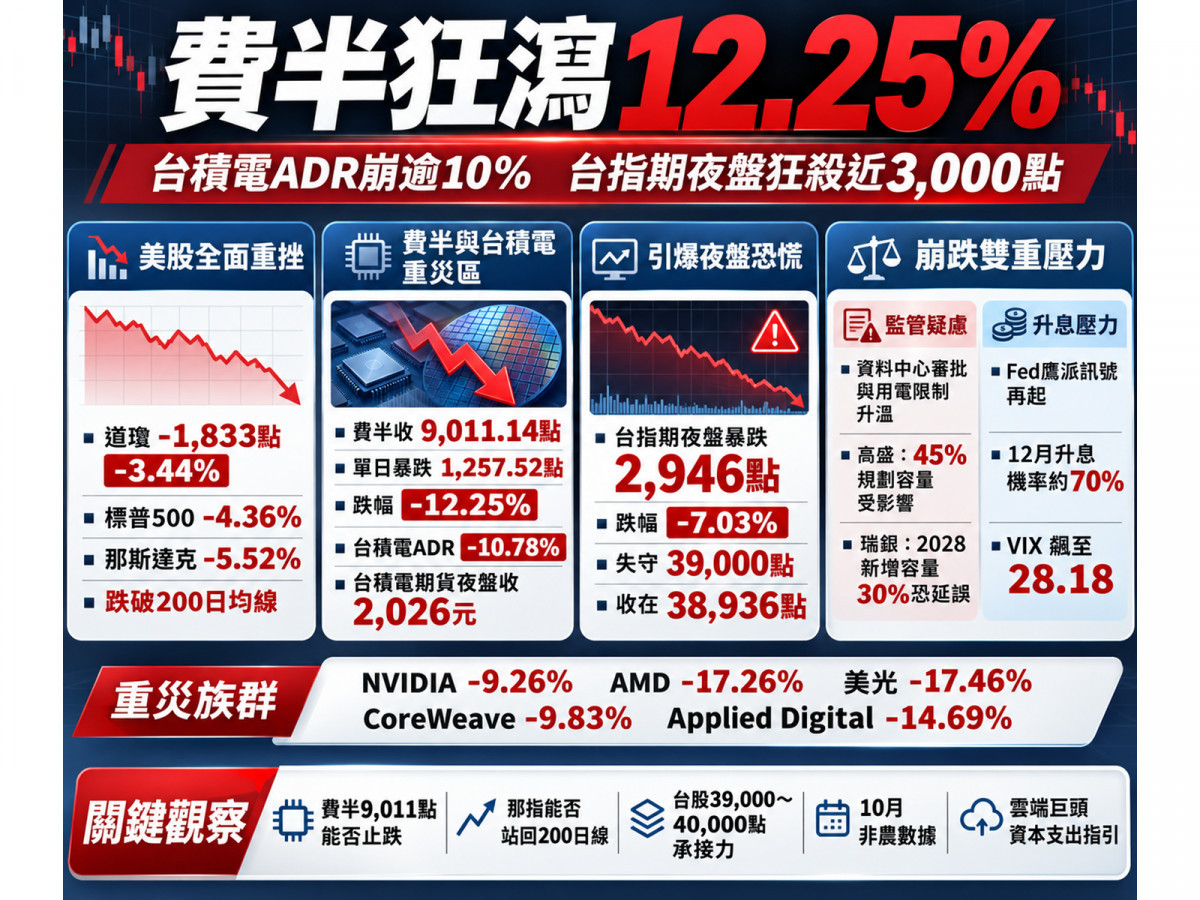
當市場還在爭論美國期中選舉後的政策風險是否已經消化完畢時,美股科技與半導體族群卻在2026年11月5日迎來了史詩級的恐慌拋售潮!
受民主黨奪下國會控制權引發資料中心監管擔憂,加上聯準會(Fed)官員釋出可能繼續升息訊號的雙重夾擊,11月5日美股成交量暴增至269億股(遠高於前20日平均的177億股)。
道瓊工業指數重挫1,833.06點(-3.44%)收51,523.06點,標普500大跌334.89點(-4.36%)收7,353.73點,那斯達克指數狂瀉約1,421.52點(-5.52%)收24,315.00點,不僅跌破200日均線(25,092.96點),更自10月6日高點回檔達11.90%,正式墜入技術性修正區!
最慘烈的莫過於費城半導體指數,單日暴跌1,257.52點(-12.25%)收在9,011.14點,跌幅高達標普500的2.81倍,直接引爆11月6日清晨台指期夜盤狂瀉2,946點(-7.03%)失守39,000點大關、收在38,936點!
回顧這場AI基礎設施大屠殺的本質,市場開始強烈質疑的是「AI投資擴張速度與現金流落差」,而非AI技術本身失去價值。
隨著產業邏輯可能從「盲目擴建算力」轉向「提高既有算力使用率與每瓦資本效率」,台灣AI核心供應鏈,在面對短期去槓桿風暴的同時,後續訂單是「遞延」還是「實質取消」,將是決定中長期命運的最關鍵分水嶺!
拆解美股崩跌雙重風暴:45%規劃容量面臨監管變數,升息陰影再補一刀
為什麼這次AI晶片與硬體股的跌勢,會比一般科技股修正還要猛烈?
- 政策監管從單一地區擴散(投行示警30%新增容量恐延誤):
繼德州新任州長Gina Hinojosa之後,喬治亞州新任州長Keisha Lance Bottoms與俄亥俄州新任州長Amy Acton的政策方向,加上佛蒙特州無黨籍聯邦參議員桑德斯(Bernie Sanders)等政治聲浪,使大型資料中心的電力、水資源與環境審查阻力擴大。
高盛(Goldman Sachs)估計,全美約45%規劃中的資料中心容量位於可能面臨新增限制的州(其中德州約占全美規劃容量的25%);
瑞銀(UBS)更預估,2028年預計新增容量中約有30%可能受到建設暫停或延誤影響。 - Fed鷹派訊號與恐慌指數飆升(高估值與高槓桿同步承壓):
目前美國聯邦基金利率目標區間為3.75%至4.00%,但克里夫蘭聯準銀行總裁Beth Hammack與里奇蒙聯準銀行總裁Thomas Barkin均表示通膨仍高於目標、支持逐步升息,市場預期12月8日至9日會議升息機率高達約70%。
資金成本與折現率提高直接打擊高估值成長股,促使11月5日VIX恐慌指數單日暴漲約七成(由約16.61飆升至28.18),CNN恐懼貪婪指數更跌至20的「極度恐懼」區間。
半導體、Neocloud與電力股全倒:為什麼「高槓桿算力商」比雲端巨頭更危險?
當資料中心面臨接電與審批延遲,美股AI產業鏈在11月5日出現了全面的骨牌效應:
- 晶片與記憶體巨頭遭遇估值壓縮:
市場擔憂新機房部署放緩將推遲晶片拉貨,導致 NVIDIA(NVDA)單日重挫9.26%,積極搶占加速器份額的 AMD暴跌17.26%,受HBM與DRAM景氣週期高度連動的美光(MU)重挫17.46%,台積電ADR(TSM)亦大跌10.78%收在353.10美元(台積電期貨夜盤更重挫221元收2,026元)。 - Neoclouds與電力設備股慘遭雙殺:
相較於擁有龐大既有容量與營業現金流的微軟(MSFT)、亞馬遜(AMZN)與 Alphabet(GOOGL),高度依賴借貸買GPU、建機房的新興雲端商(Neoclouds),一旦遭遇建置延遲,將面臨營收延後認列、高利率成本與GPU技術折舊的三重打擊,導致 CoreWeave(CRWV)下跌9.83%、Applied Digital(APLD)重挫14.69%、Cipher Digital(CIFR)跌14.62%、Nebius(NBIS)跌14.94%、IREN(IREN)更暴跌16.95%。
同時,連帶受惠用電題材的能源設備廠 GE Vernova(GEV)與核電商 Constellation Energy(CEG)也分別下跌約7.5%與2.5%。
緊盯「三大技術防線與非農數據」:優先控管槓桿、等待財報驗證真贏家
這場美股AI崩跌正式敲響了「AI資本擴張速度與現金流回報」的警鐘。
在短期操作上,可將流動性與保證金風險放在首位,切勿只因VIX飆高或股價急跌就盲目摸底,並密切觀察三大關鍵區域:費城半導體指數9,011點能否止跌、那斯達克24,315點能否站回200日均線(25,093點附近),以及台股39,000至40,000點與前日收盤41,575點的承接力道。
同時,緊盯即將公布的美國10月非農就業報告(市場預估新增約6.5萬人、失業率4.2%)與雲端巨頭的資本支出指引;
唯有等待外資賣壓與匯率止穩,並確認核心台廠的2027年獲利預估未遭下修,才是中長線資金分批承接的真正轉折點!
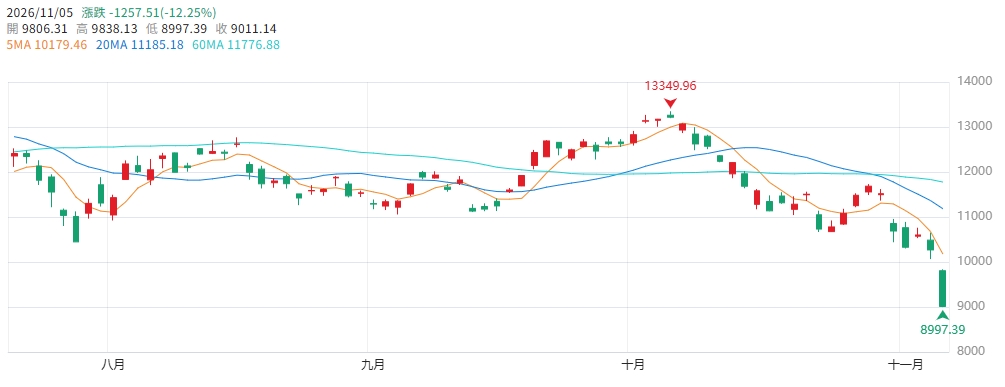
▲圖/CMoney 費城半導體指數(SOXX) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。