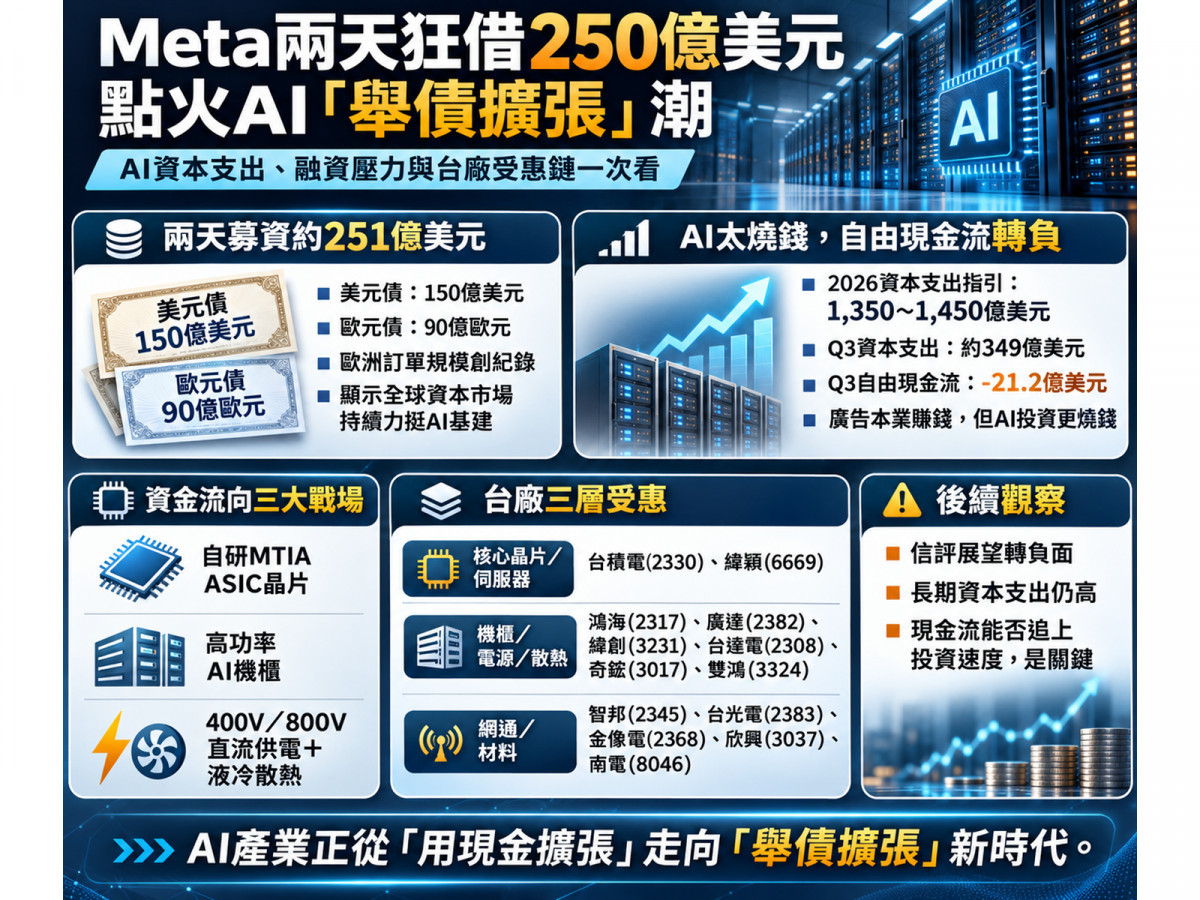
當市場還在擔憂AI資料中心資本支出是否過度擴張時,全球債券市場卻用破紀錄的搶購潮給出了明確答案!
社群與AI巨頭 Meta於2026年11月3日至4日,連續在美國與歐洲債市大規模發債,包含150億美元公司債(認購約580億美元、認購倍數約3.87倍)及首次發行的90億歐元公司債(認購約530億歐元、認購倍數約5.89倍,創歐洲公司債訂單規模紀錄),兩天合計籌資約251億美元。
這不僅證明全球機構對大型科技股的投資等級債需求依然強勁,更宣告AI產業正式從「企業用自有現金投資」,邁入動員全球資本市場支援建設的「舉債擴張」新時代!
回顧科技巨頭的資本配置軌跡,Meta將2026年全年資本支出指引拉高至1,350億至1,450億美元(中位數1,400億美元),短期內無疑為上游硬體鏈注入強心針。
隨著龐大資金到位並持續投入自研晶片與高功率機櫃,具備明確業務連結的台積電(2330)與緯穎(6669),以及AI伺服器、電源與散熱大廠鴻海(2317)、廣達(2382)、緯創(3231)、台達電(2308)、奇鋐(3017)與雙鴻(3324),正是這波AI資本擴張潮下最關鍵的受惠指標!
拆解Meta融資真相:廣告本業依然賺錢,但AI燒錢速度更快
為什麼過去靠廣告現金流就能自給自足的 Meta,如今卻必須密集動用債券、股權與專案合資來籌錢?
- 自由現金流單季轉負(資本支出飆增80%):
Meta2026年第三季營收達646.01億美元(年增26%),廣告曝光次數成長10%、每則廣告平均價格提升14%,且AI廣告技術(如Generative Recommender、GEM與Andromeda系統)確實提升了廣告轉換率(如GEM於應用內廣告轉換提升9.6%)。
雖然Q3帳面GAAP營業利益下降37%至129.88億美元,但主要是認列約98.9億美元的一次性法律和解費用。
真正的壓力在於Q3資本支出(含融資租賃本金)暴增約80%至349.06億美元,一舉超越單季營業現金流327.86億美元,導致Q3自由現金流轉為負21.20億美元(去年同期為正106.25億美元)。 - 高昂利息、信用展望轉負與潛在股權稀釋:
本次90億歐元債券加權平均票面利率約5.32%,美元債2031年與2033年到期票息亦達5.85%與6.25%。
標普(S&P)雖維持其AA−信評,但已於10月30日將展望由「穩定」調為「負面」,並預估其2027年資本支出可能突破2,250億美元、2028年約2,520億美元,2027年自由營運現金流缺口恐達約710億美元。
此外,Meta另公布最高約975億美元的股權融資安排,加上與BlackRock合作德州El Paso園區(約1GW、成本約140億美元)及與Blue Owl合作路易斯安那州園區(約2.064GW、資金承諾約288億美元)的專案融資,在在顯示其長期財務承諾與股東稀釋風險正同步上升。
從「買通用GPU」到「擴大自研ASIC」:為什麼供應鏈受惠結構正在改變?
當微軟(MSFT)、Alphabet(GOOGL)與亞馬遜(AMZN)能直接向外部客戶銷售雲端算力變現時,Meta的AI投資則高度仰賴內部廣告變現與效率提升。
為了控管龐大算力成本,其硬體採購正出現兩大關鍵轉折:
- 聯手Broadcom擴大自研MTIA晶片:
Meta並非只採購NVIDIA的GPU,而是與Broadcom擴大多世代MTIA客製化AI晶片(ASIC)合作,初期部署規模超過1GW,並交由台積電(2330)負責製造。 - 高功率機櫃推升直流供電與液冷剛需:
隨著AI叢集規模與機櫃功率密度飆升,資料中心對400V/800V高壓直流供電架構、高速網通交換器及液冷散熱的依賴度直線上升;
惟德州等地的電力接入與環境監管審查,仍是後續建置時程需留意的變數。
台廠AI供應鏈三層布局焦點:台積電與緯穎領軍
Meta自研晶片與CSP伺服器核心夥伴
- 台積電(2330):通吃GPU與自研MTIA晶片製造:
路透社披露台積電為Meta新一代自研MTIA晶片的製造商。
無論科技巨頭採購通用GPU或轉向客製化ASIC,都必須仰賴台積電的先進製程與先進封裝產能,使其成為最明確的核心半導體受惠者。 - 緯穎(6669):深耕美系CSP伺服器訂單:
市場報導指出緯穎與Meta等美系雲端服務供應商(CSP)具備伺服器業務關聯。
隨著客戶取得長期資金支援資本支出,後續GPU與ASIC伺服器平台的量產出貨動能值得重點追蹤。
高功率機櫃、電源散熱與高速網通
- 伺服器組裝與電源散熱升級:
鴻海(2317)、廣達(2382)與緯創(3231)持續受惠大型資料中心機櫃系統整合需求;
台達電(2308)2026年已有高壓直流電力產品出貨,搶攻400V/800V直流供電升級商機;
奇鋐(3017)與雙鴻(3324)則提供高功率機櫃不可或缺的液冷與熱管理模組。 - 高速網路互聯與高階PCB材料:
AI叢集跨機櫃傳輸帶動智邦(2345)的高速網路交換器與光聖(6442)的高速光通訊需求,同時推升台光電(2383)的高階CCL、金像電(2368)的AI伺服器與網通PCB,以及欣興(3037)、南電(8046)的高階IC載板規格升級。
緊盯「客戶現金流增速與資本支出效率」:掌握AI硬體鏈長線節奏
Meta兩天順利融資約251億美元,確立了短期AI硬體與半導體訂單擁有充沛的資金支撐!
然而,面對38年期長債與數年就需汰換的AI晶片折舊週期,投資人在布局台積電(2330)、緯穎(6669)、台達電(2308)、奇鋐(3017)、廣達(2382)與鴻海(2317)等台廠供應鏈時,除了緊盯新平台出貨與毛利率表現,中長期更必須同步追蹤Meta營業現金流增速能否追上資本支出、2027年資本支出指引以及信用評等變化,才能在AI舉債擴張的大浪潮中趨吉避凶、穩抓實質獲利!
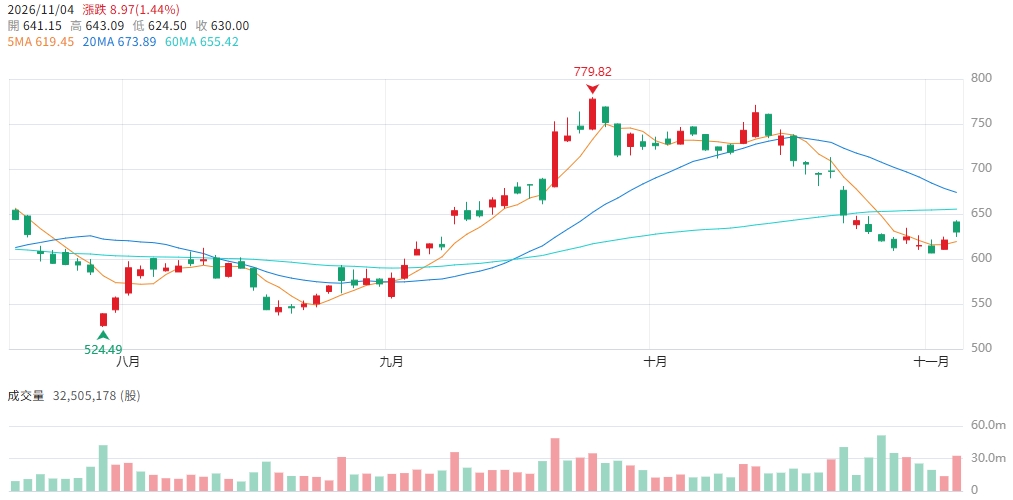
▲圖/CMoney Meta K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。