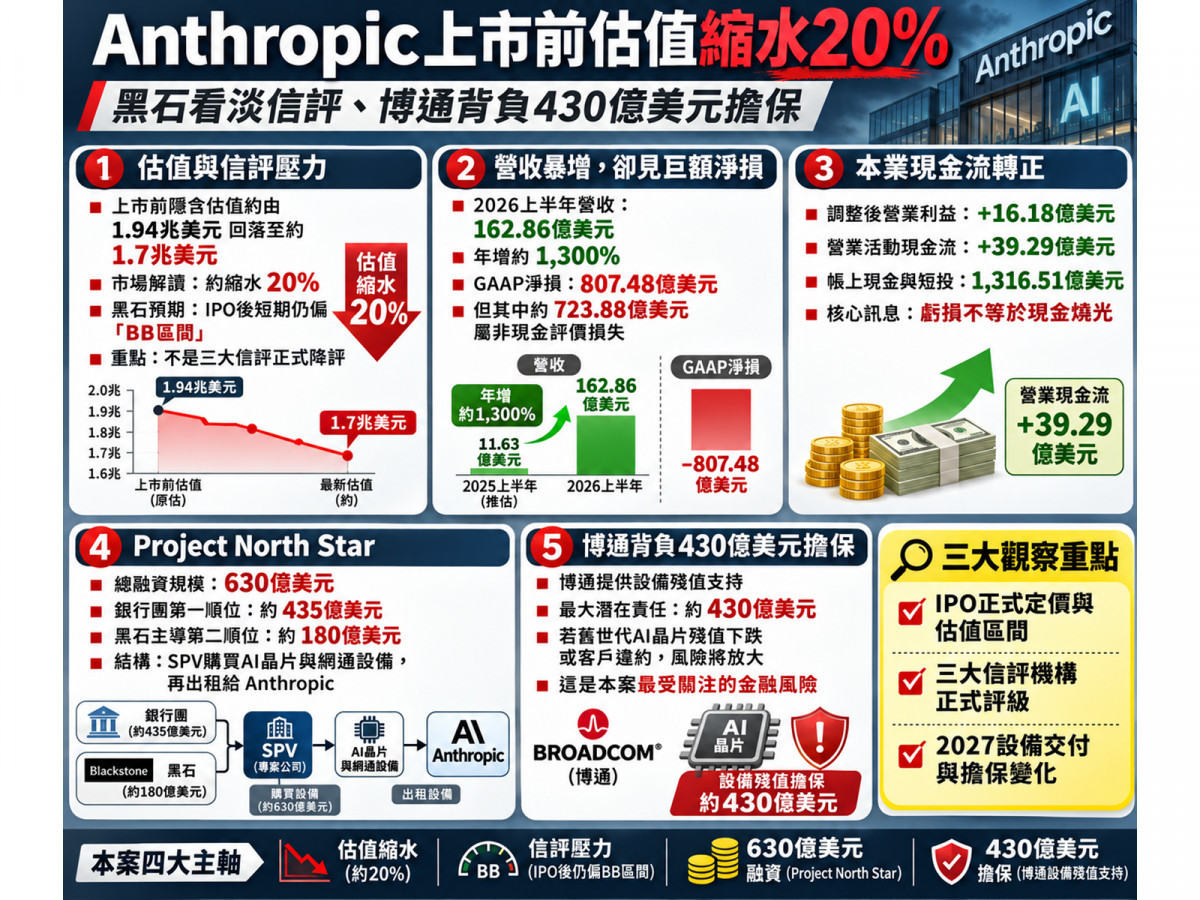
規劃以代號「ANT」於那斯達克掛牌的 AI 巨頭 Anthropic(ANT)於 2026 年 10 月 26 日正式提交 S-1 招股書,揭露 2026 年上半年營收狂飆約 1,300% 達 162.86 億美元,並同步由黑石集團(BX)、美國銀行(BAC)、花旗(C)、摩根士丹利(MS)與博通(AVGO)宣布啟動 630 億美元的「北極星計畫(Project North Star)」AI 晶片融資案!
回顧科技基礎設施的發展軌跡,產業擴張向來都是「股權融資衝刺成長先行、私募信貸與設備租賃槓桿隨後」,如今歷史正在重演。
隨著 AI 軍備競賽從單純燒股東的錢,演變為結合銀行團、私募信貸與晶片廠殘值擔保的龐大金融工程,這波預計於 2027 年啟動交付的算力擴張潮,不僅牽動美股更讓台股供應鏈中成為市場在評估 2027 年訂單能見度與資金成本門檻時最關鍵的焦點!
招股書與估值真相拆解:帳面虧損 807 億美元、期貨估值跌 20%,為何本業現金流卻逆勢轉正?
為什麼 Anthropic一邊傳出上市前估值縮水、黑石集團看淡其短期信評升級空間,另一邊卻能吸引華爾街大行與雲端巨頭簽下天文數字的算力合約?
- 信評預期與上市前估值端:黑石預期維持 BB 區間非正式降評,1.7 兆美元屬衍生品隱含定價
根據《金融時報》2026 年 10 月 30 日報導,黑石集團向參與晶片融資案的投資人表示,Anthropic上市後可能無法立即跨過投資等級門檻(BBB-/Baa3),預計仍將停留在「BB 區間」的非投資等級。
但必須釐清的是,信評機構 KBRA 早在 2026 年 6 月即給予 Anthropic「BB+」發行人評等,且三大信評機構(Moody's、S&P、Fitch)尚未正式公布評級,因此這是黑石下修「IPO 後迅速升至投資級」的預期,並非遭三大機構正式降評。
至於市場傳出的估值下跌近 20%,則是加密衍生品市場的「上市前永續期貨」隱含估值由 9 月初平均約 1.94 兆美元回落至約 1.7 兆美元(11 月 2 日部分平台報價約 1.73~1.80 兆美元;
對比 2026 年 5 月最後一輪私募估值約 9,650 億美元,市場傳聞正式 IPO 估值區間則為 1.5~2 兆美元、擬募資約 1,000 億美元),衍生品波動並不直接等同於正式 IPO 承銷定價。 - 企業端營收與長期承諾端:上半年營收暴增 1,300% 且營業現金流轉正,惟至 2045 年算力承諾逾 8,000 億美元
檢視 S-1 招股書,Anthropic的商業化能力極為驚人:2026 年上半年營收達 162.86 億美元(較 2025 上半年的 11.63 億美元年增約 1,300%,更超越 2025 全年的 45.85 億美元;
路透社另引述投資人會議指出 Q3 單季營收達 168 億美元,簡化年化達 672 億美元)。
隨著規模經濟顯現,上半年運算及基礎設施費用(89.45 億美元)占營收比重由去年同期的 200.7% 大幅降至 54.9%,帶動調整後營業利益轉正為 +16.18 億美元、營業活動現金流轉正為 +39.29 億美元,截至 6 月底帳上現金與短期投資更高達 1,316.51 億美元(截至 9 月底年付費逾百萬美元客戶破 1,900 家、逾千萬美元約 250 家,淨收入留存率約 900%)。
至於表面上高達 807.48 億美元的 GAAP 淨損,其中約 723.88 億美元來自估值飆升導致可轉換票據、衍生工具及 SAFE 的非現金公允價值評價損失,並非實際燒掉的現金!
真正令信評市場戒備的,是截至 2026 年 6 月 30 日公司背負約 2,656 億美元不可取消最低採購承諾與約 3,214 億美元未折現未開始租賃義務(媒體彙整至 2045 年長期運算承諾總計逾 8,000 億美元,涵蓋 Google最低 1,145 億美元、亞馬遜(AMZN)最低 1,100 億美元、微軟(MSFT)最低 449 億美元、博通設備租賃約 1,612 億美元、SpaceXAI 最高 1,205 億美元、追加 TPU 安排估 1,250~1,500 億美元、Nscale 最高 446 億美元、Lambda 約 413 億美元及 AMD 預計逾 200 億美元等剛性或條件式合約)。
拆解 630 億美元「北極星計畫」:為什麼 AI 晶片租賃會讓博通與金融圈綁在同一條船?
為了在不一次性耗盡現金的前提下取得龐大算力,Project North Star 採用了「特殊目的公司(SPV)設備融資與租賃」模式,卻也衍生出三大新型態金融風險:
- SPV 結構與高收益次順位債:黑石要求逾 10% 殖利率,利率敏感度牽動再融資成本:
在此架構下,由美國銀行、花旗、摩根士丹利安排約 435 億美元第一順位抵押融資,並由黑石集團主導提供約 180 億美元第二順位融資(黑石旗下基金參與約 90 億美元,要求殖利率超過 10%,獲 KBRA 與 Morningstar DBRS 非投資等級評等),加計約 15 億美元其他安排共組 630 億美元資金池,供 SPV 採購晶片與網通設備後出租予 Anthropic。
以利率敏感度模型試算,若 180 億美元二順位債務於再融資時利差擴大 1 至 3 個百分點,每年將增加 1.8 億至 5.4 億美元額外利息。 - 博通賣晶片兼扛「殘值擔保」,潛在或有負債上限高達 430 億美元:
最關鍵的風險轉移在於晶片供應商博通於 2026 年 10 月 27 日提交的 Form 8-K 揭露,博通為 SPV 提供了設備殘值支持,在設備全數部署後,未折現最大潛在責任高達約 430 億美元。
由於 AI 晶片技術迭代極快,若未來舊世代晶片二手殘值暴跌且客戶違約,博通將不僅面臨訂單波動,更需承擔實質的金融殘值補償缺口!
緊盯「IPO 正式定價、三大信評結果與 2027 設備交付」三大風向球!
回首科技史上的基礎建設狂潮,當產業從早期的股權本夢比邁入重資產的債務槓桿期,市場淘汰賽的標準就會從「誰能拿到最多晶片」轉向「誰能用合理的資金成本取得算力,並創造足以覆蓋租金的自由現金流」。
面對 Anthropic上市前的估值與信評爭論,投資人接下來應密切追蹤三大關鍵指標:
第一,2026 年 11 月更新之 S-1 招股書與正式 IPO 發行價區間,確認機構法人實際認可的估值倍數(以 1.7 兆美元市值對應 2026 Q3 年化營收 672 億美元計算,市值/營收比約 25.3 倍);
第二,Moody's、S&P 與 Fitch 三大信評機構是否給予正式評級,以及二順位信貸利差是否擴大;
第三,2027 年 Project North Star 設備交付進度,以及博通430 億美元殘值擔保的或有負債變化。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。