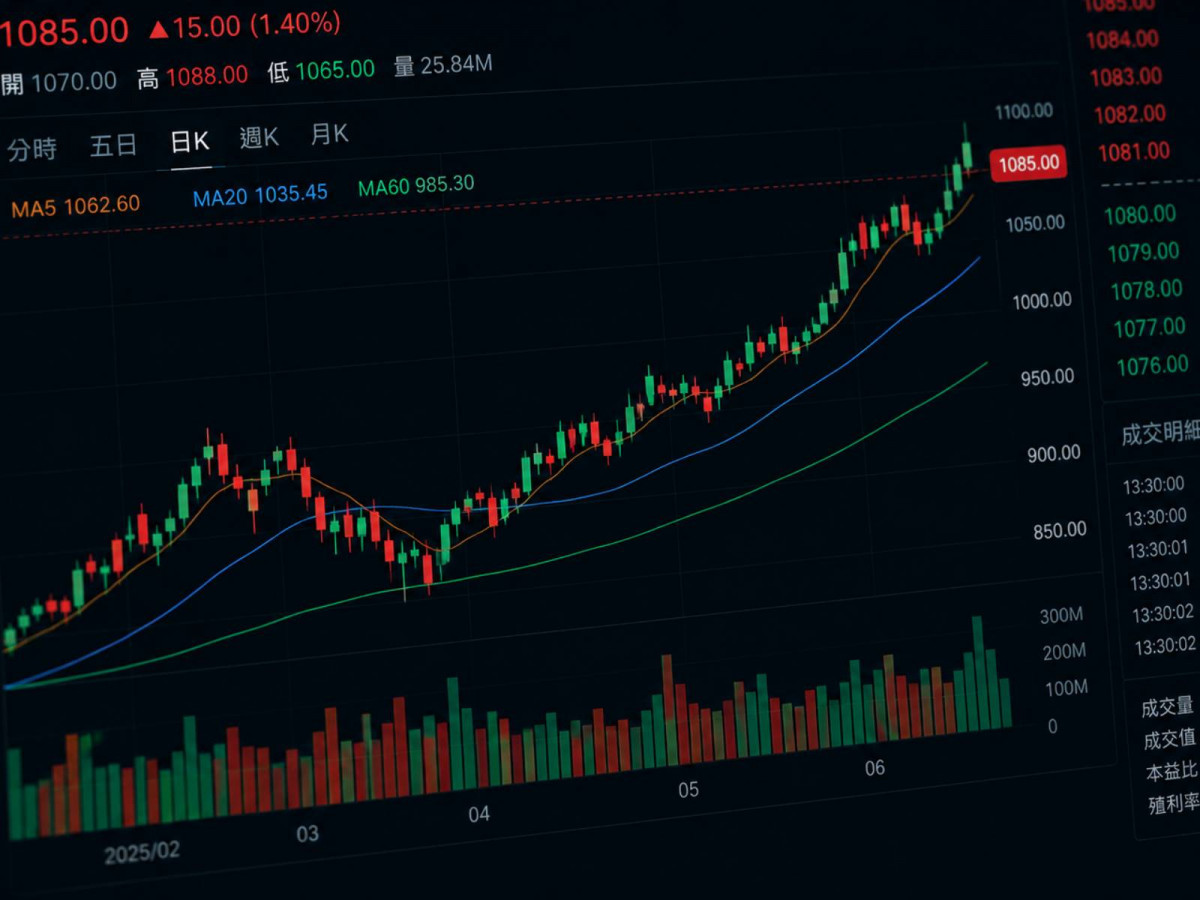
AI伺服器散熱與水冷模組大廠奇鋐(3017),受惠次世代高功耗AI晶片全面導入水冷散熱系統,且產品單價大幅提升,帶動營收與獲利持續挑戰新高,根據Factset10月初就分析師對奇鋐目標價調查,獲市場共識價約4000元,而本土券商更以25倍本益比計算,將目標價上修至4500元,且維持「買進」評等。
法人估Q3 EPS上看30元
理周投研部指出,隨著次世代AI伺服器於Q3開始放量出貨,同時也帶動奇鋐水冷散熱模組出貨逐月增加,奇鋐9月合併營收為210.2億元、月增7.89%、年增44.9%,創歷史新高,且連續5個月表現雙增,累計今年前3季營收為1572億元、亦創歷史新高,為連增15個月。第三季營收590.9億元,季增20.29%、年增51.79%,同創單季新高。市場法人預估Q3每股盈餘(EPS)有機會上看30元。
本土券商法人於10月初將奇鋐今年EPS微調至104.65元。外資方面看法較為樂觀,高盛預估2027年EPS約154.78元的36倍本益比計算,將奇鋐目標價上調至市場最高的4736元,並維持正向「看多」評等。
季線以下 法人持續買超
奇鋐股價於21、22日連續兩日回檔修正,不僅投信法人連8日買超3240張力挺,外資與自營商22日亦中止連續賣超轉為買超,市場主力同步小幅買超,目前股價跌至季線以下相對低檔位置,為逢低分批建倉的買點。
ChatGPT輔助分析:Q3伺服器水冷模組放量,9月、Q3及前三季營收皆創歷史新高,基本面強勁。短線股價回檔至季線以下、法人籌碼偏多,可視為中長期基本面轉強下的「逢低分批建倉」機會,不建議短線融資重壓或過度追價。