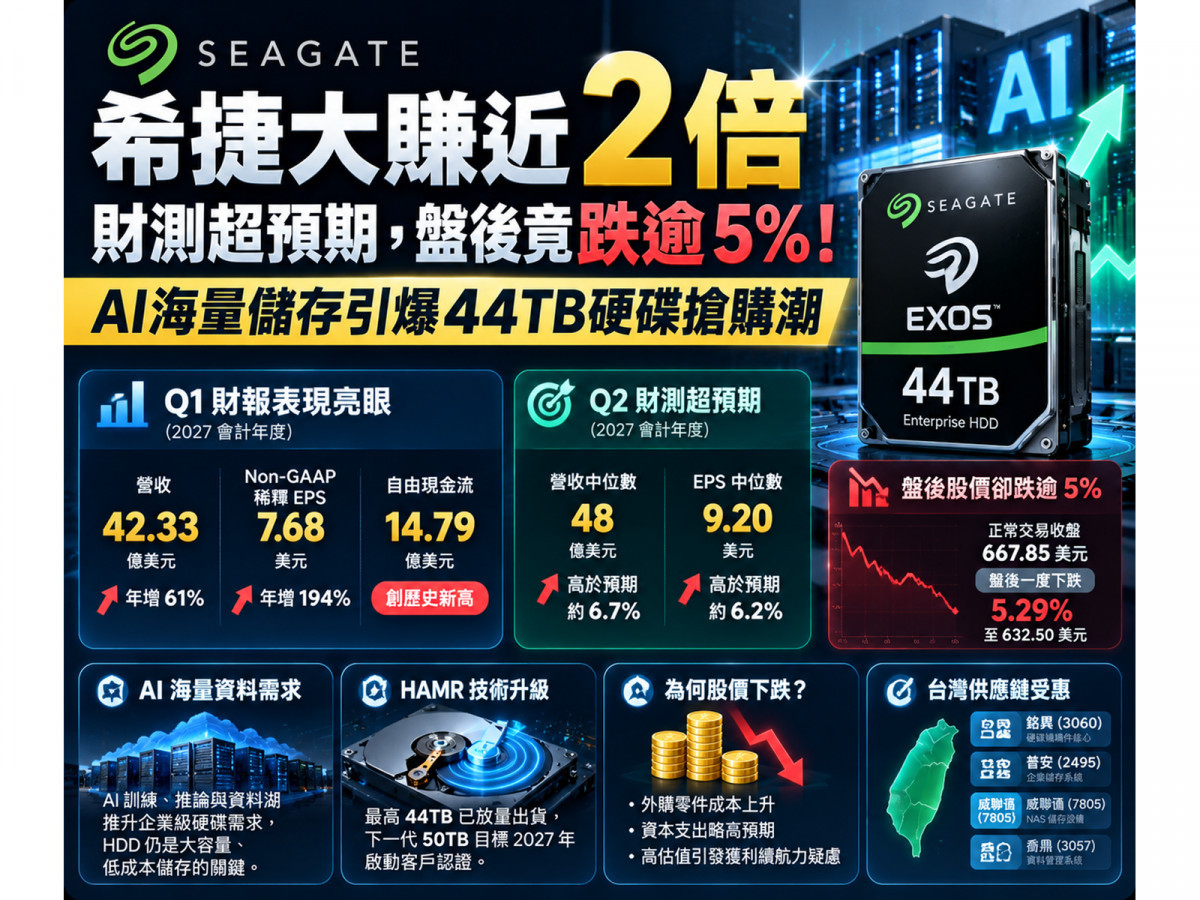
全球硬碟龍頭希捷(STX)於 2026 年 10 月 27 日公布 2027 會計年度第一季(截至 2026 年 10 月 2 日)財報,單季營收衝上 42.33 億美元(年增 61.0%),Non-GAAP 稀釋 EPS 暴增約 194% 達 7.68 美元,單季自由現金流更創下 14.79 億美元歷史新高;
加上同業威騰電子(WDC)日前公布單季營收年增 55% 達 43.81 億美元,雙雙印證 AI 儲存需求極度強勁!
回顧 AI 基礎設施的發展軌跡,硬體建置向來都是「高速運算先行、海量資料保存隨後」,如今歷史正在重演。隨著 AI 訓練資料湖與推論紀錄爆炸性成長,熱輔助磁記錄(HAMR)高容量硬碟正式成為雲端巨頭瘋搶的戰略物資,也讓台灣最純正的硬碟機構件大廠銘異(3060),以及企業儲存系統廠普安(2495)、威聯通(7805)與喬鼎(3057),成為這波 AI 儲存升級潮下最值得深度追蹤的焦點!
財報與財測雙雙超預期,為何股價盤後反跌逾 5%?拆解「量價齊揚」與市場擔憂真相
為什麼希捷在 10 月 27 日正常交易時段收漲 3.67% 至 667.85 美元,盤後公布亮眼財報與超預期財測後,股價卻一度回落約 5.29% 至 632.50 美元附近(部分時段跌幅約 5%~8%)?
- 基本面與定價端:營收增幅遠超容量增幅,平均每 TB 收入季增 15.6%,長約更鎖到 2030 年
希捷本季不僅 Non-GAAP 毛利率由去年同期的 40.1% 大幅跳升 17.7 個百分點至 57.8%(GAAP 毛利率達 57.3%、Non-GAAP 營益率達 50.7%、GAAP 淨利年增約 221% 達 17.61 億美元),下一季(2027 財年 Q2)財測營收中位數 48 億美元(區間 47 億~49 億美元)與 Non-GAAP EPS 中位數 9.20 美元(區間 9.00~9.40 美元),更分別高出市場預期(45 億美元、8.66 美元)約 6.7% 與 6.2%。
更關鍵的是,本季總儲存容量出貨約 220 EB(年增 21%,其中資料中心出貨約 198 EB 年增 24%,貢獻約 34 億美元占總營收 81%),但總營收卻暴增 61%!若以整體營收除以出貨容量簡化計算,平均每 TB 收入高達約 19.24 美元/TB(較前一季約 16.65 美元/TB 季增約 15.6%),顯示漲價與產品組合升級正強勢推升獲利。
此外,管理層更透露絕大部分 Nearline 企業級硬碟產能已透過長期協議配置至 2028 年,部分雲端客戶合作更延伸至 2030 年。 - 市場擔憂端:外購零件成本上漲與資本支出略高預期,觸發高估值修正
既然業績這麼好,市場在怕什麼?
主因有三點:
第一,希捷單季資本支出為 2.11 億美元,略高於分析師預估的 2.02 億美元(高出約 900 萬美元或 4.46%),引發市場對 AI 投資回報的敏感神經;
但事實上,2.11 億美元僅占營收 4.99%,完全符合公司設定的 4%~6% 長期目標,且公司單季營運現金流高達 16.90 億美元、自由現金流達 14.79 億美元,當季更償還約 12 億美元債務(季後再還約 7.5 億美元,使總債務由季末約 23.51 億美元降至約 16 億美元,並回饋股東約 5.68 億美元),財務極為健康。
第二,財務長 Gianluca Romano 坦言,雖然內部磁記錄媒體成本順利下降,但「外部採購零組件」成本較一年前明顯上升,市場擔憂未來若無法持續轉嫁,恐壓縮毛利改善空間。
第三,在股價已反映高成長預期(以收盤價 667.85 美元除以單季年化 EPS 計,本益比約 21.7 倍)下,投資人開始追問近 58% 的超高毛利率與漲價潮能維持多久。
當 AI 產生海量資料:為什麼「傳統硬碟(HDD)與 HAMR 技術」會同步大爆發?
許多投資人誤以為 AI 時代只需要高頻寬記憶體(HBM)或固態硬碟(SSD/NAND Flash),事實上三者定位完全不同(且威騰電子 WDC 已於 2025 年 2 月將快閃記憶體業務 Sandisk 分拆以代號 SNDK 獨立上市,與美光 MU 等同屬半導體記憶體市場,與 HDD 供需結構不同):
- AI 資料湖的「每 TB 總持有成本」決戰:
HBM 負責 GPU 核心高速運算,SSD 負責低延遲快取與熱資料;
但面對 AI 訓練所需的龐大圖文影音資料集、AI 代理人推論紀錄、雲端資料湖與災難備援,具備大容量與最低「每 TB 總持有成本(含硬體、電力、機櫃空間與維護)」的傳統機械硬碟(HDD),仍是雲端巨頭不可替代的基石。 - HAMR 技術衝刺單顆 44TB~50TB 以上,威騰同步跟進:
為了在不增加機櫃空間的前提下塞入更多資料,希捷全力推進熱輔助磁記錄(HAMR)技術,旗下最高達 44TB 的 Mozaic 4 已向兩家大型雲端服務商放量出貨,預計 12 月季度出貨量將顯著放大,並目標在 2026 年底讓 HAMR 占 Nearline 出貨容量比重達約 50%;
下一代 50TB 以上(10 碟片平台)的 Mozaic 5 更預定於 2027 年底啟動客戶認證(實驗室已展示單碟片 8TB 技術)。
與此同時,競爭對手威騰電子(WDC,本季 Non-GAAP 毛利率 58.1%、EPS 4.64 美元、自由現金流 13.77 億美元,下季營收指引中位數達 51 億美元)除了放量出貨 40TB 級 ePMR 硬碟,也規劃於 2027 年上半年量產 HAMR 產品,並預計未來兩年資本支出將略高於 4%~6% 區間以投資高密度製造技術。
台灣硬碟與儲存供應鏈硬實力體檢:銘異、普安與 威聯通
面對希捷與威騰電子掀起的高容量硬碟升級潮,台股受惠邏輯必須嚴格區分為「上游硬碟機構零件」與「下游企業儲存系統」兩大陣營:
陣營一:最純正 HDD 精密機構件核心——銘異(3060)
- 硬碟相關營收占比破 8 成,緊扣大廠需求:
是台灣極少數直接生產硬碟核心機構件的廠商,根據 2026 年 9 月申報資料,其產品營收比重中,音圈馬達(VCM)高達 55.03%、硬碟上蓋占 19.12%、其他硬碟零件占 3.73%、外接式硬碟占 3.83%,合計硬碟相關業務超過 81%! - 受惠威騰與 HAMR 升級,但須留意「顆數與單價」關係:
主要客戶與威騰電子關聯明確,並正積極布局 HAMR 硬碟相關高精密零組件。不過投資人需注意,希捷與威騰的擴產策略是「提高單顆硬碟容量(EB)」而非「大幅增加硬碟總顆數」,因此觀察重點,在於 HAMR 新規格導入後能否提升單顆零件的精密度與供應單價(ASP),以及每月 VCM 與上蓋的實質營收變化。
陣營二:企業儲存系統與磁碟陣列——普安(2495)、威聯通(7805)、喬鼎(3057)
- 企業海量資料備份帶動系統建置:
隨著企業端 AI 資料保存需求擴張,專攻企業級儲存系統與磁碟陣列的普安、已於 2025 年 12 月正式上櫃的 NAS 儲存大廠威聯通,以及布局資料管理系統的喬鼎,將受惠整體資料基礎設施市場擴大。 - 追蹤硬碟漲價的成本轉嫁能力:
對下游儲存系統廠而言,上游 HDD 缺貨漲價雖然代表終端需求熱絡,但也可能墊高自身的硬碟採購成本,因此選股時必須優先檢視各家廠商的產品組合與對客戶的定價轉嫁能力(至於雲端伺服器大廠廣達(2382)、緯穎(6669),以及專攻 SSD/DRAM 領域的群聯(8299)、威剛(3260)、宜鼎(5289),則各自受整體伺服器建置或半導體記憶體景氣驅動,不宜直接與 HDD 報價畫上等號)。
緊盯「出貨容量、每 TB 報價與毛利率」三大驗證指標!
希捷與威騰電子的最新財報已經證明「AI 海量資料儲存需求極為強勁,且硬碟大廠擁有強大現金流與定價權」,盤後股價回檔主要是市場對外購零件成本與高毛利續航力的估值調整,絕非基本面反轉。
接下來三至六個月,投資人應密切鎖定三大驗證指標:
第一,希捷12 月季度資料中心出貨容量是否自本季 198 EB 如期大幅放量,且 2026 年底 HAMR 出貨容量占比能否達標 50%;
第二,平均每 TB 收入(本季約 19.24 美元)與 Non-GAAP 毛利率(本季 57.8%)是否受外購零件漲價侵蝕;
第三,2027~2028 年高容量硬碟新產能開出後的供需平衡。

▲圖/CMoney 希捷(STX) K線圖

▲圖/CMoney 威騰電子(WDC) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。