當市場還在期待聯準會(Fed)進入降息循環時,最新的經濟數據卻給投資人潑了一盆冷水,寬鬆貨幣政策顯然「還需要再等等」。
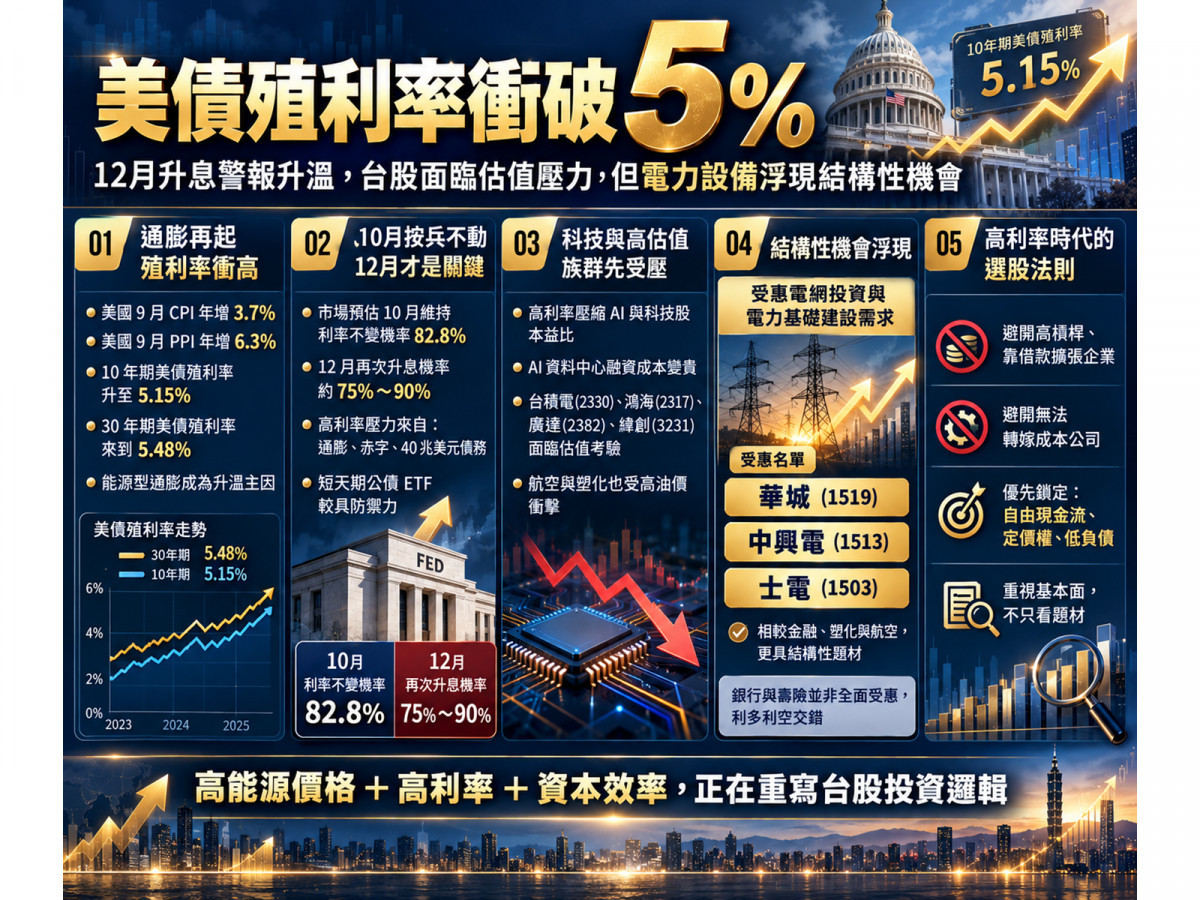
美國 9 月消費者物價指數(CPI)年增率衝上 3.7%,生產者物價指數(PPI)年增率更飆至 6.3% 創下 2022 年 12 月以來新高,帶動美國 10 年期公債殖利率突破 5% 大關來到 5.15%!
在「能源型通膨、高利率、AI 投資壓力」三重考驗下,台股的台積電(2330)、鴻海(2317)、廣達(2382)、緯創(3231)等科技權值股首當其衝面臨估值考驗,而華航(2610)、長榮航(2618)與台塑(1301)也承受成本上升壓力。
回顧過去兩年,AI 產業股價主要靠市場對未來獲利成長的高度期待推升,如今高利率環境正在改寫市場遊戲規則。
隨著企業資金成本與電力、設備成本同步拉高,市場焦點已從「誰有更多算力需求」轉向「誰能創造充足的自由現金流」;
同時,高油價與高利率也並非讓所有金融股如富邦金(2881)、國泰金(2882)或能源股台塑化(6505)全面受惠,反倒是受惠電網投資需求的華城(1519)、中興電(1513)、士電(1503)等電力設備廠,成為這波總經震盪下最值得關注的結構性機會!
通膨死灰復燃:10月暫停升息機率高,12月才是真正決戰點
為什麼美國 9 月通膨數據大幅升溫,市場卻預期 Fed 在 10 月不會馬上動手,反而將目光鎖定在 12 月?
- 通膨端:能源價格領漲,生產與消費端雙雙承壓
美國 9 月汽油價格單月大漲 9.1%(年增 34.2%),貢獻超過當月整體 CPI 漲幅的一半,且核心 CPI 年增率也從 8 月的 2.4% 升至 2.6%,顯示服務與其他商品同樣存在價格壓力。
更值得警覺的是,反映生產端成本的 9 月 PPI 月增 1.3%(其中能源價格月增 10.8%),意味著通膨壓力已開始衝擊企業生產成本。 - 政策端:10月先看政策效果,12月升息機率高達75%~90%
Fed 已於 2026 年 9 月 16 日升息 1 碼,將聯邦基金利率目標區間調升至 3.75%~4.00%。
考量 10 年期美債殖利率已突破 5%,房貸與企業融資成本已對經濟產生壓力,依 CME FedWatch 資料顯示,市場預期 10 月 27~28 日 FOMC 會議維持利率不變的機率高達 82.8%;
但若核心通膨持續偏高,市場預估 12 月再次升息的機率已攀升至 75% 至 90% 之間。
此外,美國 30 年期公債殖利率已來到 5.48%,這不僅反映利率預期,更涉及美國 2026 財年約 2 兆美元赤字與 40 兆美元聯邦債務的財政風險。
這使得對長天期利率高度敏感的美債 ETF(如 TLT、IEF)面臨較高的價格波動風險,反觀超短期與短天期公債 ETF(如 SGOV、SHY)在利率上升環境下相對具備防禦力。
當10年期美債殖利率突破5%:為什麼AI與科技股特別敏感?
當相對低信用風險的美國 10 年期公債已能提供 5.15% 的殖利率時,高估值科技股與 AI 產業正迎來兩大嚴峻挑戰:「本益比估值壓縮」與「資料中心資本支出變貴」。
- 高利率直接壓縮合理本益比:
當無風險利率上升,市場會要求成長股提供更高的預期報酬率。
以預估明年 EPS 10 美元的 AI 公司為例,即使獲利完全沒變差,只要市場願意給予的本益比從 30 倍下修至 25 倍,理論股價就會從 300 美元跌至 250 美元,跌幅達 16.7%。 - AI 資料中心融資成本飆升,產業邁向兩極化:
AI 資料中心建設需要龐大資金,近期高槓桿 AI 基建商 CoreWeave 部分公司債殖利率已飆升至 15%~16%,引發市場對高槓桿擴張能力的質疑。
這將促使 AI 市場出現兩極化:擁有龐大現金流的巨頭與具備強大技術地位的台積電,韌性將遠勝高度依賴外部融資的基建業者。
不過投資人也不必過度恐慌,10 月 19 日美股 Nasdaq 指數仍逆勢收漲 1.11%、S&P 500 上漲 0.41%,顯示殖利率上升不代表科技股每天都必須下跌,未來股價將依企業基本面與現金流實力出現分化。
台股關鍵族群大檢視:科技、金融與傳產能源誰受惠?誰受害?
台灣 2025 年能源進口依存度高達 94.6%,在國際油價高檔與高利率的雙重夾擊下,各產業因成本轉嫁能力與資本結構不同,表現將大相逕庭:
AI 與半導體供應鏈:台積電具技術底氣,組裝與廠務留意資本支出變化
- 晶圓代工與組裝廠估值承壓:
台積電雖然實體 AI 需求依舊強勁,但短線仍須面對高利率帶來的估值修正壓力,綜合研判為中性偏負面;
而 AI 伺服器組裝大廠鴻海、廣達、緯創則須密切觀察下游客戶資本支出(CapEx)、資金成本及電力價格上升的影響。 - 散熱電源與廠務設備表現分歧:
AI 建置成本雖然面臨壓力,但高功率需求持續,使散熱與電源大廠奇鋐(3017)、雙鴻(3324)、台達電(2308)呈現多空交錯;
至於半導體設備與廠務廠帆宣(6196)、漢唐(2404)、亞翔(6139),則需留意高利率是否導致半導體擴廠投資延後。
金融族群:升息不代表全面利多!銀行看中信金(2891),壽險看富邦金(2881)
- 銀行型金控(表現中性):
市場常誤以為美國升息金融股就一定受惠,但對中信金、兆豐金(2886)、第一金(2892)、合庫金(5880)等以銀行業務為主的金控而言,雖然放款與浮動利率資產收益可能提高,但存款成本也會同步增加,且高利率可能抑制貸款需求,淨利差(NIM)未必能全面擴大。 - 壽險型金控(多空交錯):
富邦金、國泰金擁有龐大長期固定收益資產,美債殖利率飆升雖有利於提升未來新增資金的再投資報酬率,但帳上既有固定利率債券的評價損失可能擴大,還需考量匯率避險成本與資本適足率表現。
電力、航運與塑化:華城(1519)迎結構性機會,航空與塑化面臨成本考驗
- 電力設備與再生能源:
在電網投資與電力基礎建設需求支撐下,華城(1519)、中興電(1513)、士電(1503)雖然仍受利率環境影響,但具備明確的結構性機會;
而能源類股雖受惠能源替代誘因提高,但同時也面臨融資成本升高的多空交錯局面。 - 航空與貨櫃航運:
受荷姆茲海峽衝突與美國戰略石油儲備降至 1982 年以來低點(約 2.827 億桶)影響,國際油價維持高檔,華航、長榮航、台灣虎航(6757)直接面臨燃油成本上升與票價轉嫁考驗,表現偏負面;
貨櫃三雄長榮(2603)、陽明(2609)、萬海(2615)則受燃油、運價與航運風險交互影響,呈現多空交錯。 - 石油煉製與塑化:
10 月 19 日雖然即將到期的 WTI 11 月原油期貨收漲 2.2% 至 103.66 美元,但交易更活躍的 WTI 12 月合約(跌 0.5% 收 98.54 美元)與 Brent 12 月合約(跌 0.3% 收 109.55 美元)並未同步續漲。
台塑化需視存貨評價與煉油價差而定(多空交錯),而台塑(1301)、台化(1326)、南亞(1303)則因原料價格上升與價差變化,研判為中性偏負面。
高利率常態化下的選股核心:避開高槓桿,鎖定「自由現金流與定價權」
這波美債殖利率突破 5% 並非美國經濟已經衰退的證據,而是全球市場正在重新適應「高能源價格、高利率、嚴格資本效率」的重要訊號。
現階段投資人不宜將「Fed 升息」簡化為金融股利多,也不宜將「油價上漲」簡化為塑化股利多。
在高利率可能延續的基準情境下,避開「高估值卻高度依賴借款擴張」以及「無法轉嫁原物料與燃油成本」的企業,鎖定具備穩定訂單、強大自由現金流與低負債優勢的公司,才是度過這波總經震盪與估值修正的最安全法則!
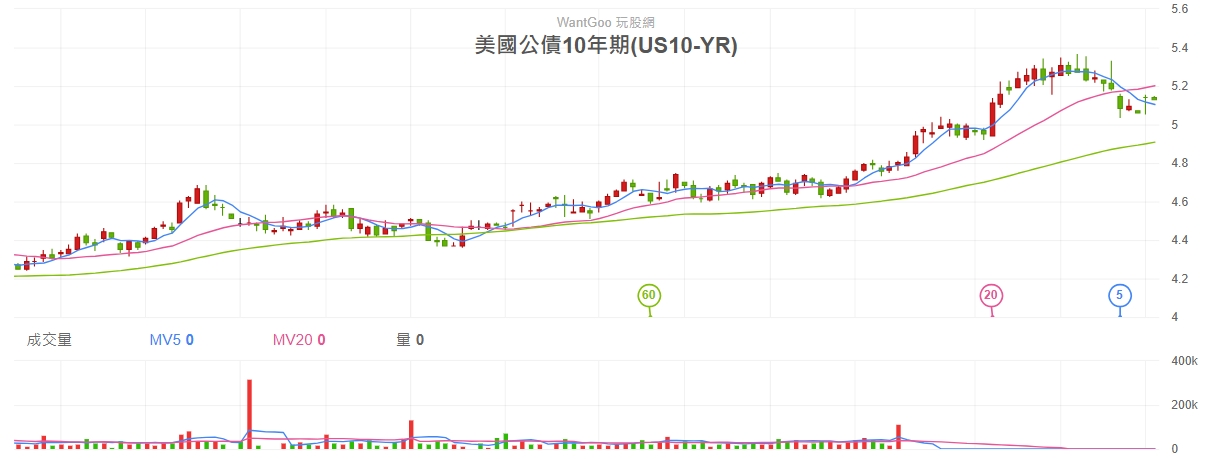
▲圖/玩股網 美國公債10年期殖利率
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。