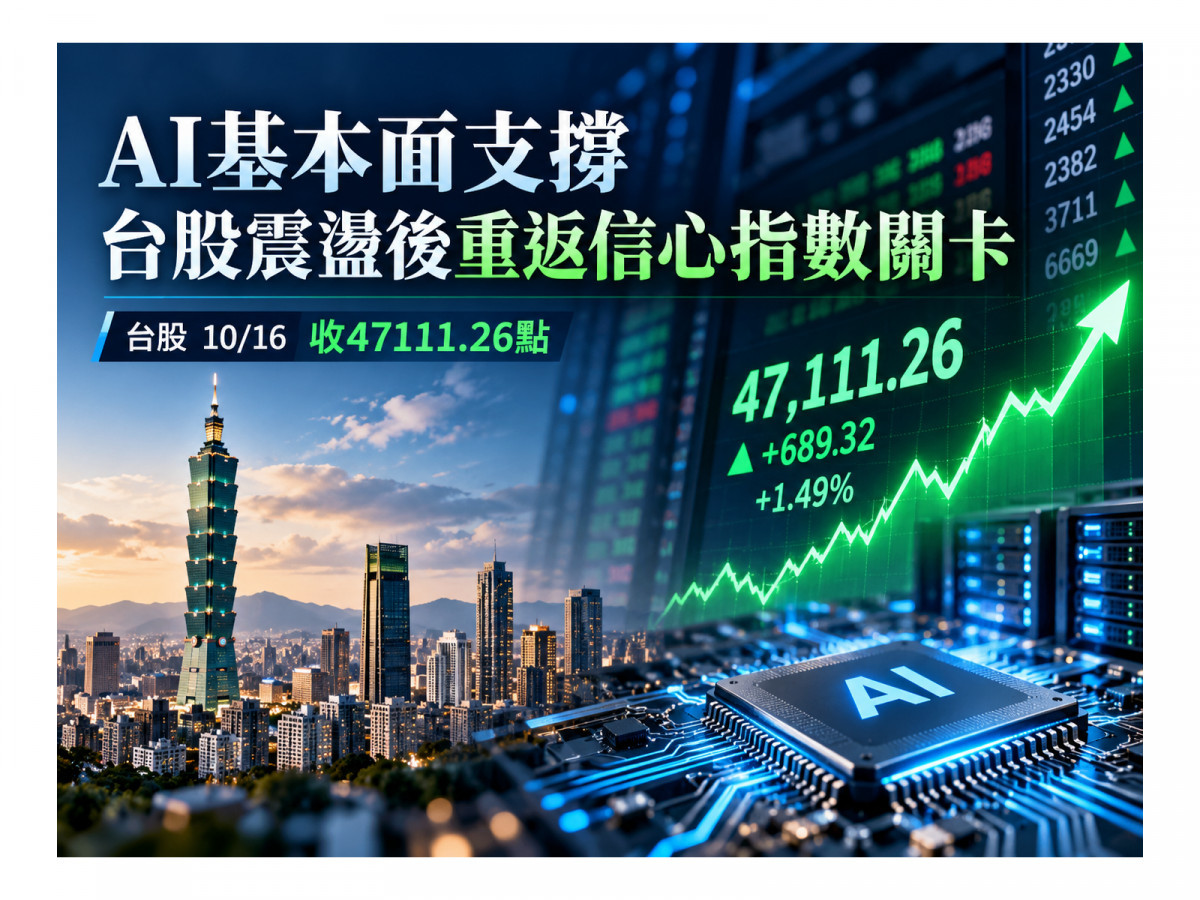
台股經歷劇烈震盪後,市場重新關注人工智慧(AI)產業需求與企業獲利展望。台股16日終場上漲141.39點,收在47,111.26點,重新站上47,000點關卡,成交量達9,864.3億元。儘管部分大型權值股仍面臨調整壓力,但印刷電路板(PCB)及部分科技族群表現相對突出,反映市場資金持續關注AI相關供應鏈。
安聯投信指出,近期國際金融市場受到中東地緣政治情勢、能源價格波動及美國公債殖利率走勢影響,投資人風險偏好有所調整。不過,從企業獲利及產業需求來看,AI基礎建設投資仍是支撐台灣科技產業成長的重要因素,第四季市場表現將進一步取決於企業財報、通膨數據與主要央行政策方向。
AI需求擴大 PCB、載板與液冷散熱受關注
安聯台灣大壩基金暨安聯台灣科技基金經理人蕭惠中表示,近期台股雖受到國際政經因素干擾,但資金仍集中於部分AI相關產業,企業獲利預期也持續受到市場關注。
隨著AI模型訓練及推論需求增加,相關投資已從圖形處理器(GPU)延伸至中央處理器(CPU)、高速網路設備、記憶體、儲存裝置及ABF載板等領域。另一方面,AI伺服器運算密度提高,也帶動PCB及銅箔基板(CCL)材料規格升級,使高速傳輸與散熱技術的重要性同步提升。
其中,液冷散熱技術受到關注,主要原因在於高效能運算設備的功率與散熱需求增加,傳統氣冷系統在部分高密度應用場景面臨限制。隨著新一代AI伺服器導入,散熱設備、冷卻系統及相關零組件供應商的業務機會也可能增加。
不過,產業需求擴張不代表所有供應商都能同步提高獲利。相關企業仍須面對產能擴充、研發成本、產品驗證及客戶訂單變化等因素,後續仍需觀察營收與獲利是否反映產業成長。
台灣半導體供應鏈仍具重要性 市場關注獲利成長能否延續
根據安聯投信分析,台灣上市櫃企業2025年整體獲利創下歷史新高,2026年企業獲利預期也受到AI相關需求支撐,部分研究機構陸續調高企業獲利估計。
半導體產業方面,先進製程、先進封裝、特殊應用積體電路(ASIC)、高速運算及伺服器相關零組件,仍是市場觀察重點。隨著AI運算架構持續演進,產業發展不再僅取決於單一晶片效能,也涉及資料傳輸、記憶體頻寬、封裝技術與能源效率。
台灣在晶圓代工、電子製造服務及半導體供應鏈方面具有一定產業基礎,但相關企業能否持續受惠,仍取決於客戶資本支出、技術競爭及產能利用率等條件。
此外,部分科技股前期漲幅較大,市場對企業營收及每股盈餘(EPS)的成長要求可能隨評價提高而增加。即使產業長期需求持續擴張,個別公司若未能達成市場預期,股價仍可能面臨修正。
全球經濟展現韌性 高利率與能源價格仍是變數
在全球總體經濟方面,安聯投信海外投資首席許家豪指出,儘管地緣政治風險與能源價格壓力持續存在,近期部分企業信心、製造業及服務業指標出現改善,顯示全球經濟活動仍具一定韌性。
從區域表現來看,安聯投信認為,美國經濟仍有成長動能;歐洲則受到基礎建設、國防支出及能源轉型相關投資支撐;日本經濟復甦情形亦值得觀察。
值得注意的是,資料中心、電網更新、自動化及能源轉型等投資需求,可能使AI帶動的產業成長逐步擴散至工業設備、公用事業及部分原物料供應鏈。
然而,經濟活動維持擴張,也可能增加通膨回落的難度。能源價格高檔震盪、供應鏈成本及政府財政支出變化,都可能影響物價走勢與央行政策判斷。
許家豪分析,若通膨壓力持續,各主要央行的貨幣政策空間可能受到限制,長天期公債殖利率也可能維持高檔。在此環境下,企業融資成本、資產評價及資金配置方向都將受到影響。
ETF配置呈現差異 科技成長與金融股各有角色
台股產業表現分化,也反映在不同投資策略的配置方向。
安聯台灣高息成長主動式ETF(00984A)經理人廖本隆指出,AI基礎建設及半導體需求仍是台股重要的結構性成長來源,但部分成長型產業股價已有相當漲幅,後續市場可能更加重視評價與獲利之間的關係。
就該基金當時的配置方向而言,金融控股為主要產業配置之一,同時也涵蓋晶圓代工、先進封裝、記憶體、IC設計、半導體設備、PCB及散熱等科技領域。
安聯台灣主動式ETF(00993A)經理人郭勁甫則認為,在利率與企業評價均處於較高水準的市場環境中,具有營收及EPS成長能見度的企業可能持續受到資金關注,但產業與個股間的表現差異也可能擴大。
兩檔基金的配置與經理人觀點顯示,即使同樣關注AI成長趨勢,投資組合仍可能因收益、成長及風險分散等不同目標而有所差異。投資人除觀察產業前景,也須留意基金實際持股、費用、淨值波動及配息來源,不能僅以產業題材判斷投資績效。
第四季市場觀察三大方向
綜合安聯投信發布的市場觀點,第四季可從企業活動、物價與財報三個面向評估後續市場變化。
首先是企業信心能否轉化為實際營運成長。近期部分經濟指標改善,但仍須透過新增訂單、工業產出、就業數據及企業營收,確認需求是否持續擴張。
其次為通膨與央行利率政策。若能源價格及其他成本壓力未能緩解,可能使市場重新調整對利率走勢的預期,並影響股票與債券市場評價。
第三則是AI及基礎建設投資能否反映在企業財報。隨著科技企業持續投入資料中心、先進運算、電力設施與自動化設備,相關資本支出能否轉化為供應商營收、毛利率及EPS成長,將是檢驗產業投資成效的重要依據。
整體而言,台股在10月16日反彈後重新站上47,000點,但單日指數回升尚不足以確認市場已結束調整。短期仍須觀察國際利率、油價及資金流向,中長期則取決於企業獲利是否持續成長。
在AI投資需求與總體經濟風險並存的背景下,第四季市場焦點可能逐步由產業成長題材,轉向實際營運成果與企業評價能否相互支持。
▲圖片由ChatGPT生成