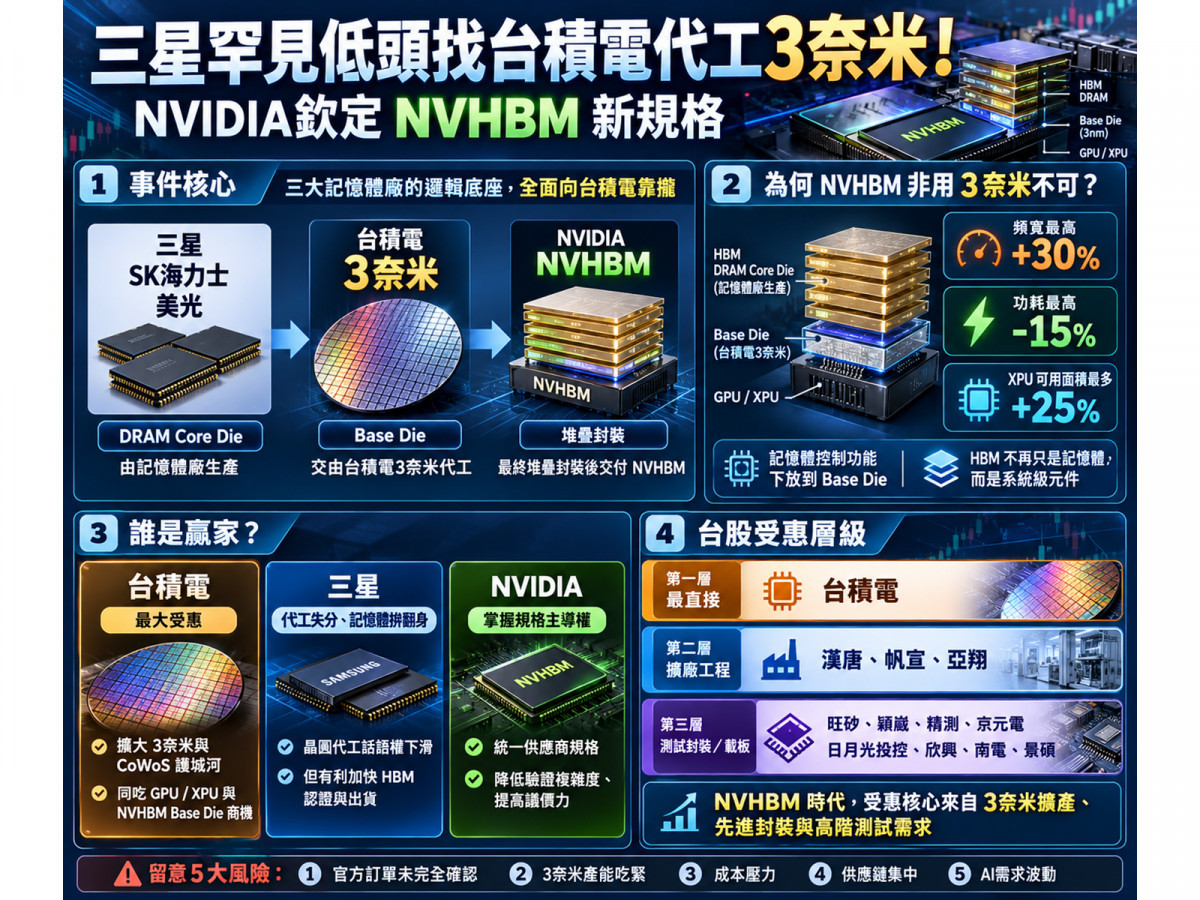
根據韓國《首爾經濟日報》於2026年10月18日獨家報導,三星電子(005930.KS)計畫首度採用台積電(2330)的3奈米製程,生產NVIDIA新一代客製化高頻寬記憶體「NVHBM」的邏輯基底晶片(Base Die)。
雖然目前這項3奈米代工安排主要來自韓媒引述匿名產業人士消息,尚未成為三家公司聯合公告的正式量產訂單,但已精準揭示AI記憶體產業正進入新一輪的權力重組與重新分工。
值得注意的是,三星並非把整顆HBM交給台積電生產,而是由三星繼續製造儲存資料的DRAM核心晶片(Core Die),台積電負責製造底層邏輯控制與介面功能的Base Die,最終再透過堆疊、封裝與測試交付完整的NVHBM。
這起事件背後透露出四大關鍵產業轉折:
第一,台積電的業務邊界正從替NVIDIA代工AI GPU,進一步擴張至GPU旁邊的HBM邏輯晶片;
第二,三星過去引以為傲的「記憶體+晶圓代工+封裝」垂直整合統包模式,正面臨客戶主導的拆解與重新分工;
第三,NVIDIA正逐步掌握HBM架構與控制器設計權,迫使三大記憶體廠依循其定義的完整規格競爭;
第四,HBM4E與NVHBM已不再只是單純的記憶體堆疊,而是融合先進邏輯製程、記憶體控制器與異質整合的系統級半導體。
為什麼NVHBM非用3奈米不可?拆解NVIDIA記憶體架構革命
NVIDIA於2026年8月26日正式發表NVHBM並納入NVLink Fusion生態系統,不僅供自家未來GPU使用,也開放給採用NVLink Fusion的客製化XPU,且已公開確認Amazon旗下的Annapurna Labs為首家共同開發NVHBM的合作夥伴。
在傳統HBM架構中,多層DRAM核心晶片透過矽穿孔(TSV)垂直堆疊在僅負責基本介面的Base Die上,而負責管理資料讀寫的記憶體控制器則配置在GPU或XPU內部,占用了寶貴的運算晶片面積。
NVHBM的核心革命,就是「將原本位於GPU或XPU內部的部分記憶體控制功能,轉移至HBM底部的Base Die」,使記憶體從被動儲存元件升級為具備客製化邏輯功能的系統元件。
相較於標準HBM4E,NVIDIA官方設定了三大技術提升目標:
- 記憶體頻寬最高提升 +30%:透過控制功能與記憶體堆疊整合,減少介面傳輸負擔。
- HBM功耗最高降低 -15%:改善整體資料傳輸的能源效率。
- XPU運算晶片可用面積最多釋放 +25%:
讓運算晶片卸下部分記憶體控制電路負擔,將更多電晶體資源投入核心AI運算(註:此為釋放面積目標,非指整台AI伺服器或GPU實際算力直接成長25%)。
正因為Base Die開始容納複雜的記憶體控制邏輯,必須依賴具備高電晶體密度與低功耗優勢的3奈米先進製程。
三大記憶體廠全靠攏!三星、SK海力士(000660.KS)、美光(MU)與台積電誰是最大贏家?
事實上,三星並非第一家找台積電合作Base Die的記憶體大廠。
回顧產業時序,SK海力士早在2024年4月19日便宣布與台積電簽署合作備忘錄,運用台積電先進製程打造HBM4邏輯Base Die並結合CoWoS技術;
美光亦於2025年9月財報會議中宣布與台積電合作製造HBM4E的標準及客製化Base Logic Die;
如今隨著2026年10月18日三星跟進的消息曝光,意味著全球三大HBM供應商在先進邏輯底座上,已全面向台積電靠攏。
NVIDIA之所以要求三大廠統一採用台積電3奈米製程,主要有兩大商業算計:第一是「簡化驗證程序」,避免不同代工廠的底層電路在功耗、時序、訊號完整性與熱特性上產生差異,加速平台整合;
第二是「削弱單一記憶體廠依賴」,當三家供應商都符合共同的NVHBM規格,NVIDIA便能依據價格、交期與品質靈活調配訂單。這場架構洗牌對各家巨頭的影響如下:
- 台積電:擴大生態系綁定與護城河 台積電將一人包辦「GPU/XPU運算晶片製造 + NVHBM 3奈米Base Die製造 + CoWoS高密度先進封裝」,大幅提高客戶更換代工廠的轉換成本。
不過在估算營收時須留意,一組HBM雖堆疊多層DRAM,但底部僅需一顆Base Die,其營收計算關係為:Base Die營收 ≈ 晶圓投片數 × 每片晶圓代工收入
台積電賺取的是Base Die晶圓代工費,而非整顆HBM的售價,因此不能直接將HBM市場規模乘上代工市占率來推算獲利。 - 三星電子:晶圓代工失分、記憶體部門有望得分
韓媒提及業界估算台積電3奈米良率超過90%,而三星自家SF2製程約60%(註:此為業界估算,非雙方相同基準之官方數據)。
對三星晶圓代工部門而言,外包Base Die確實削弱了Turnkey統包方案的說服力;
但對三星記憶體部門來說,改用台積電3奈米能排除自家代工瓶頸,將資源集中於1c DRAM、HBM堆疊與熱管理,若能藉此加快取得NVIDIA認證並拉升HBM市占率,新增的記憶體獲利將有機會大於流失的內部代工收入。 - SK海力士與美光:導入門檻降低,惟長線須防議價權壓縮
兩家公司早已與台積電建立合作基礎,切換至NVHBM的障礙較低,美光更有機會藉標準化爭取新平台份額。
但中長期隱憂在於,當Base Die規格由NVIDIA主導,若2028年後三家皆能大量供應合規產品,記憶體廠的差異化空間與定價權恐將逐步向NVIDIA及先進邏輯代工平台集中。
2027年HBM仍缺貨11.2%!台積電大擴3奈米產能,台股供應鏈3大層級誰受惠?
根據《首爾經濟日報》引述瑞銀(UBS)預估,2027年全球HBM容量需求將年增91%達到約615億Gb,而供給量預估約546億Gb,相當於仍存在約11.2%的供給缺口。而在NVHBM時代,即便DRAM產能充足,只要台積電的3奈米Base Die或CoWoS封裝任一環節卡關,整顆HBM就無法交付。
這正好呼應了台積電於2026年10月15日法說會釋出的擴產訊號:台積電第三季營收約1兆4,942億元、毛利率66.4%(第四季美元營收預估523億~543億美元),其中3奈米占第三季晶圓營收比重已達33%(2奈米占8%,先進製程合計占79%)。
為因應HPC、AI GPU與潛在Base Die的強勁需求,台積電正全面擴充全球3奈米產能:包含台南新增兩座3奈米廠(分別預計2027上半年、2028上半年量產)、台南既有產線持續將部分5奈米設備轉換支援3奈米、美國亞利桑那第二廠(預計2027年第3季量產),以及日本熊本第二廠(規劃3奈米,預計2028年量產)。
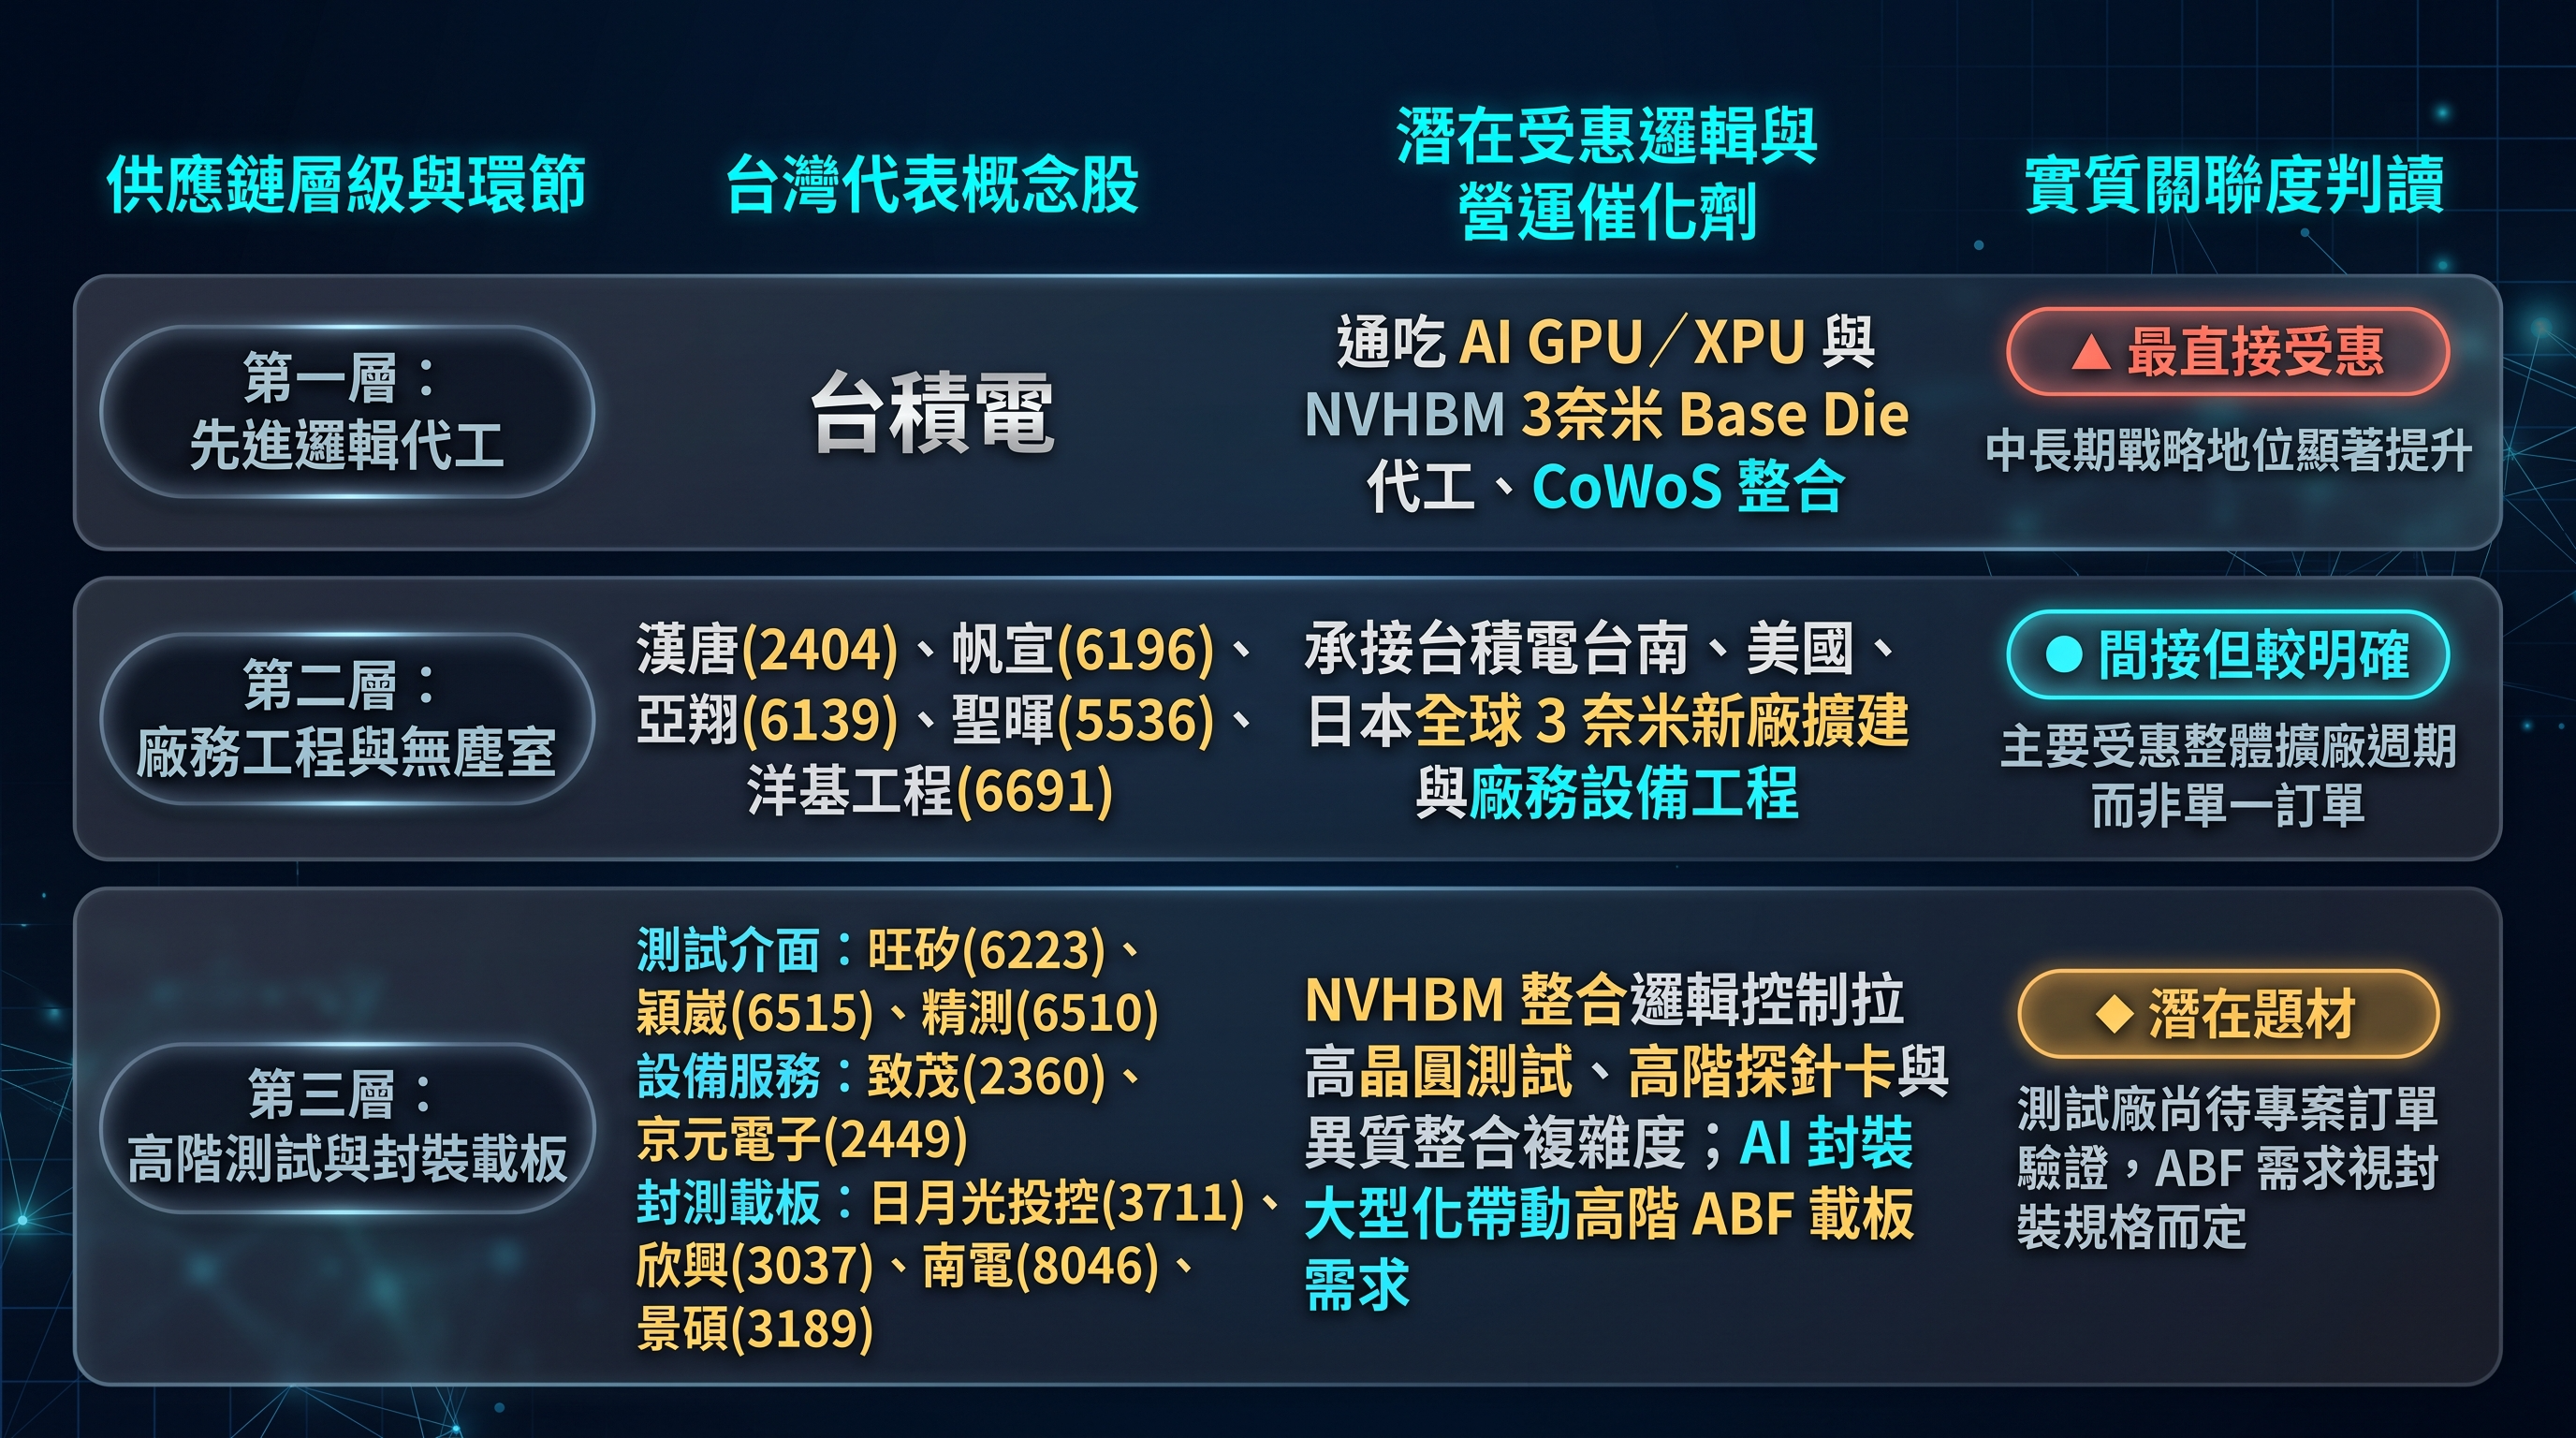
相關台股受惠供應鏈可依產業關聯度分為三大層級:
▲圖/Gemini
HBM規格制定權戰役開打,留意5大潛在風險
綜合評估,NVHBM帶動的供應鏈重組更偏向2027至2028年逐步落地的長線結構題材,而非2026年第四季立即暴增獲利的短線事件。
投資人在布局相關概念股時,仍須留意五大潛在風險:
第一,目前韓媒報導尚未獲官方正式訂單與投片量確認;
第二,三大廠Base Die全數集中台積電3奈米,將提高單一製程平台與地緣集中風險;
第三,外購3奈米Base Die與封測成本較高,若售價漲幅無法覆蓋成本,恐侵蝕記憶體廠毛利率;
第四,台積電3奈米產能吃緊,若擴產不及可能形成出貨瓶頸;
第五,下游AI資料中心若因高利率與融資壓力(如近期CoreWeave債務風險)延後建置,仍會影響終端HBM拉貨速度。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。