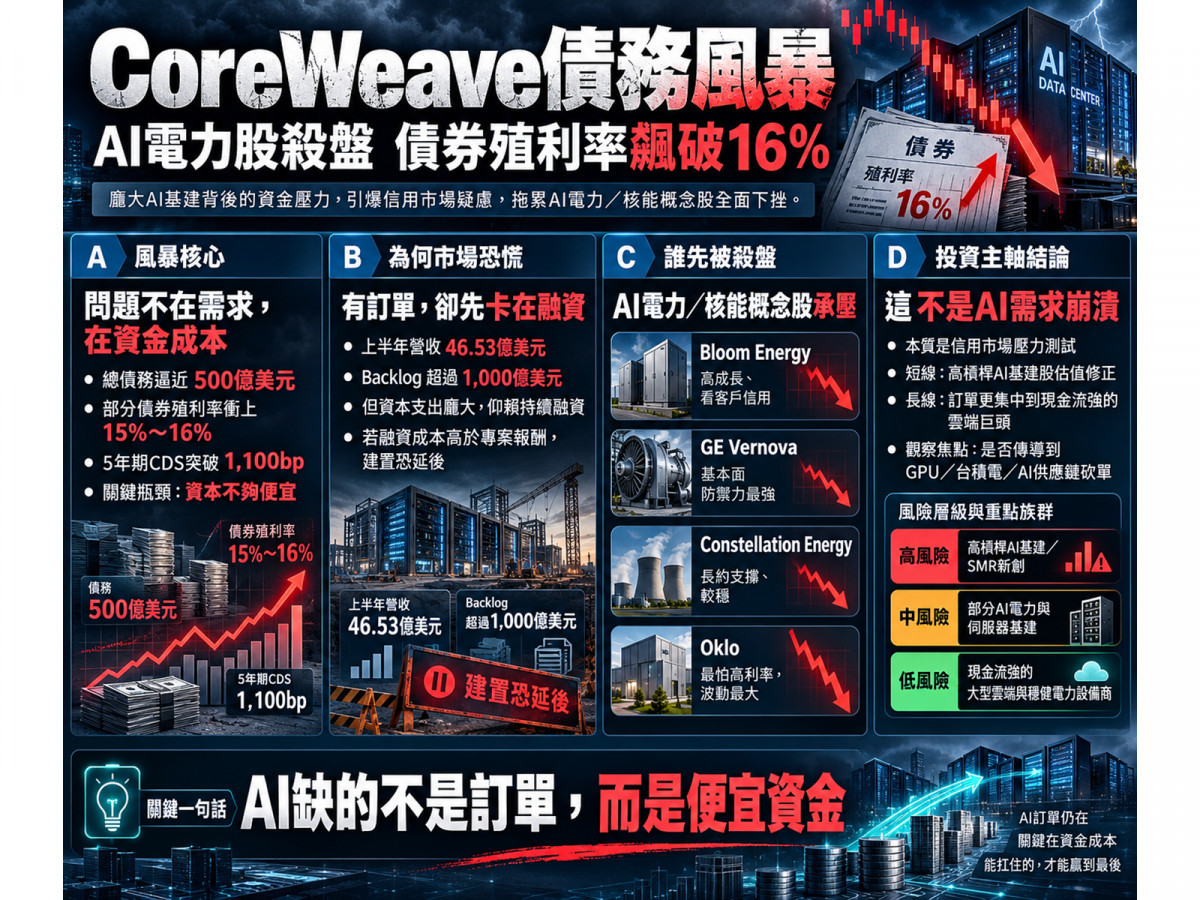
過去兩年市場普遍認為AI資料中心擴建的最大限制依序是「GPU不夠、土地不夠、電力不夠」,但近期AI雲端基建大廠CoreWeave引爆的債務風暴,卻將第四個致命瓶頸推上檯面:「資本不夠便宜」。
隨著CoreWeave總債務規模逼近500億美元、信用違約交換(CDS)飆破1,100個基點,其部分美元債券在二級市場的殖利率更衝上15%~16%以上,恐慌情緒迅速蔓延至先前大漲的AI電力與核能族群,導致Bloom Energy(BE)、GE Vernova(GEV)、Constellation Energy(CEG)與小型模組化反應爐(SMR)概念股Oklo(OKLO)同步遭遇估值修正。
然而,交叉比對企業財報與信用市場數據可以發現,這次事件本質上是「AI基礎建設第一次遭遇真正的信用市場壓力測試」,而非「AI需求崩潰」。
即便PJM預估到2030年資料中心用電需求仍可能快速升至29GW,但當高利率推升舉債成本,若一座預期資產報酬率10%~12%的資料中心專案,面臨高達15%的債務融資成本,即使有客戶、有GPU、有土地與電力,專案也將因投資報酬率(IRR)無法成立而被迫延後。
在這場「實體訂單極強、但金融條件收緊」的對決中,釐清各家AI電力股與硬體供應鏈的資產負債表實力,將是判斷誰被錯殺的關鍵。
手握千億訂單卻陷債務風暴!拆解CoreWeave現金流黑洞與16%殖利率警訊
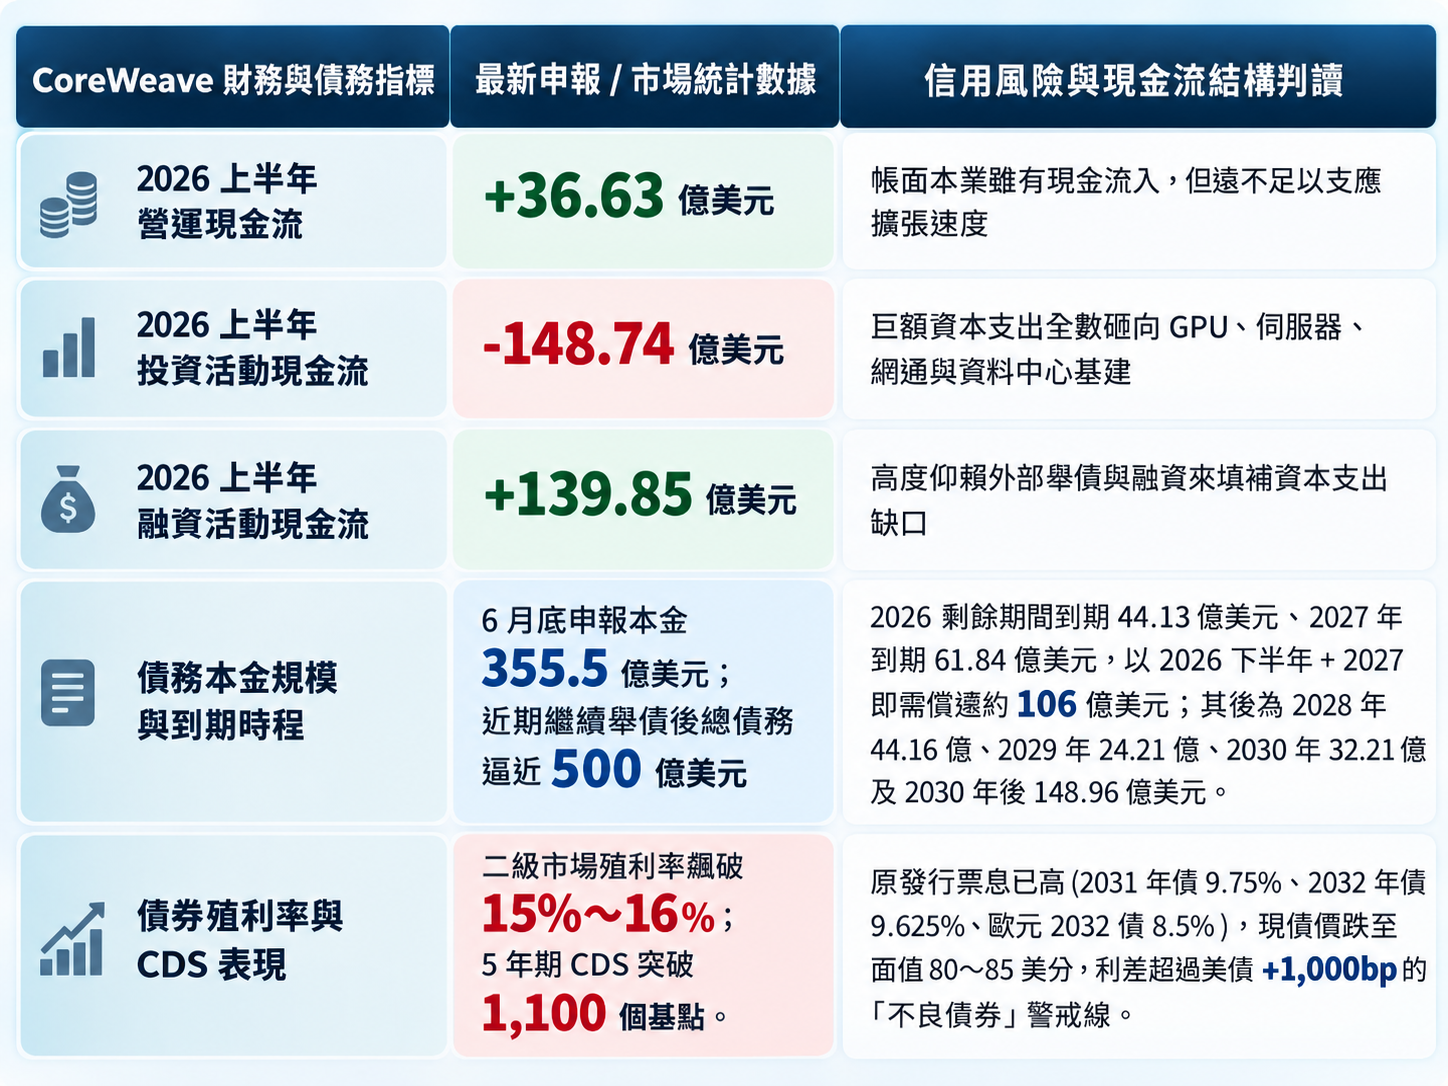
CoreWeave並非沒有實質業務的空殼公司,其2026年第二季營收高達25.75億美元(較去年同期12.12億美元翻倍成長),上半年營收達46.53億美元;
且合約積壓訂單(Backlog)超過1,000億美元,核心客戶涵蓋Microsoft(MSFT)、OpenAI、Meta(META)與Anthropic,NVIDIA甚至承諾購買其部分未售出的運算容量。
然而,CoreWeave真正的困境在於「要把1,000億美元訂單轉為營收前,必須先砸下巨資買GPU、蓋資料中心與接電」。檢視其2026年上半年現金流與截至6月底的債務結構,即可看出信用市場為何拉響警報:
▲圖/ChatGPT
目前大型科技公司今年的AI基礎建設投資計畫合計超過7,000億美元。早期第一階段主要由Microsoft、Google、Amazon、Meta靠龐大的自有營運現金流建置,財務相對安全;
但進入第二階段後,大量依賴CoreWeave、Nebius、Applied Digital、IREN以及特殊目的公司(SPV)、私募信貸等「債務驅動」模式擴張,一旦利率居高不下,再融資成本便成為壓垮專案的最後一根稻草。
AI電力與核能股誰被錯殺?4大指標美股基本面與風險體質大比拚
當市場開始擔憂高槓桿AI資料中心可能因融資困難而延後動工,先前因「缺電題材」狂飆的AI電力股隨即遭到拋售。
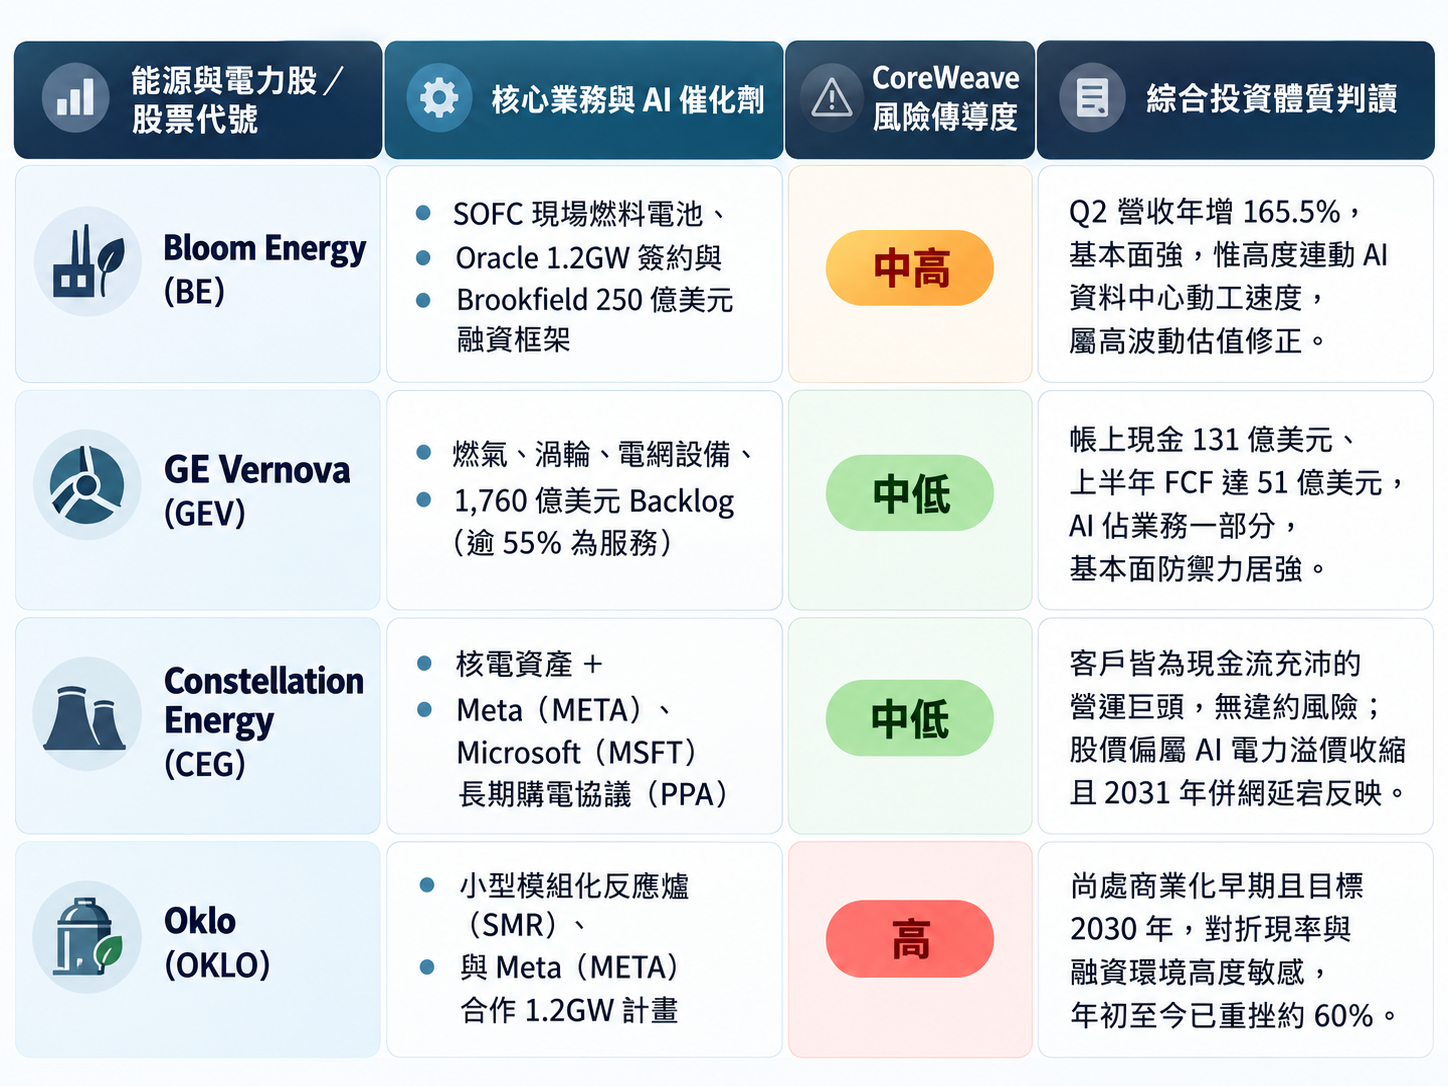
但細究Bloom Energy(BE)、GE Vernova(GEV)、Constellation Energy(CEG)與Oklo(OKLO)四家公司的商業模式與客戶結構,彼此的抗跌體質與受傳染程度截然不同:
1. Bloom Energy(BE):AI基建礦坑裡的「金絲雀」,高成長但看客戶信用
Bloom Energy(BE)主打固態氧化物燃料電池(SOFC)現場發電,讓資料中心不必苦等5至10年的電網擴建,股價在2026年6月25日盤中曾衝上351.28美元高點,但10月14日單日重挫9.15%、10月15日收在236.30美元。
由於其商業價值建立在「資料中心急著快速上線」,一旦客戶因缺錢延後建廠,便首當其衝成為市場提款機(Barron’s更將其比喻為AI基建礦坑裡的金絲雀)。
不過,Bloom Energy(BE)目前基本面並未惡化:2026年第二季營收達10.654億美元(年增165.5%,其中產品營收年增215.4%)、毛利率33.4%,全年營收財測更上調至39~42億美元。
在訂單方面,投資人需精準區分「框架上限」與「實質簽約」:今年4月與Oracle擴大的合作案上限雖達2.8GW,但實際已簽約並開始部署的為1.2GW;
6月與Brookfield合作規模雖從50億美元提高至250億美元,但性質屬於「融資架構」而非不可取消訂單。
因此,該股主要屬於高成長後的估值壓縮,後續風險取決於客戶端是信用極佳的雲端巨頭,還是高風險的Neocloud與專案SPV。
2. GE Vernova(GEV):手握1,760億美元在手訂單,基本面防禦力最強
GE Vernova(GEV)於10月14日下跌6.20%、10月15日再跌1.63%收在926.44美元,但這主要是「估值傳染」而非「信用傳染」。
公司2026年第二季在手訂單高達1,760億美元(其中超過55%來自高穩定度的服務業務),第二季新增訂單242億美元(年增88%),帳上現金高達131億美元,上半年自由現金流達51億美元。
在AI業務方面,截至第二季其資料中心相關電氣化訂單已超過50億美元(為2025全年的兩倍以上),燃氣發電設備在手訂單加產能預訂已達116GW,年底預估至少達125GW。
由於公司業務廣泛涵蓋燃氣渦輪、變壓器、開關設備、電網與風電,即便AI資料中心建設從「瘋狂」降溫至「強勁」,基本面依然穩如泰山。
3. Constellation Energy(CEG):緊抱Meta(META)與微軟長約,真正瓶頸在「輸電網」
核電龍頭Constellation Energy(CEG)於10月14日下跌5.49%、10月15日跌1.62%收在275美元。
但其AI購電協議(PPA)的主要交易對手,是擁有巨額自由現金流的Meta(META)(簽署20年PPA支援Clinton核電廠1,121MW電力,自2027年開始)與Microsoft(MSFT)(重啟原三哩島一號機組、現稱Crane清潔能源中心之長期協議),完全沒有CoreWeave式的付不出電費風險。
Constellation Energy(CEG)真正的營運瓶頸不在客戶信用,而在「輸電網路(Transmission)」:Crane專案原希望2027年重新供電,但電網營運商PJM近期告知因輸電系統升級延宕,實際可能要到2031年才能完整併網。
4. Oklo(OKLO):對高利率最敏感的「2030年遠期核能故事」
以Oklo(OKLO)、NuScale、Nano Nuclear為代表的SMR新創,是這波修正中最危險的族群。
Oklo(OKLO)股價已從今年1月2日收盤的77.80美元,暴跌約60%至10月15日的30.01美元。
雖然Meta(META)今年1月宣布與Oklo(OKLO)合作在俄亥俄州部署最高1.2GW核能,但目標商轉時間遠在2030年左右,期間還需跨越設計、核管會審查、燃料、建廠、融資與併網等重重關卡。
這類依賴2030~2035年遠期現金流折現的「長存續期股票」,在高利率與風險趨避環境下最容易遭到重挫。
▲圖/ChatGPT
AI產業走向「強者愈強」!對NVIDIA與台積電(2330)等台股供應鏈意味著什麼?
當資金成本成為AI時代的新競爭壁壘,整個AI生態系將被劃分為三大風險層級:第一層「高危險群」為CoreWeave、Nebius、早期資料中心開發商與Oklo等需持續向市場伸手拿錢的企業;
第二層「中度風險群」為Bloom Energy(BE)與部分AI伺服器基建商;第三層「相對防禦群」則是GE Vernova、Constellation Energy以及四大雲端巨頭。
這場融資洗牌對半導體與台灣AI供應鏈(涵蓋AI伺服器、散熱、電源、PCB、CCL、光通訊與半導體)將帶來兩階段影響:
- 短線估值承壓、長線訂單向巨頭集中:
由於CoreWeave是NVIDIA重要的Neocloud夥伴,一旦這類高槓桿客戶融資受阻,短期可能延後GPU採購,波及NVIDIA、AMD、Broadcom、HBM與台灣高Beta值AI硬體股的評價。
但當借貸利率高達15%的Neocloud被迫縮手或被收購,擁有龐大自由現金流的Microsoft、Google、Amazon、Meta反而能持續擴張——這意味著台灣AI硬體的整體訂單未必會崩盤,而是「客戶結構重新向四大雲端巨頭集中」。 - 以台積電(2330)作為基本面最終驗證:
目前市場最大的矛盾,在於債券市場看到「融資成本太高」,但台積電在法說會看到的卻是「實體AI訂單極強、2026全年美元營收預估成長約44%」。
只要金融市場的信用緊縮尚未傳導至實體砍單,台積電與一線供應鏈的基本面就依然穩固。
估值去泡沫還是AI資本支出反轉?
綜合來看,CoreWeave債務風暴目前仍屬於「AI基礎設施估值去泡沫化」與「金融條件收緊」,尚未演變為基本面崩盤。
但若未來幾個月出現「CoreWeave延後建廠 → 取消GPU訂單 → NVIDIA與台積電(2330)下修展望 → 電力設備廠在手訂單下滑」的連鎖反應,才會真正升級為AI資本支出下行循環。
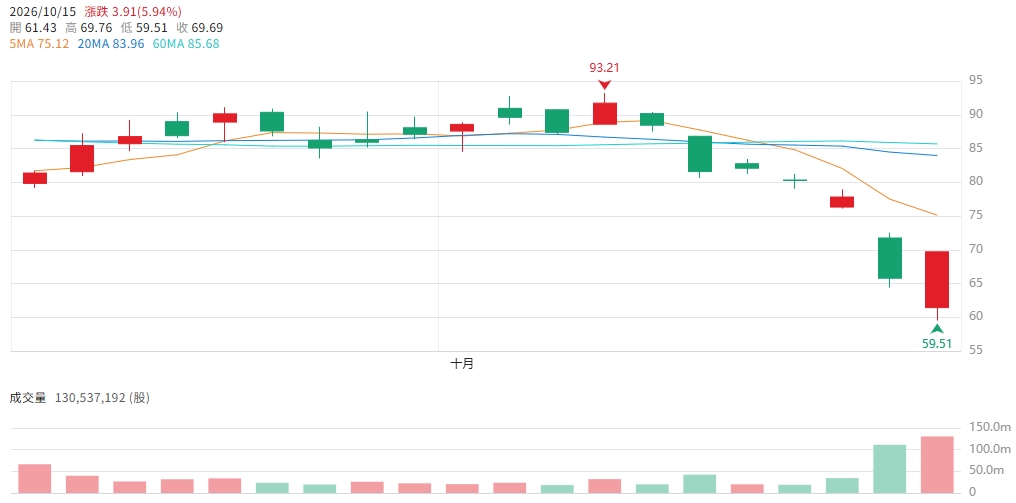
▲圖/CMoney CoreWeave K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。