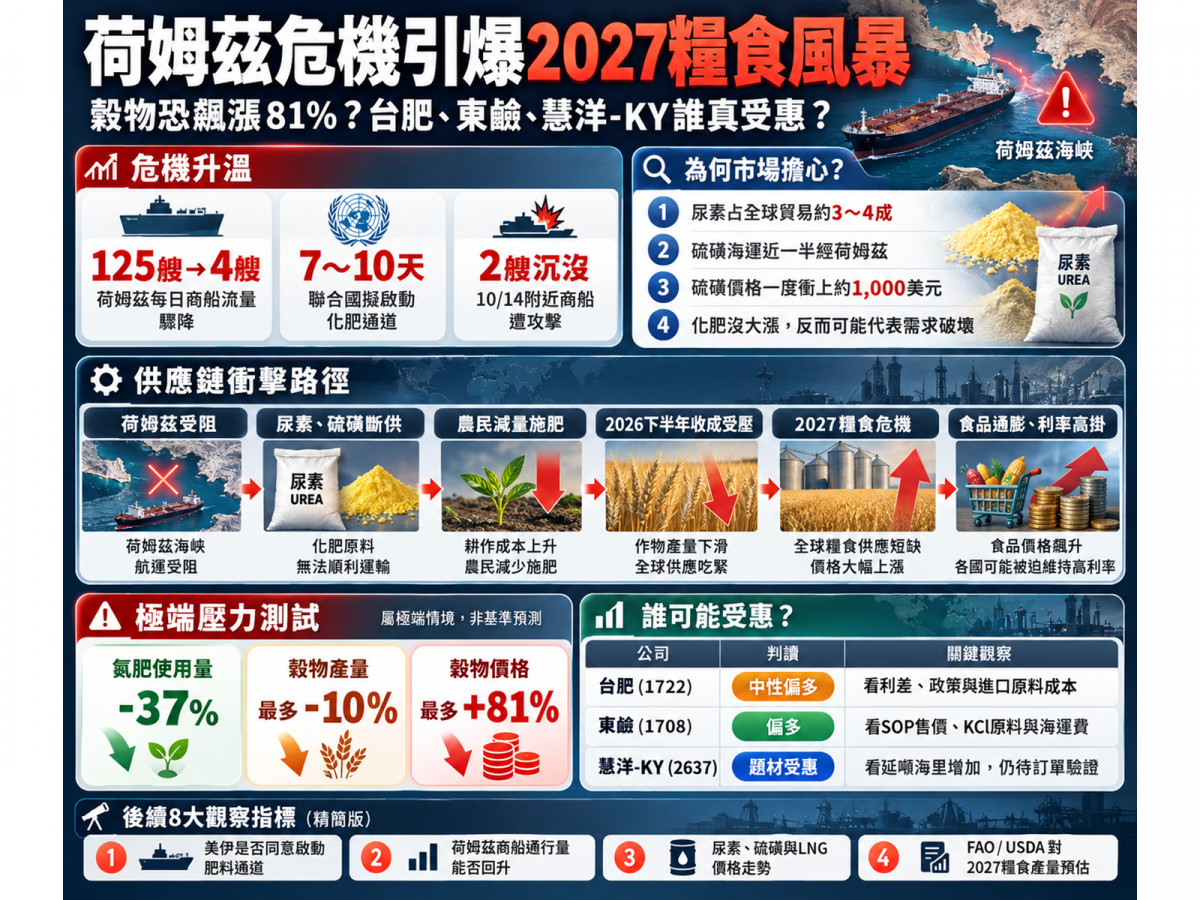
中東戰火封鎖荷姆茲海峽的衝擊,正從單純的「油價風險」演變為「能源+化肥+糧食」三重供應鏈危機。
戰前荷姆茲海峽每日正常商船流量約125艘,但9月部分日子驟降至僅剩4艘商品船通過,10月14日更有兩艘商船在附近遭攻擊沉沒。
為避免農業斷鏈,聯合國副秘書長暨專案事務廳(UNOPS)執行主任Jorge Moreira da Silva於10月14日向路透(Reuters)表示,
聯合國3月成立的工作小組已擬妥「化肥版黑海糧食走廊」機制:只要美國與伊朗達成政治共識,最快可在7至10天內於阿曼設立協調中心啟動船舶登記與安全查核,
每日僅需約5艘化肥相關船舶通行,即可維持最急需國家的最低供應。
然而,農業具備嚴格的生物時間窗口,一旦農民在播種與早期生長期錯過施肥,幾個月後就算化肥重新到貨,也無法補回當季產量。
聯合國糧農組織(FAO)早在5月便示警,荷姆茲引發的化肥稀缺將直接衝擊2026年下半年收成,並延續為2027年的全球糧食危機。
當黑海、紅海與荷姆茲三大航運咽喉同時受阻,加上聖嬰現象(El Niño)乾旱威脅,
這場「荷姆茲受阻 → 尿素與硫磺斷供 → 農民減量施肥 → 2026年底至2027年糧食減產 → 食品通膨與利率高掛」的連鎖風暴,
正成為金融市場最被低估的宏觀尾端風險。
全球氮肥與磷肥的超級咽喉!為何化肥沒暴漲反而更危險?
荷姆茲海峽對全球農業投入品的重要性遠超市場想像,
其斷供正從「氮肥」與「磷肥」兩條核心產業鏈同時造成雙重打擊:
- 尿素(關鍵氮肥)占全球貿易逾3成:
戰前荷姆茲海峽承擔全球約三分之一的尿素貿易(若按國際商會ICC以波斯灣生產商出口口徑估算則占全球約40%)。
氮(N)、磷(P)、鉀(K)為植物生長三大要素,其中尿素因氮含量高、運輸方便且成本相對低,
是決定玉米、小麥、稻米葉片生長與單位面積產量的關鍵。
更重要的是,尿素是由「天然氣 → 製氫 → 氨(Ammonia)→ 尿素」製成,
中東戰事導致天然氣與液化天然氣(LNG)受限漲價,
使尿素同時面臨「生產端原料與能源成本飆升」加上「出口端海峽受阻」的雙重供給衝擊。 - 硫磺(磷肥核心原料)現貨飆漲5倍:
荷姆茲海峽同時承擔全球近一半的海運硫磺貿易。
硫磺需先製成硫酸,再進一步生產磷酸與磷肥;近期市場出現嚴重硫磺搶購潮,
英國《金融時報》(FT)報導部分市場硫磺價格已從過去每噸約100~200美元暴漲至約1,000美元量級,導致氮肥與磷肥同步受創。
值得注意的是,世界銀行(World Bank)最新9月商品數據顯示,
能源價格指數月增25.7%(原油月增21.2%),但肥料價格指數卻僅月增0.4%。
化肥價格未見全面暴漲,並非供給恢復正常,而是出現更危險的「需求破壞)」。
根據國際商會(ICC)統計,今年4至6月間全球約有370萬噸肥料需求被取消或延後(年減約27%),
代表大批南亞與非洲等地的農民因買不起肥料並伴隨農機柴油、灌溉與電力成本大漲而直接退出市場、減少施肥,
這將在3至6個月後直接反映為農作物減產的延遲衝擊。
穀物恐狂飆81%?從極端情境看「能源+食品雙通膨」如何打擊科技股
針對媒體廣泛引用的「穀物暴漲81%」預估,
需釐清這是國際商會(ICC)尚未經同儕審查的「極端壓力測試情境」,而非2027年基準預測。
該模型假設荷姆茲長期受阻、2026年氮肥成本翻漲為3倍且長期維持高檔,
並伴隨能源與運輸成本大增,將引發以下連鎖反應:
- 產量下滑引發「價格配給」:
極端情境下全球氮肥使用量將大減約37%,導致穀物生產力下降最多10%。
由於人類對糧食的需求缺乏彈性(無法突然少吃10%),農產品將出現非線性暴漲,
模型估算穀物價格可能較2020年基準飆升最多81%。 - 飼料與油料作物遭第二層衝擊:
玉米、小麥與大豆粕為核心畜牧飼料,當肥料短缺推升穀物與大豆、油菜籽等油料作物減產,
將同時引爆「糧食+飼料雙重危機」,推升雞、豬、牛、蛋與乳製品成本,使油料作物上漲66%、畜產品上漲30%,
並重創南亞、撒哈拉以南非洲與東亞太平洋地區的低收入家庭與新興市場財政。 - 聯準會(Fed)利率高掛壓抑那斯達克估值:
目前WTI原油仍處約94美元、Brent原油約104美元高檔(市場已將能源風險溢價定價至2028年),
美國9月CPI年增率更因汽油推升至3.7%。
一旦2026年底至2027年從「能源通膨」演變為更難消退的「能源+食品雙通膨」,聯準會將被迫維持高利率更長時間,
進而壓縮那斯達克(Nasdaq)高本益比科技股估值、房地產與高槓桿AI公司的生存空間。
全球化肥與航運股大分化!台肥(1722)、東鹼(1708)與美股誰受惠?
面對荷姆茲化肥斷鏈危機,並非所有肥料股與航運股都能無差別受惠,
「原料自給率」與「產品售價減去原料成本的利差」才是決定獲利的關鍵:

▲圖/Gemini
物流危機還是2027糧食風暴?緊盯8大觀察指標
綜合來看,目前化肥市場正處於外交談判與安全情勢惡化的賽跑階段。
若要判斷這場化肥物流危機是否正式升級為2027年全球糧食危機,接下來可密切追蹤8大關鍵指標:
① 美伊是否同意啟動聯合國肥料通道
② 荷姆茲海峽每日商船通行量能否從4~10艘穩定回升
③ 國際尿素報價走勢(若通道未開卻跌價,需提防是需求破壞)
④ 硫磺報價是否居高不下
⑤ 天然氣與LNG價格
⑥ 農業大國印度的肥料庫存與採購動向
⑦ 美國農業部(USDA)與FAO對2027年玉米及小麥的單產預估
⑧ 印度、俄羅斯、中國等主要生產國是否祭出肥料或糧食出口禁令。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。