新纖營收主要來自三大事業體,2026 上半年營收佔比分別為塑膠事業 (63%)、化纖事業 (19%) 及光電事業 (18%)。
受惠於中東地緣政治危機,導致原油價格飆漲,客戶因恐慌性而提前下單,推升產品售價與利潤。上半年合併營收220.41 億元,年增 9.6%,每股盈餘 (EPS) 為 1.18 元。
法人認為,下半年為化纖傳統旺季,加上品牌客戶「去中國化」及ESG永續趨勢,有利於台灣差異化產品與綠色纖維接單,市場估計今年約在2.2元至2.5元之間。
公司近年積極將產品線自傳統化纖轉型,首先,布局半導體材料布,子公司新碩先進高純度電子級雙氧水,已通過關鍵客戶驗證,期能成為未來關鍵成長引擎
第二、切入AI 伺服器與高速通訊相關的尖端材料領域,目前AI應用營收占比約10%,期待未來朝20%、30%的目標發展。
第三、新纖工程塑膠、3D列印等材料優勢,切入無人機產業。日與極現科技、JEDSY簽署合作備忘錄(MOU),三方規劃在台成立合資公司,從事無人機及相關系統與服務研發
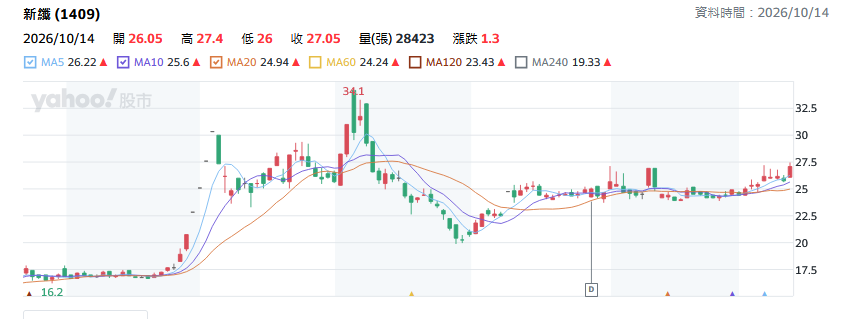
若市場仍將新纖視為傳統紡纖與化纖企業,維持歷史常見的 10 至 12 倍本益比,以預估 EPS 2.2~2.5 元計算,合理股價約在 22 元至 30 元之間。
法人認為,新纖切入半導體相關特用化學品(如新碩電子級雙氧水等產能開出與接單效益),並給予成長股的 15 至 20 倍本益比,股價有機會迎來估值重評(Re-rating),上看 33 元至 50 元。