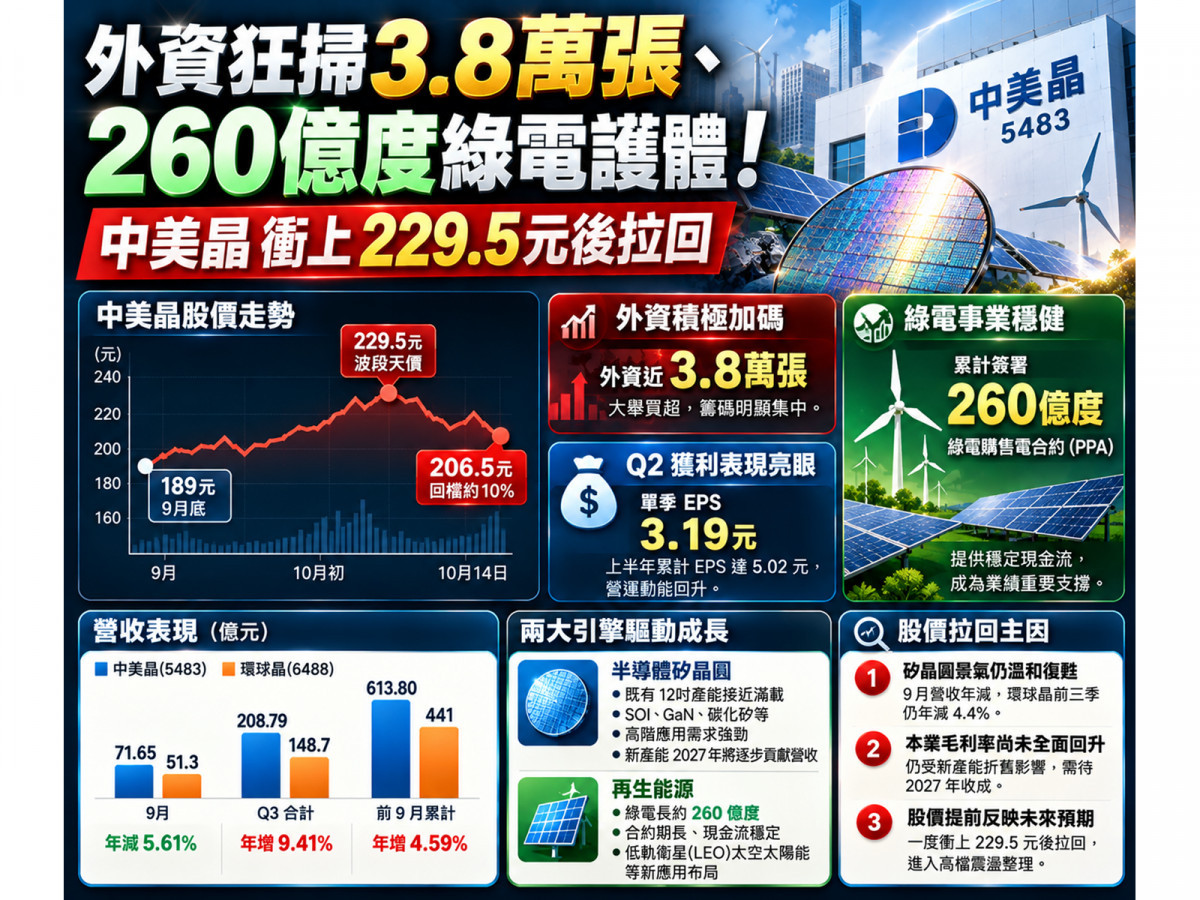
半導體矽晶圓與再生能源雙引擎大廠中美晶(5483),近期在台股震盪加劇的環境下走出了一波極具戲劇性的行情。股價自9月底的189元一路狂飆,10月初最高衝上229.5元波段天價,隨後進入高檔震盪,截至今(14)日盤中來到206.5元、成交量4,876張,自高點回檔約10%。
表面上看,中美晶前三季累計營收創下歷史同期新高、第二季單季每股盈餘(EPS)高達3.19元,加上低軌衛星(LEO)太空太陽能題材發酵,似乎預示著基本面已經全面噴發。然而,若深入拆解財報細節與子公司環球晶(6488)的營運數據,就會發現當前的真實情況並非如AI伺服器般動輒50%、100%的爆發性成長,而是一場「法人與大戶籌碼先行集中、基本面處於溫和復甦、股價提前反映2027年新產能收成」的結構性行情。
9月營收年減5.6%的警訊!中美晶創同期新高,為何環球晶仍年減4.4%?
要精準掌握中美晶的營運脈絡,首先必須檢視剛出爐的9月與第三季營收成績單,並將母公司與核心半導體子公司環球晶(6488)拆開對比:
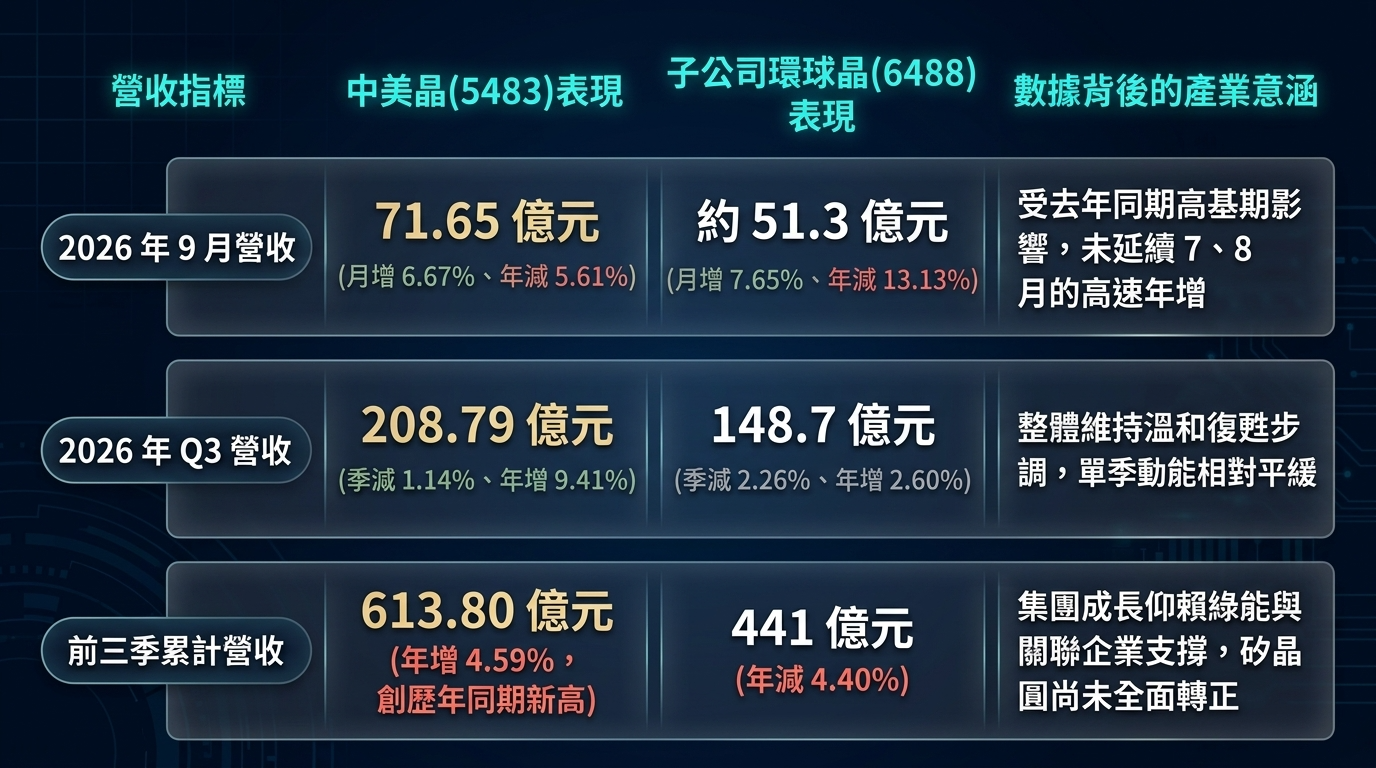
▲圖/Gemini
檢視單月軌跡,中美晶7月營收69.98億元(年增27.72%)、8月營收67.17億元(年增11.68%),到了9月雖然絕對金額回升至71.65億元,年增率卻轉為負成長5.61%。更重要的是,中美晶前三季營收能繳出年增4.59%的歷史新高,但核心子公司環球晶前三季卻仍年減4.40%。這直接證明半導體矽晶圓景氣尚未進入全面大多頭,目前呈現「AI與高階應用強勁、成熟製程復甦不均勻」的格局,集團營收的成長很大程度是由綠能事業與關聯企業提供下檔支撐。
環球晶(6488)2027年的關鍵轉折:從「折舊拖累」走向「產能收成」
儘管環球晶表面營收尚未全面轉正,但內部的「產能利用率」已浮現重要轉機。根據環球晶第二季釋出的營運更新,若排除新擴建產線,旗下既有12吋矽晶圓產能已接近或達到滿載,8吋產線維持高稼動率,6吋產品需求亦逐步回溫;與此同時,SOI(絕緣層上覆矽)、氮化鎵(GaN)及12吋碳化矽(SiC)等高附加價值產品,正持續受惠於AI、高效能運算(HPC)、矽光子、先進封裝與次世代通訊需求。
這正是市場願意提前買單的底層邏輯:過去兩年矽晶圓廠最大的痛點在於「新廠先行提列折舊→產能尚未滿載→嚴重壓低毛利率」;一旦既有產能滿載,且新廠逐步完成客戶認證並拉升稼動率,2027年的營運結構就將正式由「折舊拖累獲利」翻轉為「新增產能實質貢獻營收與EPS」。
戳破Q2 EPS 3.19元的會計假象!Siltronic評價利益與本業毛利的拉扯
將2026年上半年與2025年同期進行對比,可以發現本業獲利率其實尚未恢復水準:
- 上半年毛利率:2026年H1為22.93%,低於2025年同期的25.75%(其中2026年Q2毛利率為22.65%)。
- 上半年營業利益率:2026年H1為11.23%,同樣低於2025年同期的14.54%(其中2026年Q2營益率為10.64%)。
為什麼本業獲利率下滑,稅後EPS卻能大幅衝高?核心關鍵在於子公司環球晶持有德國世創(Siltronic)股票所產生的「公允價值評價利益」。觀察環球晶2026年第二季財報,其本業營業利益率僅有9.4%,但稅後淨利率卻飆升至24.8%,單季貢獻EPS高達7.90元。
這意味著解讀中美晶必須拆成兩套標準:「帳面會計EPS」在業外加持下極為亮眼,但「常態本業獲利能力」仍處於谷底復甦階段。
206.5元的真實估值水平
若以最近四季(TTM)EPS計算——2025年Q3(1.71元)、2025年Q4(2.63元)、2026年Q1(1.83元)加上2026年Q2(3.19元),合計約為9.36~9.37元。以10月14日盤中價206.5元推算,表面本益比(P/E)約為22.0倍;對照Q2每股淨值83.25元,股價淨值比(P/B)約為2.48倍。
雖然22倍本益比看似合理,但由於9.37元當中包含了Siltronic的評價利益,若剔除業外回歸「常態本業EPS」,實質本益比勢必高於22倍。因此,206.5元雖非泡沫天價,但也絕非單憑過去財報就能稱作便宜,當前股價交易的正是2027年的新產能收成預期。
260億度綠電長約護體!太空太陽能與財務體質全解析
支撐中美晶穿越半導體庫存調整週期的最大功臣,是其轉型有成的再生能源事業。
截至2026年第二季底,中美晶旗下售電子公司累計簽署的綠電購售電合約(PPA)已正式突破260億度。不同於具備明顯景氣循環的半導體業務,綠電長約具備「合約期長、高度穩定、現金流可預測」的特性。至於市場熱議的「太空太陽能」,中美晶官方確實已將高價值太陽能應用鎖定於低軌衛星(LEO)與零能源建築等利基市場,這證明題材並非空穴來風,但現階段仍屬於中長期的「題材選擇權」,尚不足以作為決定今年EPS的主要獲利來源。
在財務體質方面,儘管身處高資本支出產業,中美晶的資產負債表依然穩健:
- 負債與流動性:截至Q2總資產達2,704.96億元、總負債1,477.68億元,負債比約54.6%;流動資產1,056.77億元、流動負債804.98億元,流動比率約131%。
- 營業現金流(OCF):2026年Q1流入15.59億元、Q2流入38.07億元,上半年合計創造約53.66億元的正向營業現金流,足以支應集團擴產與營運周轉。
外資狂掃3.8萬張、大戶飆破61%!「散戶退、法人進」的籌碼大換手
相較於溫和復甦的基本面,中美晶近期最令人驚豔的是「籌碼結構的全面升級」。對比9月下旬股價還在195元附近整理時,最新的集保(TDCC,截至10月8日)與法人數據(截至10月13日)呈現標準的「大戶鎖碼、散戶退場」格局:
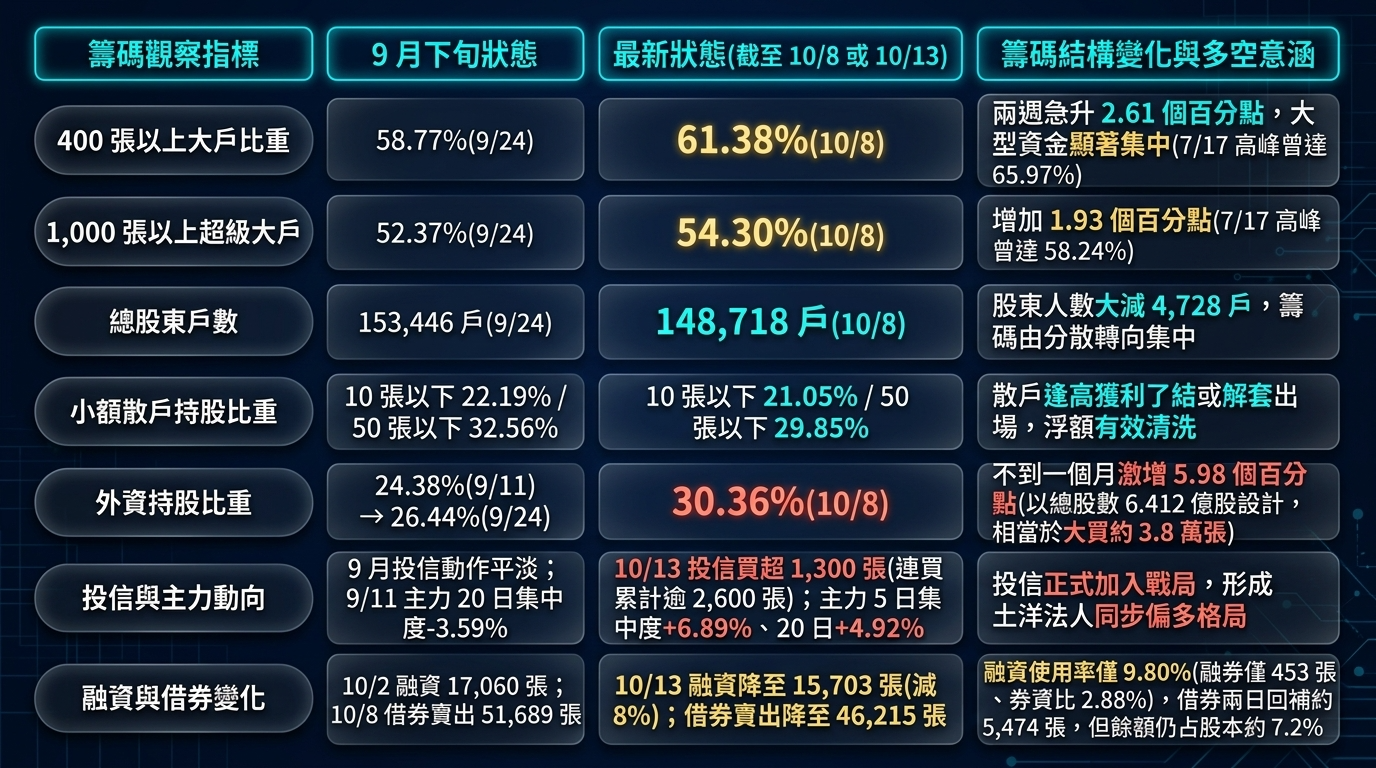
▲圖/Gemini
外資高檔換手與關鍵券商分點解密
觀察近期外資買賣節奏:10月6日賣超1,366張、10月7日狂買12,229張、10月8日賣超4,001張、10月12日賣超1,138張、10月13日再度買超1,930張,近五個交易日合計仍淨買超7,654張。
進一步拆解10月13日關鍵券商分點(註:分點僅代表交易通道,不等於最終投資人),外資與本土大戶呈現明顯換手:
- 主要買方分點:美商高盛大買+1,402張居冠,其次為元大總公司(+623張)、凱基台北(+405張)、華南永昌(+261張)、摩根士丹利(+212張)、野村(+191張)及美林(+145張)。
- 主要賣方分點:摩根大通調節-409張最多,其次為統一(-309張)、凱基板橋(-195張)、永豐豐原(-148張)、凱基松山(-131張)及上海匯豐(-123張)。
唯一需要留意的短線籌碼雜音是「高當沖率」——10月13日當沖成交張數達6,051張,當沖占比高達39.27%,顯示在中期法人鎖碼的同時,短線隔日沖與當沖客亦高度活躍,容易放大盤中震盪幅度。
籌碼已走在基本面前頭,靜待2027環球晶本業獲利率翻揚
綜合評估,當前206.5元的中美晶,是一檔標準「法人籌碼已經走在基本面前面的半導體復甦股」。由環球晶(6488)扛起2027年半導體成長大旗、260億度綠電長約鞏固現金流底盤、再加上太空太陽能的遠期題材,構成了外資大買3.8萬張並將持股推升至30.36%的核心底氣。
面對短線震盪,投資人可依循兩大劇本進行動態追蹤:
- 健康洗籌劇本:只要股價穩守200~203元關鍵防線,搭配融資持續退場、外資與投信延續買超、且下一期TDCC400張以上大戶比重維持在61%以上,則本次從229.5元拉回至206.5元便屬於良性的高檔換手整理。
- 轉弱警戒劇本:若股價帶量有效跌破199.5元,且伴隨外資連續大幅調節、大戶持股比例反轉下滑、散戶融資重新進場接刀,則需提防行情進入更深度的估值修正。
至於長線能否從「籌碼先行」真正跨入「主升段大行情」,關鍵不在於股價何時突破229.5元,而在於未來財報能否驗證三大基本面訊號:環球晶單月營收轉為持續性年增、本業毛利率與營業利益率實質回升、以及整體EPS成長不再高度仰賴Siltronic的業外評價利益。當本業獲利動能與法人鎖碼產生共振,中美晶才將迎來真正的基本面主升段。
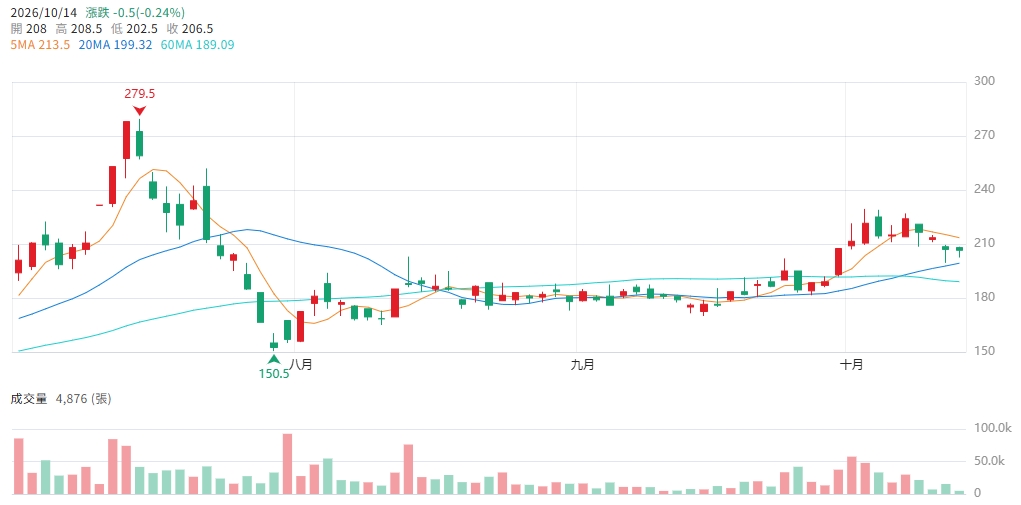
▲圖/CMoney 中美晶(5483) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。