共同封裝光學(CPO)快速崛起,市場近期擔憂「光進銅退」將削弱AI伺服器與高速交換器對高階銅箔基板(CCL)的需求,台光電(2383)、台燿(6274)等高階材料廠一度遭遇評價修正。不過,若從兩家公司近年的產品布局來看,CCL產業並非只有AI伺服器與交換器一條成長主線,低軌衛星、航太以及量子電腦,正逐漸成為下一波高頻高速材料的新需求來源。
其中,台光電在低軌衛星供應鏈已具有相對明確的實質進展,不僅公司公開資料揭露低軌衛星用基材已進入量產,供應鏈資料更曾出現台光電直接出貨Prepreg予SpaceX的紀錄;台燿則除了布局低軌衛星地面終端、高頻材料與航太市場外,2026年更被經濟部正式列入台灣量子產業鏈的「材料端」,成為CCL業者切入下一代運算的新觀察焦點。
這也意味著,即使CPO長期可能改變部分交換器PCB與高階CCL的需求結構,台光電與台燿正透過低軌衛星、航太及量子材料,建立AI之外的第二、第三條成長曲線。
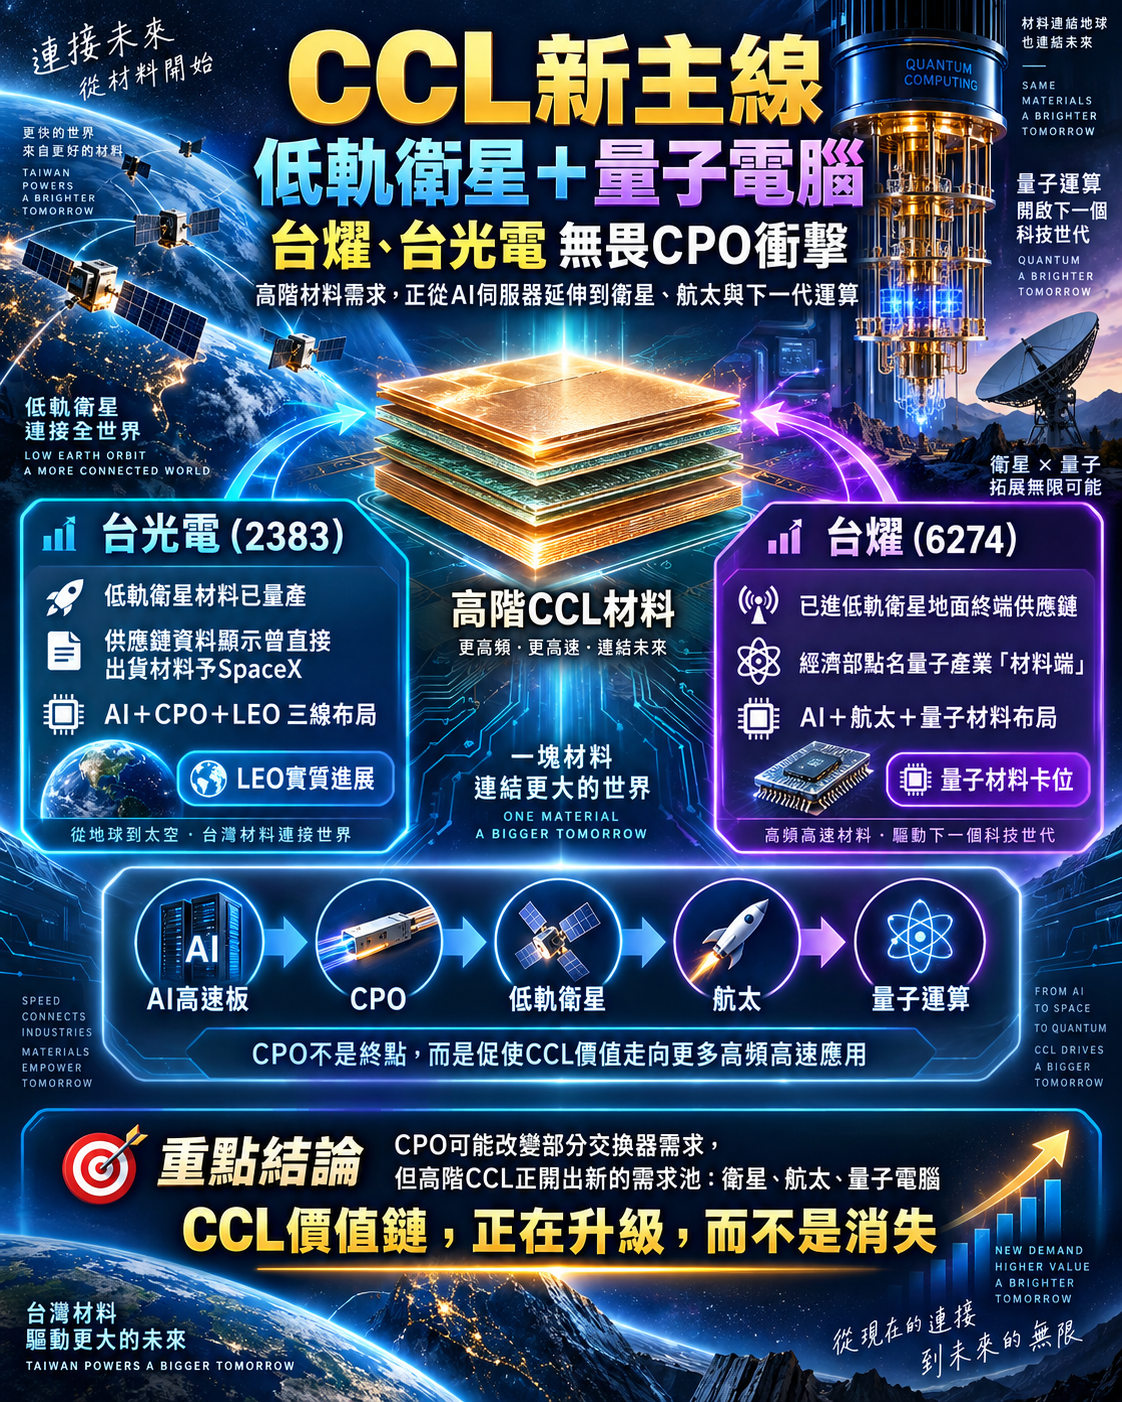
▲CCL雙雄受CPO技術衝擊 低軌衛星+量子電腦新主線成形
CPO衝擊不是CCL消失 而是應用市場重新洗牌
CPO最大的改變,在於把光引擎放到Switch ASIC附近,大幅縮短高速電訊號在PCB上的傳輸距離。
在傳統架構中,高速交換器ASIC必須透過長距離PCB銅走線,把112G、224G SerDes訊號傳輸至前面板光模組,因此需要M8、M9等極低損耗CCL降低訊號衰減。
CPO則將部分長距離高速電傳輸直接轉為光訊號,長期確實可能降低部分交換器對最高階低損耗材料的需求。
但這並不代表CCL需求全面消失。
真正發生的變化,是高階材料應用由單一AI交換器,逐步向更多需要低損耗、高頻、高可靠度的市場延伸,包括低軌衛星、航太通訊、高頻RF、先進封裝,以及未來量子電腦控制系統。
換句話說,CCL產業正在從「AI伺服器材料」走向「下一代高頻運算與通訊材料」。
台光電低軌衛星已量產 更出現SpaceX直接出貨紀錄
台光電在低軌衛星領域的進度,目前是兩家公司中最具實質營收想像空間的一家。
公司公開資料已將低軌衛星列為Infrastructure的重要應用之一,EM-5、EM-8等系列產品已應用於高階交換器、路由器、伺服器、5G及低軌衛星等領域。
更重要的是,台光電過去研發成果已明確揭露「低軌衛星用基材量產」,並完成次世代用板認證,代表低軌衛星並非停留在送樣或研發階段,而是已經進入實際產品供應。
供應鏈資料甚至顯示,2025年7月曾出現一筆由Elite Material,也就是台光電,出貨至Space Exploration Technologies的交易紀錄,貨物品項為Prepreg,也就是PCB與CCL產業使用的預浸膠片。這項紀錄最值得注意的地方,在於它證明台光電與SpaceX之間確實存在直接材料供貨關係。
不過,目前公開資料仍無法確認這批Prepreg最終是使用在Starlink衛星本體、地面Gateway、User Terminal,或SpaceX其他電子設備,因此市場仍不宜直接推論台光電是特定Starlink衛星板材的獨家供應商。
但至少可以確定的是,台光電的低軌衛星題材,已經從「概念」走到「材料量產+客戶交易紀錄」。
SpaceX供應鏈為台光電打開AI以外第二成長曲線
低軌衛星對CCL廠的意義,在於其材料需求與一般消費性PCB完全不同。
衛星、地面終端與高頻通訊系統需要面對:高頻訊號傳輸、低訊號損耗、高尺寸穩定性、耐熱、可靠度,以及部分航太環境下的材料穩定性。
這些技術要求與台光電原本在AI伺服器、高速交換器M8、M9材料上建立的能力高度重疊。
因此,台光電過去由AI推動的低損耗樹脂與高階CCL技術,未來可以自然延伸至:AI Server → CPO模組板 →低軌衛星 → 航太高頻材料 → 先進封裝與載板
這種產品延伸性,也讓市場重新思考:如果CPO真的降低部分交換器長距離高速銅傳輸需求,台光電是否能透過低軌衛星與CPO載板,把材料價值轉移到另一個高階市場。
台燿低軌衛星已有完整供應鏈布局
台燿在低軌衛星市場的布局同樣具備實質基礎。早在政府推動Beyond-5G與低軌衛星供應鏈時,台燿就已與鐳洋科技、明泰及金像電共同參與「低軌衛星高能效用戶終端產品開發及供應鏈整合計畫」。其中台燿扮演的角色,主要就是高頻、高速CCL材料供應。
相關團隊後續更完成低軌衛星地面設備原型,顯示台燿已經站在低軌衛星地面終端與User Terminal材料供應鏈之中。
到了2026年,公司仍持續把低軌衛星列為高階材料的重要發展方向,並將台灣廠定位為高階技術研發與生產中心,集中資源投入極低損耗材料、航太與低軌衛星應用。
同時,台燿也取得AS9100航太品質管理系統認證,代表其品質管理能力已進一步與航太產業要求接軌。
雖然目前尚未看到像台光電一樣的SpaceX直接出貨證據,但台燿已具備:
政府研發計畫 + 低軌衛星地面設備原型 + 高頻材料 + 航太認證 +公司正式供應策略
因此其低軌衛星題材,同樣不是單純的資本市場概念。
台燿再跨量子電腦 經濟部正式列入「材料端」
比低軌衛星更值得注意的,是台燿在量子電腦產業鏈的最新定位。2026年經濟部推動量子產業技術發展時,在官方公布的「臺灣量子產業鏈布局與角色定位」中,已直接將台燿列入量子產業的「材料端」。
同一材料供應鏈還包括永光、李長榮化工等業者。
這項訊號的意義,在於台燿不再只是被市場自行歸類為「量子概念股」,而是已經被政府正式納入台灣量子產業鏈布局。
量子電腦除了核心Qubit之外,外圍還需要大量RF微波控制、類比電路、數位控制、低溫與常溫訊號傳輸,以及複雜精密佈線。
隨著Qubit數量增加,控制與訊號線數量也將快速提升,因此未來量子電腦不只需要晶片本身,也需要低損耗、高頻、高穩定度材料。
而台燿原本就具備:Extreme Low Loss、 高頻RF材料、 低CTE、 高尺寸穩定性、 HDI 、 航太與惡劣環境材料,因此從技術路線來看,切入量子電腦周邊控制與高頻傳輸材料具備一定延續性。
量子電腦仍在卡位期 尚未形成大規模營收
不過,台燿的量子電腦題材仍需要區分「正式布局」與「實際大量出貨」。目前經濟部確實已經把台燿列入量子產業材料端,但公開資訊尚未顯示台燿已大量供貨IBM、Google、IonQ、Rigetti等國際量子電腦業者。也尚未公開哪一款CCL正式使用在QPU或特定量子運算系統中。
因此現階段最精確的定位是:台燿已進入量子電腦材料供應鏈布局,但仍處於產業化、驗證與卡位階段。
與低軌衛星相比,量子電腦目前對台燿更偏向中長期題材,而不是現階段主要營收來源。
CCL產業新主線浮現 從AI走向衛星、航太、量子
如果把台光電與台燿目前的布局攤開,可以看到CCL產業的成長邏輯已經發生變化。
過去市場只看:
AI Server → 800G → 1.6T → M8/M9升規
但未來CCL的高階需求來源可能變成:AI伺服器 + CPO + 低軌衛星 +航太 + 高頻RF +量子運算
因此,即使CPO未來真的讓部分交換器的長距離高速銅傳輸需求下降,也不代表高階CCL的技術價值消失。
相反地,這些材料可能被重新導向更高頻、更高可靠度、更高技術門檻的應用。
台光電「已經有貨」 台燿「提前卡位」
兩家公司目前最大的差異也逐漸浮現。
台光電在低軌衛星方面已經具備:材料量產+次世代認證+SpaceX直接交易紀錄。
因此低軌衛星對台光電而言,已經不是單純未來故事。
台燿則是:低軌衛星已進供應鏈+航太認證+量子材料正式卡位。
其中低軌衛星已有實際產品開發與供應鏈參與,而量子電腦則更偏向下一階段的產業布局。
因此可將兩家公司重新定位為:
台光電:AI+CPO+低軌衛星。
台燿:AI+低軌衛星+航太+量子材料。
這也是市場評估CPO對CCL產業影響時,最容易忽略的一點。
CPO的確可能改變部分高階交換器CCL的需求,但它不是CCL產業的終點。
真正正在發生的是:
CCL從AI伺服器材料,逐步進化成「AI+衛星+航太+下一代運算」共同需要的高階材料平台。
當市場仍把焦點放在「CPO會不會讓M8、M9降規」時,台光電與台燿已經開始尋找交換器之外的下一個需求池。
而低軌衛星與量子電腦,很可能就是CCL下一輪最值得追蹤的新主線。