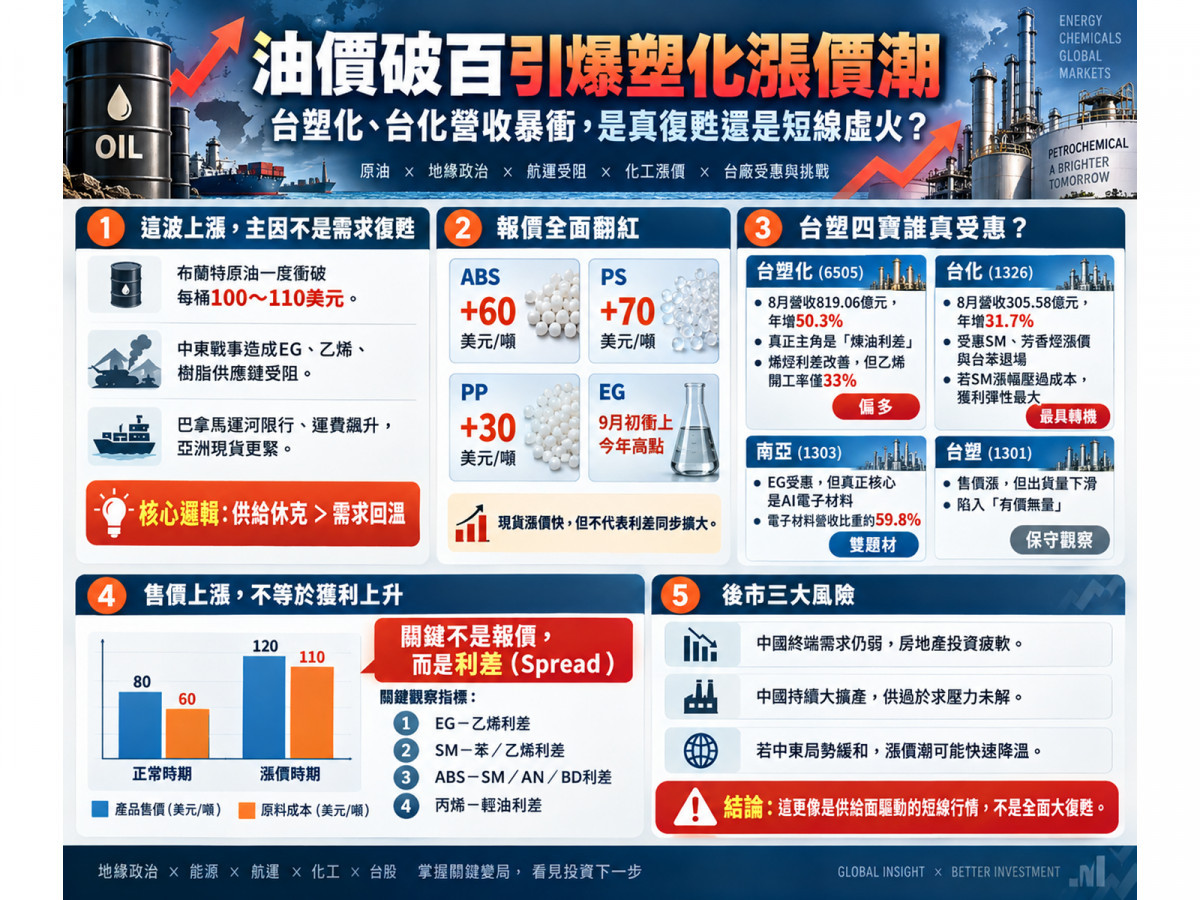
布蘭特原油突破100美元、中東石化重鎮產能受損的全球報價飆升單,中國房地產投資暴跌近兩成、終端消費急凍的冰冷成績單,加上老牌大廠台苯(1310)震撼宣布全廠停產的殘酷現實。揭開了2026年亞洲石化原料從乙二醇(EG)、ABS到聚苯乙烯(PS)全面大漲背後,最撲朔迷離的資本密碼……
當原油衝上110美元、中東航道受阻推升運費,EG、ABS、PS報價全面翻紅時,躺平了三、四年的台灣石化業,是否終於迎來了全面大翻身的春天?
然而,國際權威機構ICIS卻在此刻發出嚴肅警訊:亞洲終端需求根本未見全面改善,部分下游加工廠甚至因為原料太貴、陷入負毛利而被迫減產降載!
這場看似波瀾壯闊的漲價盛宴,究竟是石化業重返榮耀的起跑點,還是一場由「供給休克」堆砌出來的成本轉嫁虛火?台塑四寶與二線塑化廠誰能賺到真金白銀,誰又將面臨被成本反噬的風險?
報價全面翻紅的真相!這是「供給受阻的短期逼倉」,絕非「需求大復甦」
要看懂這波石化行情的本質,必須先釐清價格暴漲的真正推手。
近期亞洲石化市場確實一片火熱:
- 布蘭特原油(Brent)在9月9日強勢衝破每桶100美元大關,兩天後盤中更一度飆破110美元,帶動輕油、丙烷、芳香烴與烯烴等上游原料成本全面墊高;
- 泛用樹脂現貨報價水漲船高,ABS每噸大漲約60美元、PS漲約70美元(部分報價點顯示PS漲60美元、PVC持平)、PP漲約30美元,PVC亦有約10美元漲幅;
- 乙二醇(EG/MEG)更是供需緊繃,價格在9月初衝上今年最高點。
但國際權威機構ICIS一針見血地戳破了這層表象:當前的價格暴衝,核心完全來自「供給側的突發休克」,而非「需求側的強烈拉動」!
支撐這波漲價的骨牌效應清晰可見:
- 中東供應鏈實質斷裂:中東部分EG產能因戰爭受損至今尚未復原,輸往中國的到港量嚴重不足,導致華東港口庫存急遽下墜;
- 極端昂貴的物流繞道:為了避開荷姆茲海峽的高風險區域,部分中東原油甚至被迫採取「小型接駁油輪 + 阿曼外海船對船轉載(STS) + 超大型油輪(VLCC)」的極端方式出口,光是單桶運費就超過30美元(占油價逾四分之一)!中東身為全球乙烯、EG、PE、PP的關鍵出口國,物流卡死直接引爆亞洲現貨斷貨危機;
- 巴拿馬運河乾旱雪上加霜:運河管理局因降雨不足,自9月3日起將新巴拿馬型(Neopanamax)每日通行名額砍至9個、巴拿馬型砍至23個,美國廉價的LPG、乙烷與石化原料無法順暢跨洋套利,逼得亞洲只能仰賴本地與中東供給。
這不是全世界都在搶著買塑膠,而是中東工廠被打壞、船開不出來、運河又塞車,導致亞洲市場短時間內「買不到現貨」!
石化股最大投資盲點!「售價上漲」不等於「利差擴大」
在化工的世界裡,有一個能讓獲利瞬間歸零的致命公式——「售價上漲,不等於加工利差擴大」!
以苯乙烯(SM)為例: 生產一噸SM,需要消耗苯與乙烯。如果苯每噸漲了24美元、乙烯漲了20美元,而下游SM報價卻只漲了29美元,那麼生產商的真實獲利不但沒有增加,毛利率反而遭到無情壓縮。
同樣的慘劇正在聚丙烯(PP)身上真實上演: 丙烯原料每噸大漲50美元,下游PP報價卻只能勉強跟漲30美元!ICIS現場調查顯示,原料漲幅遠遠快過衍生品,丙烯與PP的加工價差持續縮窄,許多PP廠直接被打入「負毛利」慘境,被迫大幅降低開工率停產止血;中國聚酯工廠開工率亦滑落至約73%左右低檔。
因此,投資石化股的唯一尺規,從來不是看報價漲了多少,而是必須盯緊以下關鍵加工利差:
- 乙烯-輕油利差
- 丙烯-輕油利差
- SM-苯/乙烯利差
- EG-乙烯利差
- ABS-SM/AN/BD利差
唯有「產品漲幅 > 原料成本漲幅」,讓Spread實質擴大,財報上的EPS才是貨真價實的利多! 如果油價失控狂飆至120美元以上,石腦油成本暴增,下游客戶承受不起紛紛減產降載,石化廠反而會迎來「銷量腰斬、利差倒貼」的全面反噬。
台塑四寶命運大分化!台化(1326)迎轉機、南亞(1303)真正引擎竟不是EG?
當石化原物料全面翻騰,台塑集團旗下的巨頭們,各自的受惠成色卻走向了完全不同的岔路:
- 台塑化(6505)——真正的主角是「煉油」,而非泛用石化! 台塑化8月營收衝上819.06億元(月增9.5%、年增50.3%),表現極為亮眼。在烯烴事業端,8月輕油(MOPJ)平均每噸800美元(月增33美元),而乙烯平均售價月增89美元、丙烯月增63美元、丁二烯月增104美元,產品漲幅確實跑贏原料成本,利差向好。 但魔鬼藏在產能裡:台塑化8月乙烯開工率竟然只有「33%」! 受制於原料供應與歲修,根本無法開足馬力賺錢。它當前真正龐大的獲利引擎,其實是全球柴油、航空燃油與汽油居高不下的「煉油利差」。
- 台化(1326)——坐收「對手退場」與芳香烴漲價大單! 台化8月營收達305.58億元(年增31.7%),產品涵蓋苯、PX、PTA、SM、PS、ABS與PP。台化迎來了三大實質利多:苯供應緊繃、SM-2產線重啟復車,以及最關鍵的競爭對手台苯(1310)正式停產退出市場! 只要SM售價漲幅能壓過原料成本,台化將直接接收市場份額,獲利彈性最為全面。
- 南亞(1303)——EG是錦上添花,AI電子材料才是「真命天子」! 很多投資人看到EG大漲就狂買南亞,但這是一場天大的認知落差! 南亞確實受惠EG:中東產能受損使中國華東港口庫存見底,南亞8月下旬已重啟麥寮一條EG產線,美國德州廠兩套產線早在5月就全產全銷。 但翻開南亞8月財報,其「電子材料」營收比重已經高達驚人的「59.8%」! 真正推動南亞大步前進的,是受惠於AI伺服器與高速傳輸需求的銅箔基板(CCL)、銅箔與玻纖布;EG的漲價只是集團化工部門的額外紅利,絕非南亞的主力獲利核心。
- 台塑(1301)——陷在「價格大漲、出貨量卻大跌」的尷尬泥淖! 台塑8月主要產品平均售價雖較去年同期大漲27%~58%,看似風光;但翻開出貨單,PVC、液鹼與PE的總銷售量,竟然比去年同期慘跌了9.7萬噸! 高昂的原物料成本加上中國房地產疲軟,下游客戶根本不敢大量下單,陷入「有價無量」的防守戰。
二線廠的殘酷對決!東聯(1710)、中纖(1718)、國喬(1312)的真轉機,與台苯(1310)的悲情謝幕
相較於集團大廠,二線石化廠對特定產品的價格敏感度極高,命運對比更加劇烈:
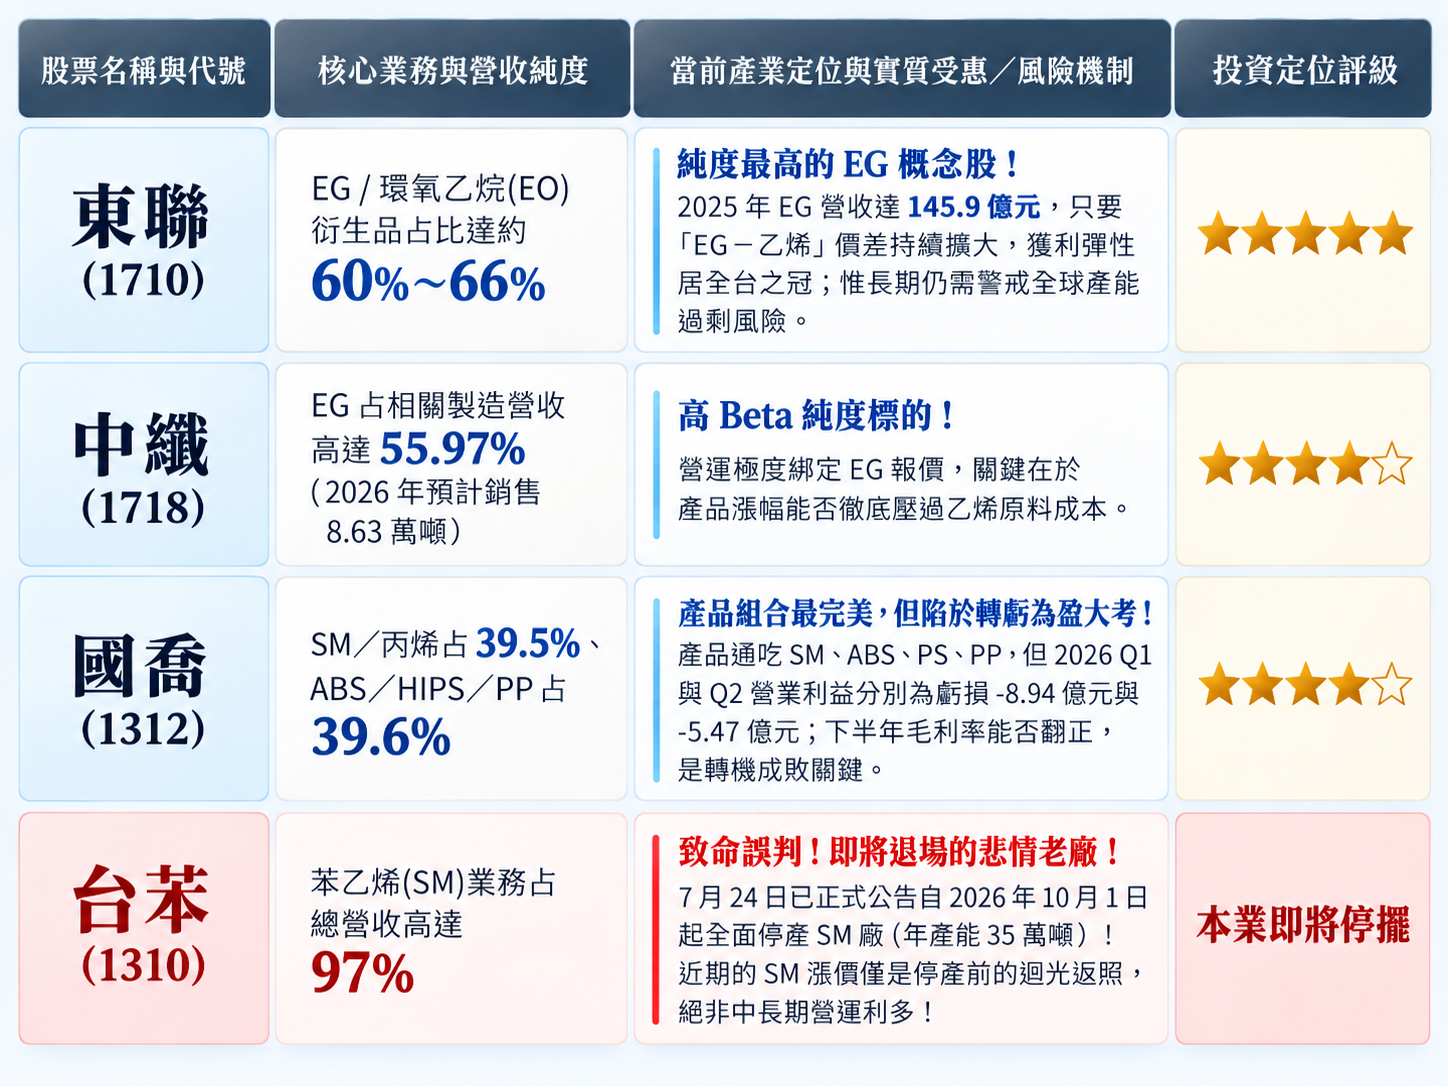
▲圖片來源:ChatGPT 製圖
最需要敲響警鐘的,正是台苯(1310)!台苯早在7月24日就因不堪連續四年虧損與中國產能過剩,沉痛宣布10月1日起SM工廠全面永久停產! 占公司97%營收的心臟即將停止跳動,此時的報價上漲,只是把市場份額雙手奉送給台化與國喬,千萬不能把它當成正常營運的受惠股!
而產品線完全命中紅心的國喬(1312),雖然坐擁SM、ABS、PS與PP的黃金組合,但今年上半年本業營業利益合計大虧逾14億元。這波漲價能否讓它在第三季與第四季將毛利率徹底「轉虧為盈」,才是檢驗其是真轉機還是炒題材的唯一標準。
中國需求真的回來了嗎?產能黑洞與強聖嬰的終局判決
要判斷這場石化派對能否變成跨年度的景氣大多頭,最後一塊拼圖在於終端需求。
但翻開中國的最新總體經濟體檢表,數據冰冷得令人窒息:
- 2026年8月中國工業生產雖然年增5.2%,但社會消費品零售總額年增率僅有微薄的 0.4%;
- 全國房地產開發投資年減幅度更高達「-19.9%」!
- 中國石化研究機構權威預估,2026年中國石油總需求將年減3.9%、汽油減8.7%、柴油減11.4%,乙烯當量化工需求年減約8%!
雖然中國商務部等9部門在8月13日發布了推進新能源車、綠色家電與建材下鄉的「18項消費措施」;但在房地產黑洞未止血前,政策口號短期內根本無法逆轉內需疲弱的殘酷現實。
更可怕的結構性威脅在於「中國瘋狂擴產的產能怪獸」: 依據台塑企業官方年報統計,2026年全球乙烯產能將淨增720萬噸(需求僅增580萬噸)、丙烯淨增610萬噸(需求僅增400萬噸),其中中國就包辦了全球新增乙烯產能的84%、丙烯的68%! 2026至2028年間,中國乙烯與丙烯的新增產能預計還將分別突破2,000萬噸與1,500萬噸!
至於氣候題材方面,美國NOAA與WMO預測當前強聖嬰有75%機率在2026年秋冬達到歷史級強度,並持續至2027年2月,加劇巴拿馬運河乾旱與通航限制;但NOAA模型亦明確指出,到了2027年4至6月聖嬰減弱機率將大幅上升至43%(中性機率達55%),並非市場誇大的「持續長達一年半至兩年」。
這場全球石化大漲價,本質上是一個「長期嚴重供過於求的過剩市場」,碰巧被「中東戰爭、工廠停產、巴拿馬乾旱與短期補庫存」硬生生拉扯出來的脆弱平衡!
一旦中東戰火出現外交斡旋緩和(布蘭特原油已自高檔回落至101美元)、荷姆茲海峽通航回溫,下游在補完庫存後隨時可能縮手,高昂的石化報價恐將面臨斷崖式的修正。
理周投研部表示:別把供給休克當春天
拉長格局來看,這波由地緣衝突掀起的石化漲價浪潮,確實為深陷谷底的台灣塑化產業注入了一劑強心針。在2026年下半年,受惠於中東斷鏈與對手停產,EG、SM、ABS與芳香烴族群的營運表現,勢必將顯著優於上半年。
但必須保持最高等級的清醒:這是一場「供給面推動的短期交易行情」,絕不是「全球終端需求噴發的超級大復甦」!
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。