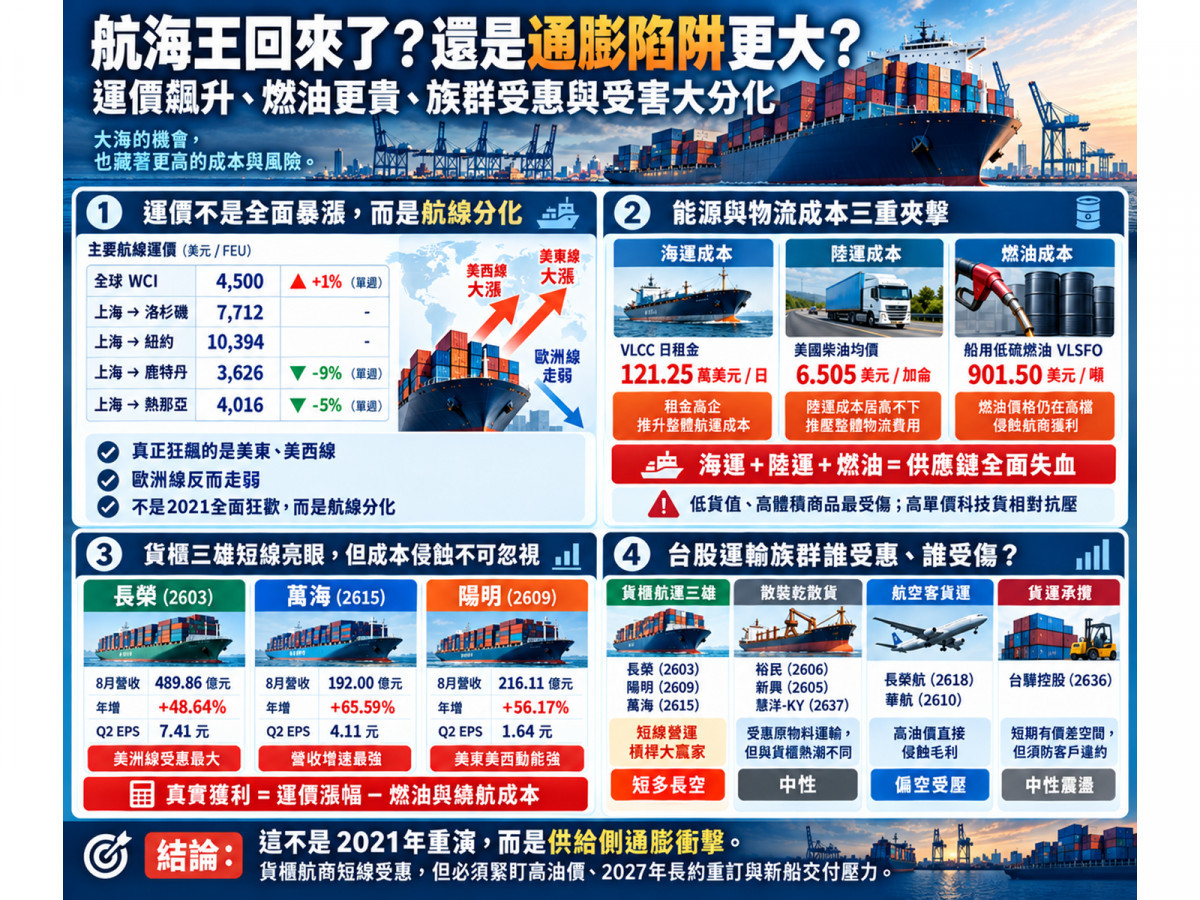
一份美國銀行(BofA)警告海運成本飆升逾201%、恐引爆通膨與企業獲利雙殺的零售業體檢表,一張波羅的海交易所報出超大型油輪(VLCC)每天日租金飆破120萬美元的歷史級天價單,加上全美柴油價格衝上每加侖6.5美元歷史新高的供應鏈警報。三樣東西擺在一起,揭開了2026年9月全球航運物流從港口、陸運到能源航道全面陷入「成本失控大風暴」的完整密碼……
當跨太平洋貨櫃運價逼近歷史新高、貨櫃三雄8月營收年增暴衝50%到65%時,是否意味著2021年那場「買到航海王就財富自由」的神話即將原汁原味重演?
看到外電大肆渲染「運價暴漲201%」,可能會準備再次大舉搶進航運股。然而,翻開航線運價的真實盤面,卻赫然發現美東線衝破萬美元大關的同時,歐洲線單週竟重摔近一成!更令製造業與零售巨頭不寒而慄的,是船用低硫燃油每噸飆破900美元、美國卡車柴油飆破6.5美元,整條「港到門」的物流鏈正在遭遇全面性的能源成本絞殺。
這究竟是一場航商靠著控艙與地緣衝突賺進暴利的狂歡派對,還是一記將在2027年重創全球企業獲利的通膨迴力鏢?
拆穿「全球暴漲201%」的文字遊戲!美東線衝破1萬美元 vs. 歐洲線單週重摔9%
引爆全球金融市場神經的導火線,來自美國銀行零售分析師 Lorraine Hutchinson 的最新示警:報告指出海運費較某一基準期暴增約201%,直言高度依賴現貨運價的零售業者、以及即將在2027年重新議約的跨國企業,將面臨災難性的獲利侵蝕。
但必須在此戳破第一個市場迷思:美銀引述的201%,絕不能照字面解讀成「全世界每一條航線都暴漲兩倍」!
德魯里(Drewry)截至9月17日的最新世界貨櫃運價指數(WCI)揭露了極端分化的航線殘酷真相:
- 全球總指數:WCI單週僅微幅上漲1%,報每40呎櫃(FEU)4,500美元。
- 北美航線狂飆突進:上海至洛杉磯(美西線)衝上7,712美元;上海至紐約(美東線)更是直接飆破萬元大關,衝上10,394美元!
- 歐洲航線潰不成軍:同一個星期,上海至鹿特丹單週暴跌9%,滑落至3,626美元;上海至熱那亞(地中海線)同步下跌5%,降至4,016美元!
路透社(Reuters)引用航運研調機構 Xeneta 的數據更為驚人:中國至美東的現貨運價已達10,948美元/FEU,已經是今年2月底中東衝突擴大前的整整四倍以上,距離2022年1月創下的11,900美元歷史天價僅有一步之遙!
這根本不是2021年那種全球港口集體塞死、所有航線無差別暴漲的全面狂歡! 當前真正陷入瘋狂暴賺的是遠東到美國的跨太平洋航線,而歐洲航線卻在景氣疲弱下節節敗退。如果只看一個「201%」就盲目以為航運大同盟又回來了,立刻就會被航線分化的冷水澆醒。
柴油衝上6.5美元歷史天價!「海運貴+陸運更貴」引爆供應鏈三重絞殺
更致命的成本黑洞,發生在商品離開港口之後的陸地世界。
根據美國汽車協會(AAA)截至9月20日的最新權威數據:
- 美國全國柴油平均價格衝上「每加侖 6.505美元」!
- 對比一年前的約3.70美元,年增率高達驚人的 76%,這項數字已刷新AAA歷史紀錄庫中的全美最高柴油均價!
- 美國能源資訊署(EIA)統計同步印證:9月14日全美公路柴油均價達6.285美元(前一週為5.967美元),西岸均價飆至7.25美元,加州地區更已全面突破每加侖8美元大關!
這對全球製造業與零售巨頭帶來了毀滅性的衝擊。一件商品從亞洲出海到走進美國消費者的客廳,路徑是完整的骨牌效應: 「亞洲工廠出貨 → 港口卡車 → 貨櫃海運 → 美國碼頭 → 鐵路/長途卡車 → 物流倉儲 → 實體門市」。
在過去,企業或許能靠「海運雖貴、但陸運便宜」來互相對沖吸收;但在2026年9月的當下,船用低硫燃油(VLSFO)飆至每噸901.50美元,逼得航商大收數百至上千美元的燃油附加費(BAF);貨櫃一靠港,陸地上的卡車又加著破紀錄的6.5美元柴油、收取高額卡車燃油附加費。
這就是美銀警告的「三重物流成本風暴(Ocean+Trucking+Fuel)」——整條供應鏈的每一個環節都在大出血,企業根本無處可逃!
受到最慘烈打擊的,正是「貨值低、體積大(Freight-to-Value Ratio極高)」的產業:平價家具、塑膠玩具、成衣鞋服、大件家用品與平價小家電。一個貨櫃的運費從2,500美元暴漲至10,000美元,分攤到單件幾十美元的家具上,直接吃光所有毛利;相較之下,高單價的半導體晶片、AI伺服器與智慧手機,因運費占商品價值極低,反而能安然穿透這場風暴。
每天狂燒124萬美元!超大型油輪(VLCC)創下「買油不如運油貴」的荒謬奇景
如果貨櫃航運只是緊繃,那麼原油油輪市場正在上演的,則是載入史冊的極端瘋狂!
根據波羅的海交易所9月18日的最新市場報告:
- 中東灣至中國航線(TD3C)的超大型油輪(VLCC)報價飆上約WS 1,140的極限水準;
- 換算標準船型的單日等價期租租金(TCE),每天竟然高達「121.25萬美元」(市場部分交易甚至見到124.1萬美元/天的離譜報價)!
- 西非至中國航線(TD15)每天約52.46萬美元,美灣至中國(TD22)每天亦高達38.84萬美元。
路透社直擊中東現場:受到荷姆茲海峽地緣衝突風險升級影響,部分船隻甚至被迫關閉自動識別系統(AIS)航行,原油出口甚至必須動用「短程接駁油輪+海上船對船轉載(STS)」的複雜走私式繞運,光是單桶原油的運送成本就已突破30美元大關,足足占了原油自身價值的四分之一以上!
全球大宗商品巨頭托克(Trafigura)甚至被迫在9月21日火速成立自有油輪公司「Volare Shipping」,一口氣配置14艘VLCC並計畫赴奧斯陸上市,原因無比現實——每天給船東燒120萬美元,企業根本租不起!
然而,資深記者必須嚴正提醒所有投資人——「VLCC的暴賺,是純粹的地緣事件驅動,千萬別拿來年化計算」! 這是一場由荷姆茲海峽封鎖恐慌換來的戰爭溢價。最新數據顯示,沙烏地阿拉伯9月原油出口已由8月的每日240萬桶快速回升至400萬桶以上,中東局勢並未走向全面斷流,國際油價布蘭特(Brent)已自高檔回落至101~102美元,西德州原油(WTI)更跌破百元大關。一旦航道風險降溫,每天120萬美元的虛幻天價,隨時會像雪崩一樣快速坍塌。
長榮(2603)、陽明(2609)、萬海(2615)暴賺背後,900美元燃油成本正吃掉多少利潤?
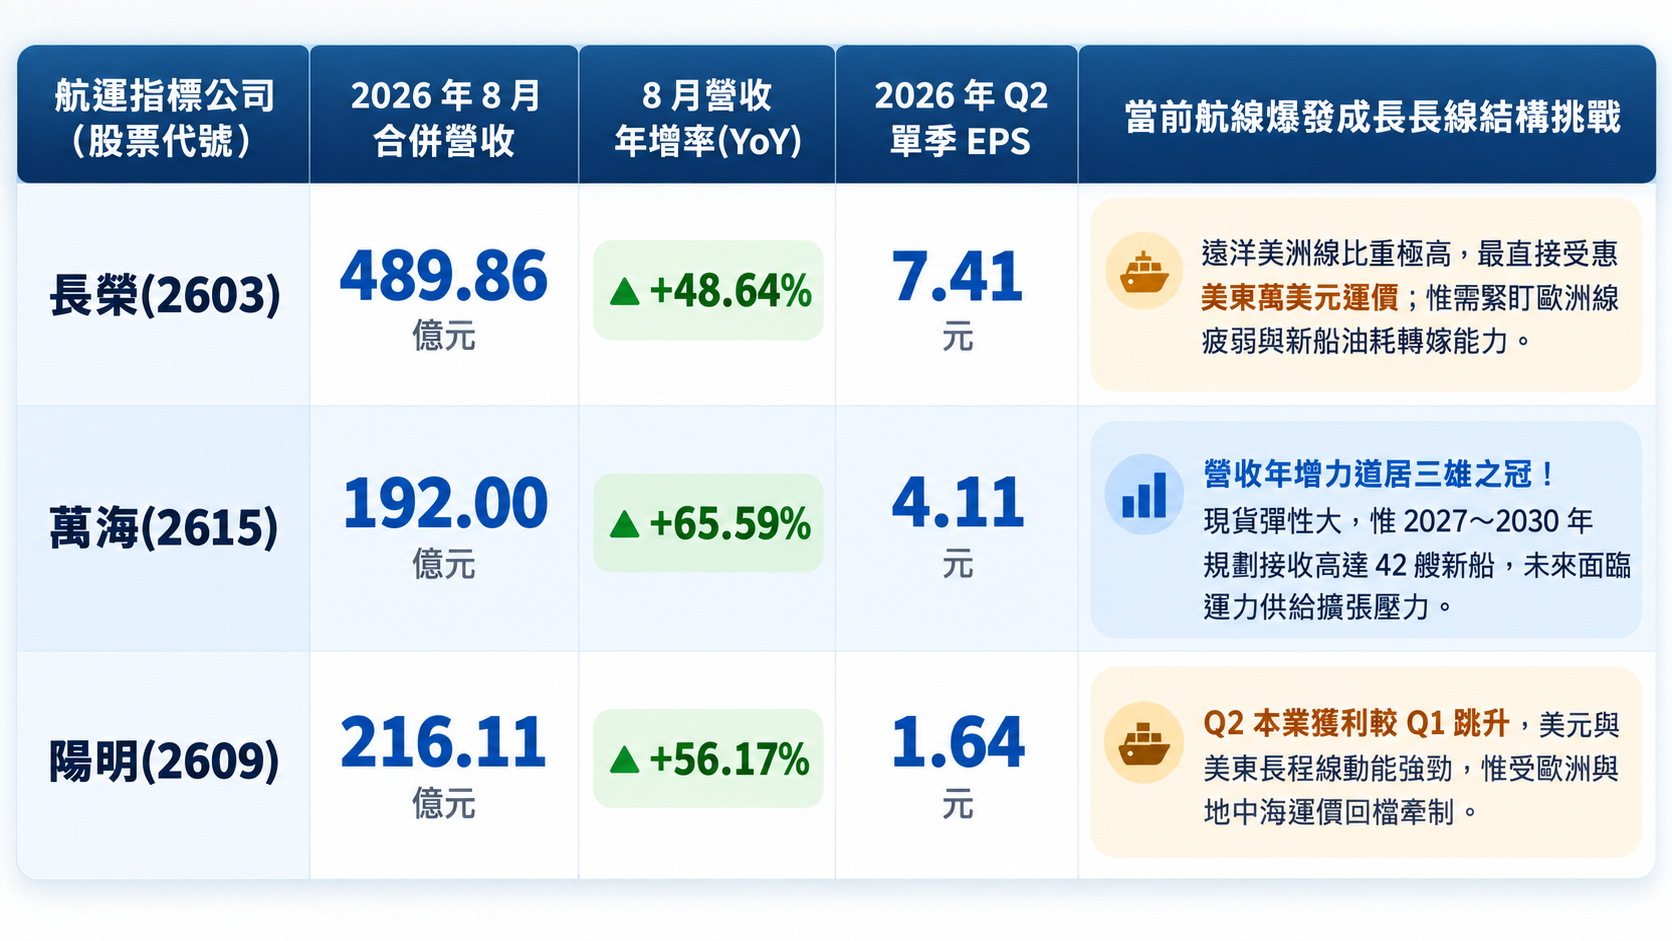
回到台灣投資人最關心的貨櫃三雄,當前的營運成績單確實展現出強大的吸金力道:
▲圖片來源:ChatGPT 製圖
這張成績單多麼亮眼:三家公司8月營收年增率全數跨越50%至65%大關,長榮單季大賺超過7元、萬海大賺逾4元,上半年本業賺得盆滿缽滿。
但所有水手必須看清這場暴賺背後的「成本扣除公式」: 「航商真實獲利 = 運價漲幅 - 燃油與繞航成本暴增」!
目前的每噸船用燃油高達901.50美元,繞道好望角增加的航程、高昂的戰爭保險費與租船成本,正在劇烈蠶食毛利率。
雖然長榮、陽明已在10月至12月的遠東至美國線合約中,強制加徵每40呎櫃數百至超過1,000美元的燃油附加費(BAF)將成本轉嫁給客戶;但若運價漲勢停滯,高懸在900美元的燃油與繞航成本,將立刻反噬成壓垮獲利的巨石。
此外,短線運價之所以能在高檔死撐,除了中東事件,還疊加了三大非正常供給卡死:
- 亞洲颱風重創港口:Freightos指出,上海、寧波等大港因接連颱風引發嚴重塞港,一度有高達90艘貨櫃船在港外苦等超過一週;
- 航商十一長假大抽艙:Drewry統計航商在中國十一長假前發動密集的「空班(Blank Sailing)」人為抽走可用艙位;
- 巴拿馬運河塞船天價競標:運河水位限制逼得能源船繞行,近期甚至出現一艘LPG船砸下超過500萬美元天價只為了搶標預約通行時段的極端案例!
這意味著:當前的高運價是建立在「颱風塞港 + 航商抽艙 + 運河卡死 + 繞行好望角」的極致人為與天候扭曲之上,而非全球實質貿易需求的健康繁榮。
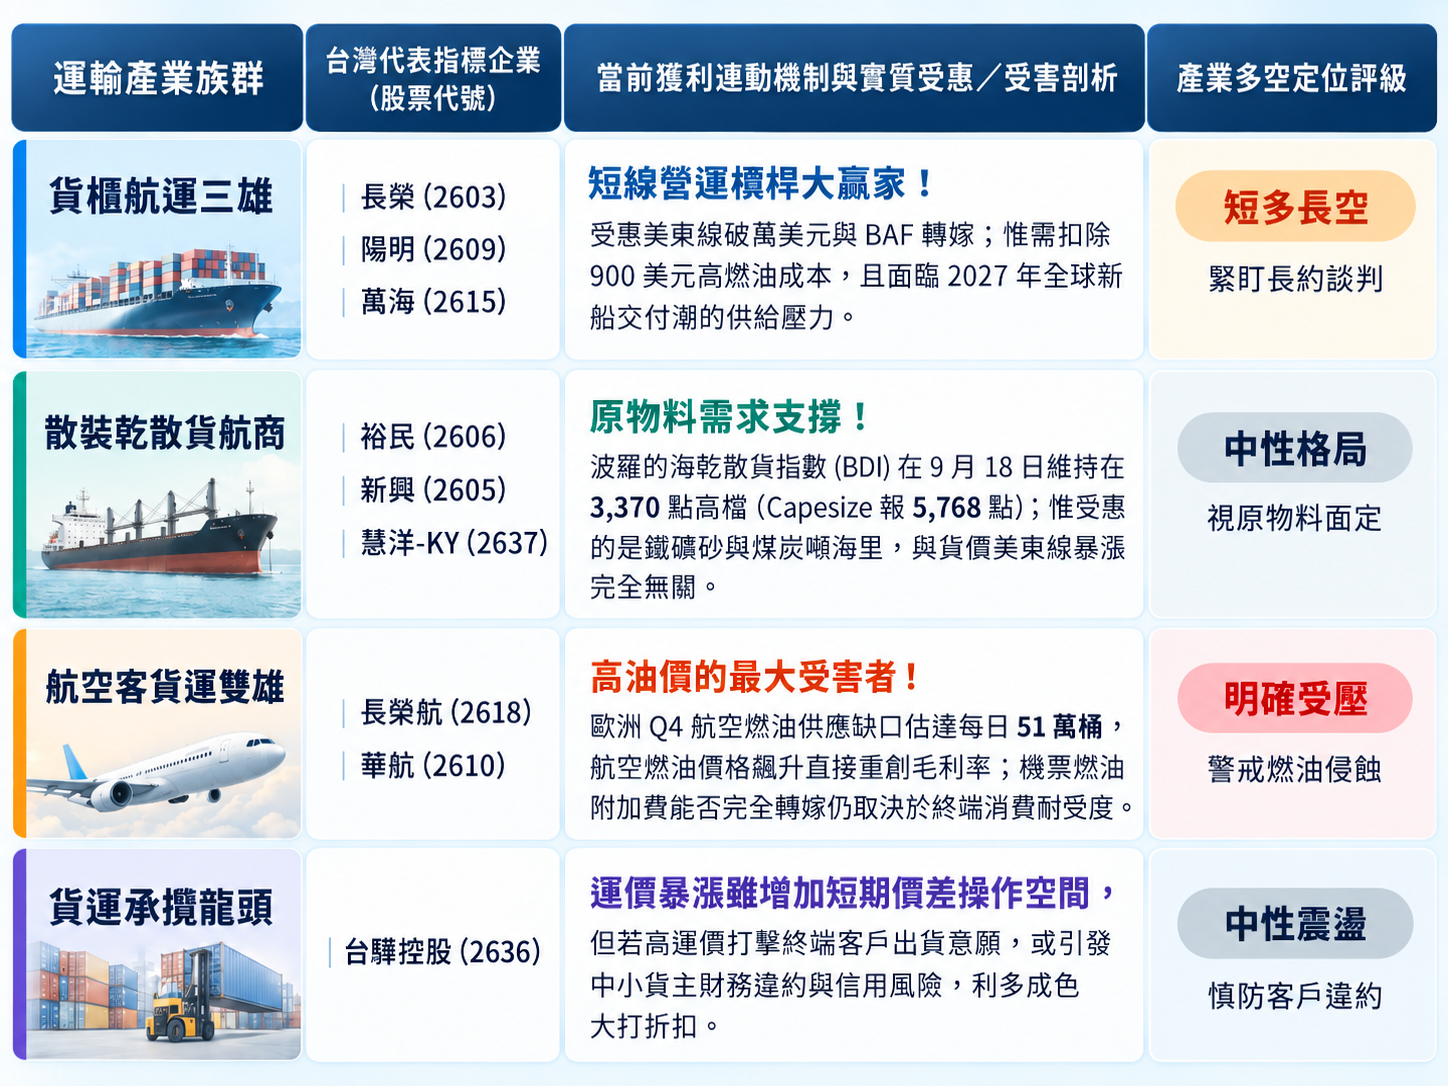
航運與物流全族群大盤點:誰抱到真軍火?誰被高油價痛宰?
看懂了這場能源與地緣風暴,就能精準劃分台股運輸族群的真實命運:
▲圖片來源:ChatGPT 製圖
理周投研部表示:別用2021年的舊船票,去賭2027年的通膨深淵
綜觀這場橫跨海陸空的物流風暴,資深市場專家給出最清醒的宏觀定錨:這不是2021年全球消費需求大爆發的航海王盛宴,而是一場典型的「供給側能源與物流通膨大衝擊」!
美銀零售分析師最深層的恐懼,根本不是今年第三季的現貨運價有多貴,而是這場風暴對「2027年長約議價季」的致命定錨!
全球跨國零售巨頭在2026年春季簽下的多數年度合約,保護了今年的財報底線;但若高油價、6.5美元柴油與跨太平洋高運價一路死撐到今年秋冬,到了2027年春季重新談約時,全球企業將被迫吞下重新定錨的昂貴長約運費!那時,影響將正式從短期的「現貨波動」,升級為全體企業「獲利基底的永久性重置」。
這直接逼得美國聯準會(Fed)在9月16日再度升息1碼(25個基點),將聯邦基金利率推上3.75%~4.00%,官員更強硬表態通膨壓力絕非僅限於能源!高通膨意味著高利率將維持更久,全球股市的本益比評價空間將遭到持續壓縮。
水手們在享受長榮(2603)、陽明(2609)與萬海(2615)短線獲利狂飆的同時,絕不能對未來的退場信號視而不見。