▲圖片來源:光頡官網
一顆電阻能有多重要?
幾分錢、幾毛錢的東西,跟一顆幾萬美元的AI GPU放在一起,怎麼看都不像同一個世界。
但如果一間做電阻的公司突然告訴你:
產能快滿了,交期從原本5週拉長到15週。
事情就不太一樣了。
光頡(3624)6月營收3.22億元,年增28.72%;7月增加到3.52億元,年增43.26%;8月再創3.67億元,年增65.76%。
前8月累計營收23.42億元,已經比去年同期增加30.7%。
這條營收曲線最值得注意的是:
年增率正在加速。
29%、43%、66%。
不是單純維持成長,而是每個月跟去年同期的差距都愈拉愈大。
獲利也同步改善。
6月單月光頡稅後淨利約6,100萬元,年增幅超過19倍,單月EPS 0.52元。
上半年營收16.23億元,歸屬母公司淨利2.18億元,EPS 1.86元;第二季毛利率32.79%,也高於去年同期的29.08%。
這就跟單純「原物料漲價,所以營收增加」不太一樣。
因為連毛利率也在改善。
光頡(3624)真正的核心產品,是薄膜精密電阻。
一般消費電子可能只需要便宜、規格普通的電阻,但AI伺服器、工控設備、汽車電子的要求完全不同。
電流、電壓、溫度一直變,電阻值還要維持非常精準,否則感測與電源控制就會出問題。
所以功率愈高、電源設計愈複雜,精密電阻的價值反而愈明顯。
今年光頡台灣市場的AI/IoT需求快速成長,美洲也持續切入AI核心客戶;中國市場則主攻汽車三電系統與BMS,印度鎖定工業、電動車與IoT。
結果就是:
產能開始不夠。
公司透露,目前產能幾乎滿載,訂單交期已經從正常約5週拉長到15週,接近過去需求高峰時期。
而且今年受到貴金屬等材料成本上漲影響,公司已經進行三波局部產品調價,涵蓋約五至六成產品。
如果只是成本上漲,企業通常很難漲價。
但如果客戶急著要貨,供給又不夠,價格才比較容易轉嫁出去。
這也是為什麼光頡今年值得注意的,不只是營收創高,而是同時出現:
滿載、交期拉長、漲價、毛利率提高。
這四件事情如果同時發生,通常就是一個產業景氣非常強的訊號。
公司也已經開始找新的現成廠房,準備擴充薄膜電阻,法說資料顯示規劃新增約1至2億顆產能,相關資本支出約6億元。
但投資上反而要開始問下一個問題。
當市場知道缺貨、知道漲價、知道AI需求很好之後,未來真正決定獲利的,就變成新增產能能不能順利開出。
因為不擴產,沒有貨可以賣;擴得太快,又可能等景氣反轉時變成過剩。
所以看光頡,接下來最重要的數字可能不是股價,也不是單一月份營收。
而是:
交期能不能維持在高檔、薄膜電阻新產能能不能被訂單吃掉,以及毛利率能不能在擴產後繼續守住30%以上。
如果這三件事都成立,那光頡這波營收從年增29%一路加速到66%,就不只是短期的被動元件漲價行情。
它代表的會是另一件事:
AI伺服器除了GPU之外,連那些以前不起眼的精密電阻,也正在被迫一起升級。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
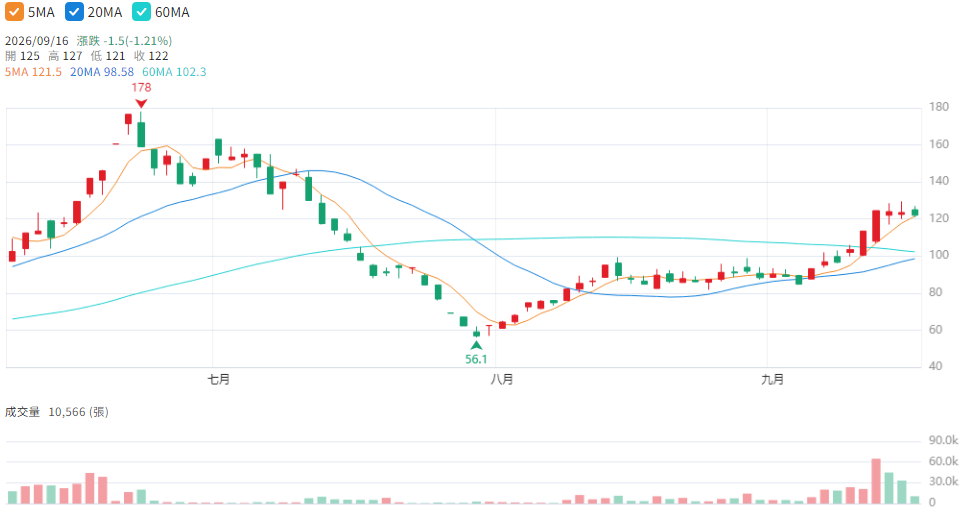
▲圖片來源:Cmoney光頡(3624)K線圖