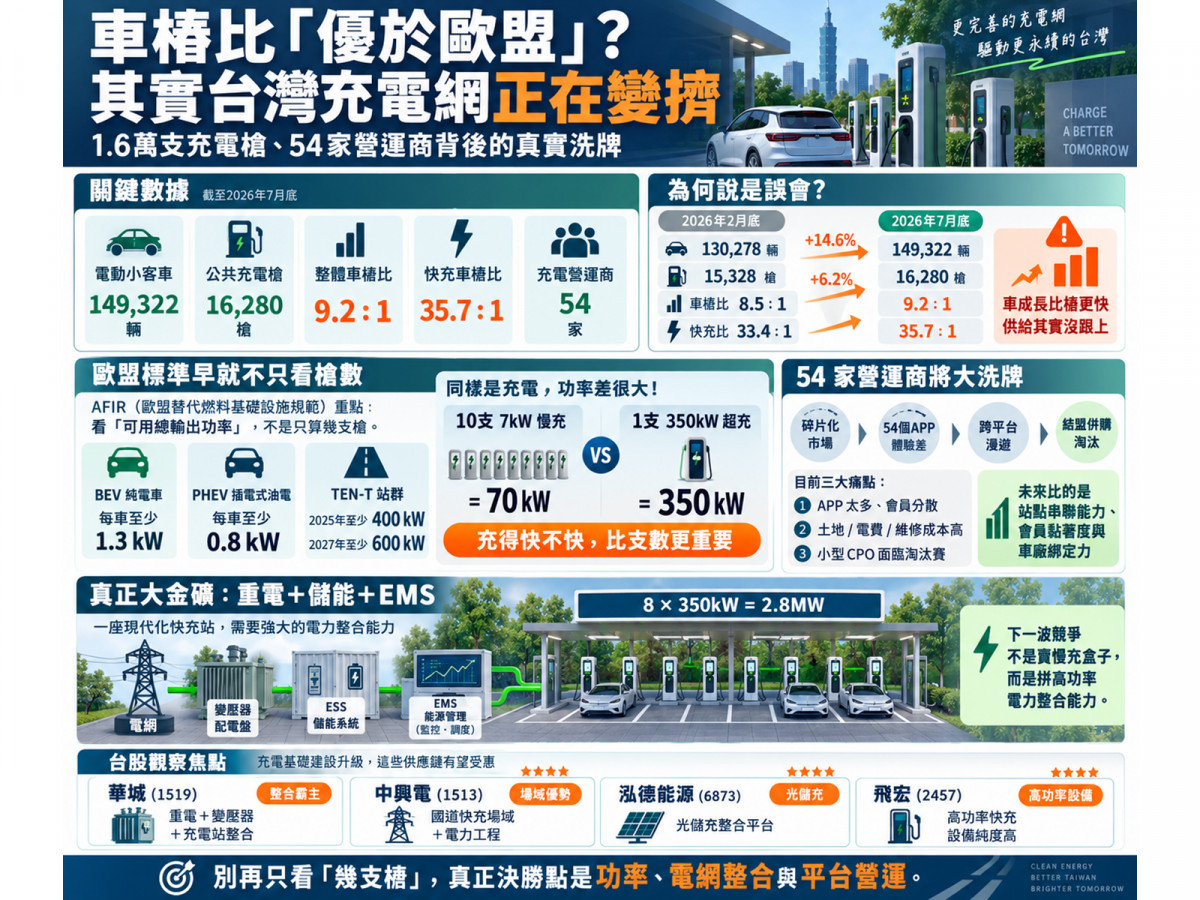
台灣充電產業的底層生態,正在發生一場極度劇烈的權力大轉移。
單純賣AC慢充塑膠盒子的時代已經過去,當一座高速快充站動輒需要2.8MW的超大電力、當54家營運商把車主的手機塞滿了54個APP,這場被包裝成「超標狂歡」的盛宴,究竟誰在數鈔票,誰又將面臨被洗出場的命運?
拆穿「優於歐盟」的美麗數字!真實數據揭露:充電網其實正在「變擠」
先看官方公布的這組漂亮數據到底有多誘人。
交通部最新統計指出,截至2026年7月底:
- 全台電動小客車掛牌數達149,322輛;
- 公共充電槍總數達16,280槍;
- 整體「車樁比」達到9.2:1;
- 快充「車樁比」達到35.7:1;
- 全台已有高達54家充電營運商進駐搶市。
官方拿著這組數字對比歐盟過往建議的「10輛車配1支公共充電樁」,自豪地宣稱台灣表現「優於歐盟」。
但翻開真實的成長軌跡,底層卻浮現出一個極其危險的訊號——台灣的充電設施,最近幾個月根本沒有跟上電動車的暴增速度!
把交通部今年2月底的官方業務報告拿出來對照:
- 2026年2月底:電動小客車為130,278輛,充電槍為15,328槍(慢充11,426槍、快充3,902槍),當時整體車樁比為8.5:1、快充車樁比為33.4:1。
- 到了7月底:短短5個月內,電動車數量從13萬暴增至14.93萬輛,增幅高達14.6%;然而同期間公共充電槍只從1.53萬增加至1.63萬槍,增幅僅僅只有6.2%!
結果就是:整體車樁比從8.5:1惡化到9.2:1,快充車樁比更從33.4:1一路倒退到35.7:1!
再把時間拉長至環境部統計的2025年11月底(當時12.07萬輛EV、1.39萬槍,車樁比8.7:1),在過去八個月裡,電動車狂增23.7%,充電槍卻只增加17%。
電動車的湧入速度,正把充電樁遠遠甩在後頭!市場根本沒有所謂的「數量飽和」,反而呈現出需求跑得比供給還快的緊繃狀態。 這也是為什麼交通部即使嘴上說「達標」,卻依然不敢鬆懈,持續在清水、湖口等國道服務區瘋狂擴充快充站的真正原因。
算「幾支槍」已經落伍了!歐盟AFIR新規則:充得快不快才是硬道理
更關鍵的認知落差,在於「拿9.2:1跟歐盟比」這件事本身,就是一個過時的概念。
在歐洲,現行正式施行的《替代燃料基礎設施法規》(AFIR),早已徹底拋棄了「10輛車配1支樁」這種數人頭的低階標準。歐盟現行法規的核心考核標準是:「實質可用總輸出功率」!
- 每一輛純電動車(BEV),公共充電網絡必須提供至少1.3kW的可用輸出功率;
- 每一輛插電式油電混合車(PHEV),必須對應至少0.8kW;
- 在TEN-T歐洲核心交通走廊上,充電站群最大間距不得超過60公里,2025年底前單一站群總功率至少要達400kW(且至少包含1支150kW以上快充),2027年底更強制拉高到600kW(且至少包含2支150kW以上快充)。
這項標準的顛覆性在於:10支7kW的慢充,加起來只有70kW;而一支350kW的大功率超充,單槍輸出就高達350kW!
如果只看槍數,10支慢充看起來是超充的十倍,但對行車補能的效率而言,前者根本難以望其項背。
交通部顯然也意識到了這層落差,政策方針已正式由過去的「積極擴增數量」,全面深化轉向「提升營運服務品質」。高公局目前在國道服務區的充電設施已經全數跨過200kW門檻,其中高達七成直接攻頂350kW或360kW等級(目前全台國道快充站已建置154格充電車位,先前2月業務報告曾記載全國服務區及東草屯休息站共有158槍;東部鐵路端如臺鐵在宜花東也布建達20槍網絡)。
未來的競爭,不再是幾千塊就能做出來的慢充小盒子,而是180kW、240kW、360kW、480kW,甚至是百萬瓦級(MCS)高壓超充設備的硬實力對決!
一座充電站等於一棟大樓!「充電+重電+儲能」才是隱形大金礦
當快充規格狂飆至350kW以上,充電產業最隱密的暴賺環節正式浮出水面——充電站不再只是停車場,它本質上是一座「小型微電網系統」!
算一筆驚人的電力帳:假設一座現代化旗艦快充站,規劃了8個350kW快充車位,當8台車同時插上槍全力狂抽時,瞬間產生的最大負載理論值高達: 8 × 350kW = 2.8MW(百萬瓦)!
2.8MW是什麼概念?這已經相當於一座大型商業大樓或重工業工廠的尖峰用電量!
如果只是單純把充電樁接上一般電線,附近的台電變電箱會瞬間跳脫癱瘓。要把這2.8MW的超大胃納量穩穩吃下來,充電營運商必須砸下重金採購一整套電力軍火:
- 高壓/低壓變壓器與配電盤
- 電力開關設備與重電工程施工
- 能源管理系統(EMS)與智慧負載平衡
- 表後儲能系統(ESS)與太陽能微電網整合
這正是為什麼「儲能與重電」會成為快充站的關鍵生命線:平常離峰沒車時,先用便宜電力把儲能電池充飽;尖峰十台車一擁而上時,由「台電電網 + 儲能電池」同步放電,既能避開台電驚人的超約需量電費,又能確保每台車都能跑滿峰值功率。
充電樁2.0時代,真正的大贏家根本不是單純組裝充電槍的外殼廠,而是手握「重電設備、變壓器、工程施作與EMS能源管理」的系統整合霸主!
54家營運商的死亡踩踏!「跨平台漫遊」引爆殘酷淘汰賽
在硬體升級的背後,營運端的洗牌更加血腥。
根據AmpGO統計,全台充電營運商(CPO)已多達54家,營運中充電站達3,711座、啟用充電槍達12,717支,市場極端碎片化。
這給全台灣15萬名電動車主帶來了無比痛苦的體驗:出個門手機要裝54個APP、綁定54種會員卡、註冊54套不同金流。
這催生了充電產業不可逆的兩大死穴與終局轉變:
- 營運商的四重成本絞殺: 在早期站點稀缺時,只要搶到地蓋站就穩賺不賠;但當站點越來越密集,車主開始挑剔充電速度、設備故障率、等待時間與週邊環境。許多實力不足的小型營運商,正面臨「土地昂貴租金 + 台電高額基本需量電費 + 設備折舊 + 頻繁維修成本」的四重夾殺。如果一座耗資數百萬元的快充站一天只有兩、三台車光顧,設備還沒回本就得宣告倒閉。
- 「充電漫遊」強者恆強: 就像當年的銀行ATM跨行提款與電信跨網漫遊一樣,碎片化的市場必然走向整合。以EVOASIS為例,已率先與TAIL、星舟快充、中興電工iCharging等同業展開跨平台漫遊合作,合作網絡一舉吃下全台灣超過60%的DC快充槍。
未來的競爭,不再是比誰手上零星有幾座小站,而是比「誰的平台能串聯最多站點、黏住最多會員、綁定最多車廠」! 54家小型CPO注定無法全數存活,一場結盟、併購與倒閉的淘汰大潮已然逼近眼前。
台股受惠版圖大洗牌!誰是實打實的真軍火庫?誰只是沾邊陪跑?
當充電樁產業的價值鏈從「一次性設備銷售」全面轉向「高功率重電設備、長期維運與能源生態系」,台股供應鏈的受惠成色徹底攤在陽光下:

▲圖片來源:ChatGPT 製圖
在這份體檢表中,最值得投資人深思的是獲利結構的敏感度差異: 如果你的目標是尋找「充電樁營收只要成長,就能對每股純益(EPS)產生劇烈槓桿」的標的,飛宏(2457)無疑純度最高,因為旗下馳諾瓦的充電營收占比已突破三成(33.8%),彈性遠大於大型集團。
但如果你看重的是「在台灣本土吃下最多充電營運與高壓工程紅利」的穩健護城河,華城(1519)憑藉重電一條龍、中興電(1513)憑藉國道服務區與嘟嘟房的場域壟斷、以及泓德能源(6873)整合光儲充的綠電大平台,才是站在產業咽喉點的關鍵主力。
理周投研部總結:別再看總共有幾支樁!
拉長格局來看,這則交通部的新聞,標誌著台灣充電樁產業正式走完了「拓荒插旗」的初生期,全面跨入「商業化真金白銀驗收」的成年禮。
從今以後,不要再被新聞標題上的「全台幾萬支槍、車樁比幾比幾」等空泛口號牽著鼻子走。一座沒有車去充的慢充樁,除了折舊與繳租金之外,對企業毫無貢獻。
這場綠能交通革命,十年前只是一小撮科技先鋒的夢想,現在卻正在演變成由數百萬千瓦電力架構支撐的龐大能源帝國。看懂了從「賣樁」走向「重電電網與跨平台營運」的底層邏輯,你才能在這場熱鬧非凡的充電狂歡中,精準押中真正能賺到長線大錢的產業巨擘。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。