▲圖片來源:ChatGPT製圖
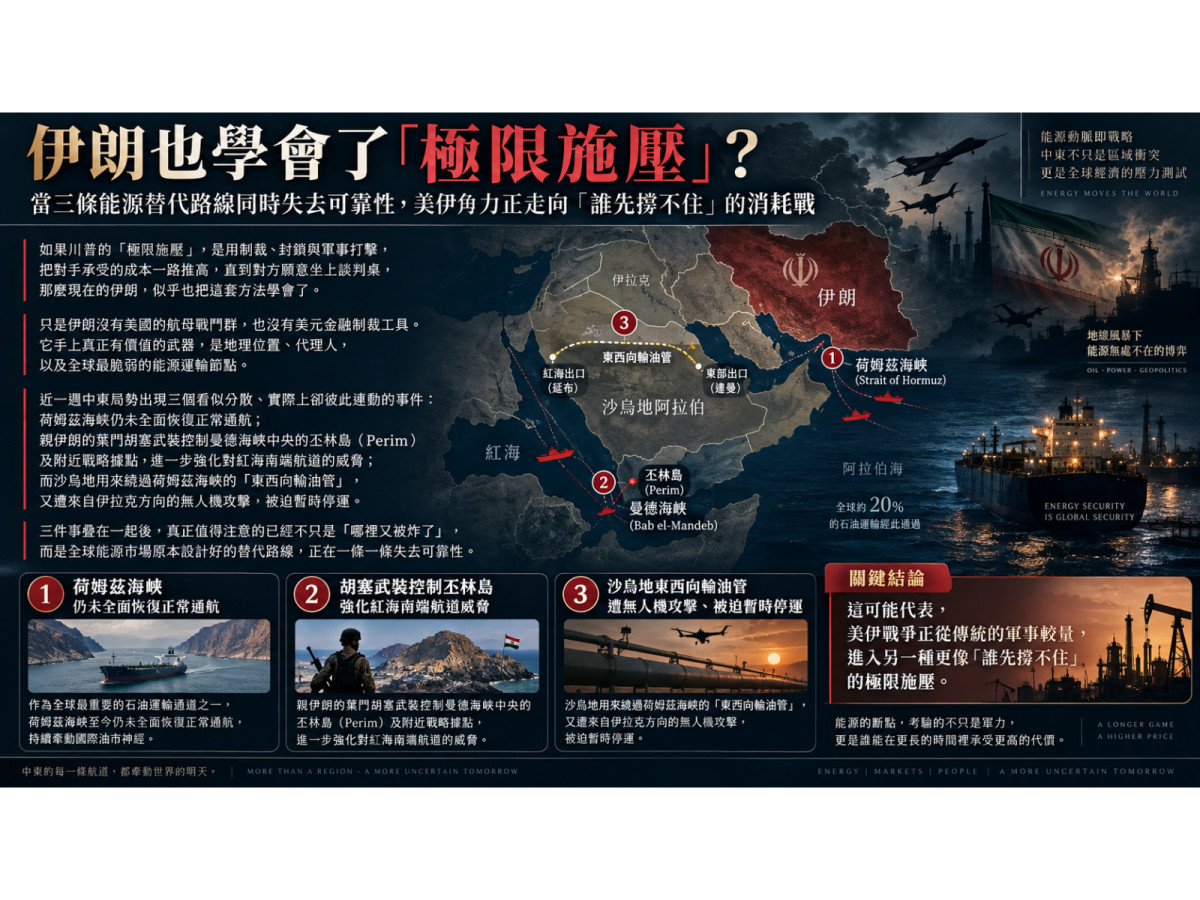
如果川普的「極限施壓」,是用制裁、封鎖與軍事打擊,把對手承受的成本一路推高,直到對方願意坐上談判桌,那麼現在的伊朗,似乎也把這套方法學會了。
只是伊朗沒有美國的航母戰鬥群,也沒有美元金融制裁工具。
它手上真正有價值的武器,是地理位置、代理人,以及全球最脆弱的能源運輸節點。
近一週中東局勢出現三個看似分散、實際上卻彼此連動的事件:
荷姆茲海峽仍未全面恢復正常通航;
親伊朗的葉門胡塞武裝控制曼德海峽中央的丕林島(Perim)及附近戰略據點,進一步強化對紅海南端航道的威脅;
而沙烏地用來繞過荷姆茲海峽的「東西向輸油管」,又遭來自伊拉克方向的無人機攻擊,被迫暫時停運。
三件事疊在一起後,真正值得注意的已經不只是「哪裡又被炸了」,而是全球能源市場原本設計好的替代路線,正在一條一條失去可靠性。
這可能代表,美伊戰爭正從傳統的軍事較量,進入另一種更像「誰先撐不住」的極限施壓。
先看第一條,也是伊朗手上最直接的籌碼:
荷姆茲海峽。
戰前每天約有125艘大型商船通過荷姆茲,承擔全球約兩成原油與液化天然氣運輸;但截至9月13日的週末,船舶追蹤資料顯示,單日商品船通行數甚至降到個位數,遠低於正常水準。
更重要的是,伊朗並沒有因為準備與阿曼及海灣國家談判,就先把海峽打開。
伊朗方面9月12日明確表示,與阿曼形成的理解並不代表荷姆茲立即重開,未來是否恢復通航,仍取決於美國是否滿足德黑蘭提出的條件。
也就是說:
「先解除封鎖,再來談判」並不是伊朗現在的策略。
真正的策略更接近:
「壓力繼續存在,談判才有籌碼。」
原訂9月14日登場的阿曼區域會議最後甚至臨時延期。阿曼外交部長表示,需要更多時間「形成共識」,而伊朗外長阿拉格齊則重申,即使與阿曼達成安排,只要美國的問題沒有解決,伊朗仍不會全面重開荷姆茲。
第二條線,則在紅海另一端。
葉門胡塞武裝近來控制曼德海峽中央的丕林島以及對岸Dhubab一帶,使其對這條連接紅海、亞丁灣與印度洋的航道掌握力進一步提高。
但這裡必須注意:
目前曼德海峽並不是「所有船都不能走」。
9月12、13日仍分別有24艘與27艘商品船通行,接近近期平均,因此更準確的說法,是胡塞正在強化對航道的選擇性威脅,而不是完全封死曼德海峽。
真正被瞄準的,是沙烏地相關船運。
胡塞已經宣布對沙烏地航運實施限制,Reuters指出,胡塞取得丕林島等據點後,對曼德海峽的掌握進一步提高,而沙烏地從紅海出口原油的風險也跟著增加。
這件事情之所以重要,是因為沙烏地過去半年為了避開荷姆茲海峽,已經大量把原油先送往西部紅海港口延布,再從紅海出口。
換句話說:
荷姆茲不好走,
就走「東西向油管 → 延布 → 曼德海峽」。
這原本是沙烏地最大的備援方案。
結果現在連第三條線也出事了。
沙烏地東西向輸油管近期每天大約運送400萬至500萬桶原油,相當於全球供應量的4%至5%,是沙烏地繞過荷姆茲最重要的能源生命線。
但9月10日,多架來自伊拉克方向的無人機攻擊沙烏地利雅德及麥地那地區設施,迫使東西向輸油管暫停運作。
目前沒有公開證據證明這次攻擊是伊朗政府直接下令,因此不能直接把事件寫成「伊朗炸毀沙烏地油管」。
但沙烏地與伊拉克都確認無人機來自伊拉克方向,而當地存在多個親伊朗武裝組織。
從軍事歸責來看,三件事不能全部直接算到伊朗頭上。
但如果從「戰略效果」來看,畫面卻非常清楚:
荷姆茲海峽受到伊朗直接控制與威脅;
曼德海峽面臨親伊朗胡塞武裝壓力;
繞過荷姆茲的沙烏地東西向油管,又遭來自伊拉克方向的無人機打擊。
於是沙烏地原本的備援邏輯:
荷姆茲出問題
→ 改走東西向油管
→ 從延布出口
→ 經曼德海峽前往全球
現在每一個環節都有風險。
這就是目前美伊戰爭最值得注意的變化。
伊朗似乎把自己過去數十年累積的「非對稱戰爭」能力,套進了川普最熟悉的「極限施壓」框架。
川普的做法是:
制裁伊朗、封鎖伊朗石油、攻擊伊朗軍事與海上目標,讓德黑蘭承受的經濟與軍事成本愈來愈高,最後逼伊朗接受美國提出的條件。
伊朗現在則像是把這個公式倒過來。
既然自己無法在傳統軍事力量上擊敗美國,就讓「繼續戰爭」本身變得愈來愈昂貴。
荷姆茲通不了,油價上漲;
紅海不安全,航運成本上升;
沙烏地替代輸油管被破壞,全球原油供應再下降;
油價愈高,美國通膨壓力就愈大;
而11月美國期中選舉愈接近,川普與共和黨承受的政治成本也可能愈高。
這不是要在戰場上擊敗美國。
而是要問美國一句:
「你願意付多少錢繼續打?」
同樣地,美國也正在問伊朗:
「你的經濟還能撐多久?」
於是這場戰爭正在變成一場非常危險的耐力賽。
美國認為,只要經濟封鎖再久一點,伊朗會撐不住。
伊朗則可能認為,只要油價再高一點、戰爭再拖久一點,美國國內政治壓力會先撐不住。
雙方使用的,其實逐漸變成同一種心理模型:
「我不需要現在打贏你,我只需要比你多撐一天。」
這也解釋為什麼阿曼談判明明已經走到區域國家準備坐下來談荷姆茲通航安排,最後卻仍在9月14日前夕臨時喊卡。
因為只要雙方都相信:
「再施加一點壓力,我就能換到更多條件。」
現在就不是最適合妥協的時間。
能源市場真正需要擔心的,也不是某一次攻擊造成油價漲3%還是5%,而是三條替代通道同時受到限制之後,全球能源系統原本的「備援能力」正在下降。
沙烏地東西向油管停擺後,路透社引述產業人士估計,延布現有可供出口庫存只能維持約5至7天;若輸油管無法在數日內部分復運,最多可能影響約400萬桶/日供應,相當於全球供應量約4%。
這也是目前市場真正的倒數計時。
如果東西向油管很快恢復部分輸送,曼德海峽仍維持多數非沙烏地船舶通行,荷姆茲談判又重新排期,能源市場還有機會逐步降溫。
但反過來,如果油管修復拖延、胡塞進一步收緊曼德海峽,而伊朗又持續把荷姆茲重開與美國讓步綁在一起,那麼這場「極限施壓」就可能從政治談判工具,逐漸變成真正的全球供應危機。
川普過去習慣把對手逼到懸崖邊,再要求對方談判。
現在的問題是:
伊朗似乎也站到了懸崖另一邊。
而且雙方都在等對方先眨眼。
當兩個人都相信「再往前一步,對方就會退」,真正最大的風險往往不是誰先投降。而是兩邊最後都沒有退。
與油價相關的股票或ETF:
台塑化(6505):核心獲利來自「煉油價差」。
台化(1326):油價上漲會推升台化產品的帳面售價與短線庫存價值,但能否實質獲利取決於石化價差與成本轉嫁能力。
期街口布蘭特正2(00715L):透過交易布蘭特原油期貨部位,來追蹤「標普高盛布蘭特原油日報酬正向兩倍ER指數」。正2即是2倍做多ETF,上漲過程中,因數學轉換,不會是2倍,下跌過程中,包含轉倉,可能會跌超過2倍。
期元大S&P石油(00642U):元大投信發行,透過持有美國紐約商業交易所的西德州輕原油期貨來參與原油價格行情。
期元大S&P原油反1(00673R):反向ETF則是看跌時買進會漲。

▲圖片來源:Cmoney期元大S&P石油(00642U) K線圖