▲圖片來源:ChatGPT製圖
如果一家公司今年伺服器營收成長超過六、七成,而且伺服器已經佔公司營收一半以上,你第一個反應大概會是:
這不就是標準的AI受惠股嗎?
但嘉澤2026年真正有意思的地方,反而不是營收有沒有成長,而是另一個問題:
訂單愈來愈多,為什麼毛利率反而掉下來?
先看最直觀的數字。
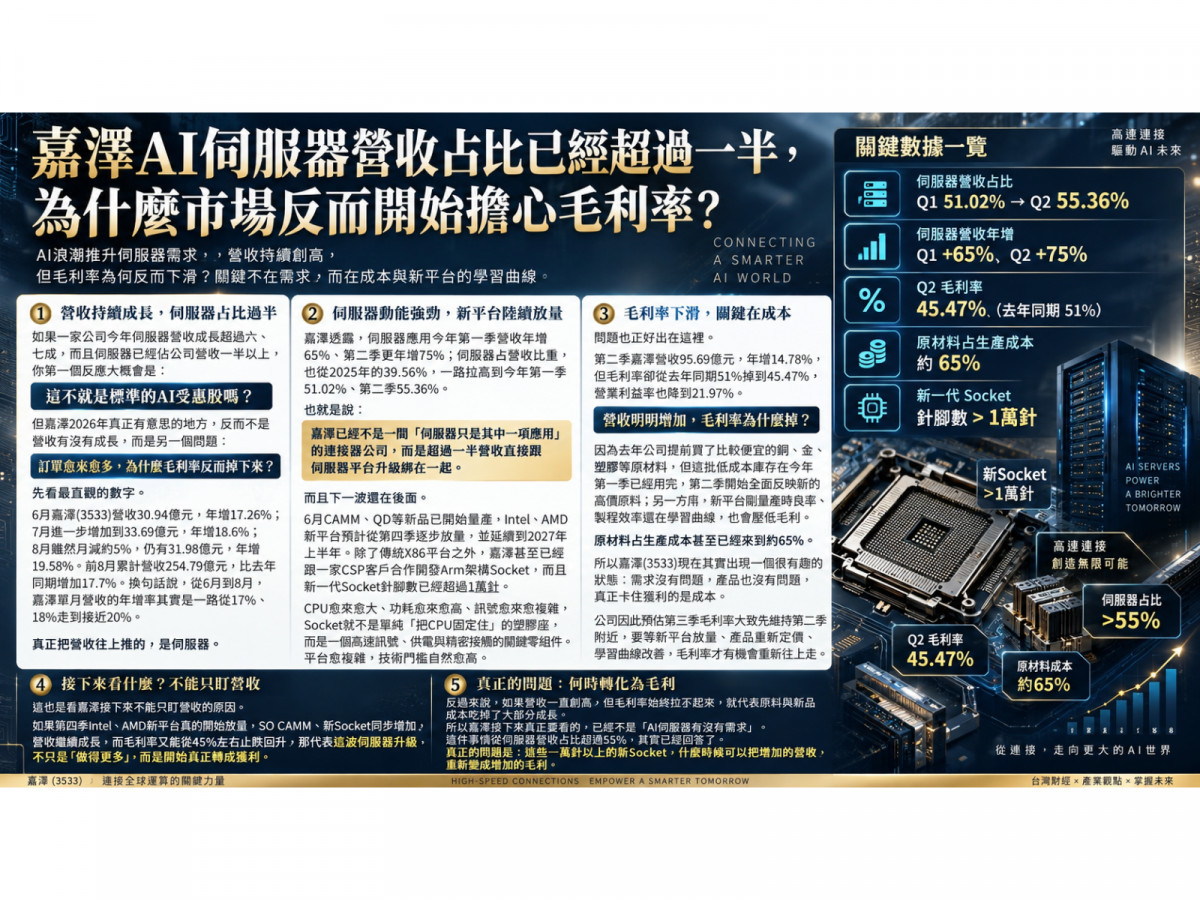
6月嘉澤(3533)營收30.94億元,年增17.26%;7月進一步增加到33.69億元,年增18.6%;8月雖然月減約5%,仍有31.98億元,年增19.58%。前8月累計營收254.79億元,比去年同期增加17.7%。換句話說,從6月到8月,嘉澤單月營收的年增率其實是一路從17%、18%走到接近20%。
真正把營收往上推的,是伺服器。
嘉澤透露,伺服器應用今年第一季營收年增65%,第二季更年增75%;伺服器占營收比重,也從2025年的39.56%,一路拉高到今年第一季51.02%、第二季55.36%。
也就是說:
嘉澤已經不是一間「伺服器只是其中一項應用」的連接器公司,而是超過一半營收直接跟伺服器平台升級綁在一起。
而且下一波還在後面。
SO CAMM、QD等新品已開始量產,Intel、AMD新平台預計從第四季逐步放量,並延續到2027年上半年。除了傳統X86平台之外,嘉澤甚至已經跟一家CSP客戶合作開發Arm架構Socket,而且新一代Socket針腳數已經超過1萬針。
CPU愈來愈大、功耗愈來愈高、訊號愈來愈複雜,Socket就不是單純「把CPU固定住」的塑膠座,而是一個高速訊號、供電與精密接觸的關鍵零組件。平台愈複雜,技術門檻自然愈高。
問題也正好出在這裡。
第二季嘉澤營收95.69億元,年增14.78%,但毛利率卻從去年同期51%掉到45.47%,營業利益率也降到21.97%。
營收明明增加,毛利率為什麼掉?
因為去年公司提前買了比較便宜的銅、金、塑膠等原材料,但這批低成本庫存在今年第一季已經用完,第二季開始全面反映新的高價原料;另一方面,新平台剛量產時良率、製程效率還在學習曲線,也會壓低毛利。
原材料占生產成本甚至已經來到約65%。
所以嘉澤(3533)現在其實出現一個很有趣的狀態:
需求沒有問題,產品也沒有問題,真正卡住獲利的是成本。
公司因此預估第三季毛利率大致先維持第二季附近,要等新平台放量、產品重新定價、學習曲線改善,毛利率才有機會重新往上走。
這也是看嘉澤接下來不能只盯營收的原因。
如果第四季Intel、AMD新平台真的開始放量,SO CAMM、新Socket同步增加,營收繼續成長,而毛利率又能從45%左右止跌回升,那代表這波伺服器升級不只是「做得更多」,而是開始真正轉成獲利。
反過來說,如果營收一直創高,但毛利率始終拉不起來,就代表原料與新品成本吃掉了大部分成長。
所以嘉澤接下來真正要看的,已經不是「AI伺服器有沒有需求」。
這件事情從伺服器營收占比超過55%,其實已經回答了。
真正的問題是:這些一萬針以上的新Socket,什麼時候可以把增加的營收,重新變成增加的毛利。

▲圖片來源:Cmoney嘉澤(3533) K線圖